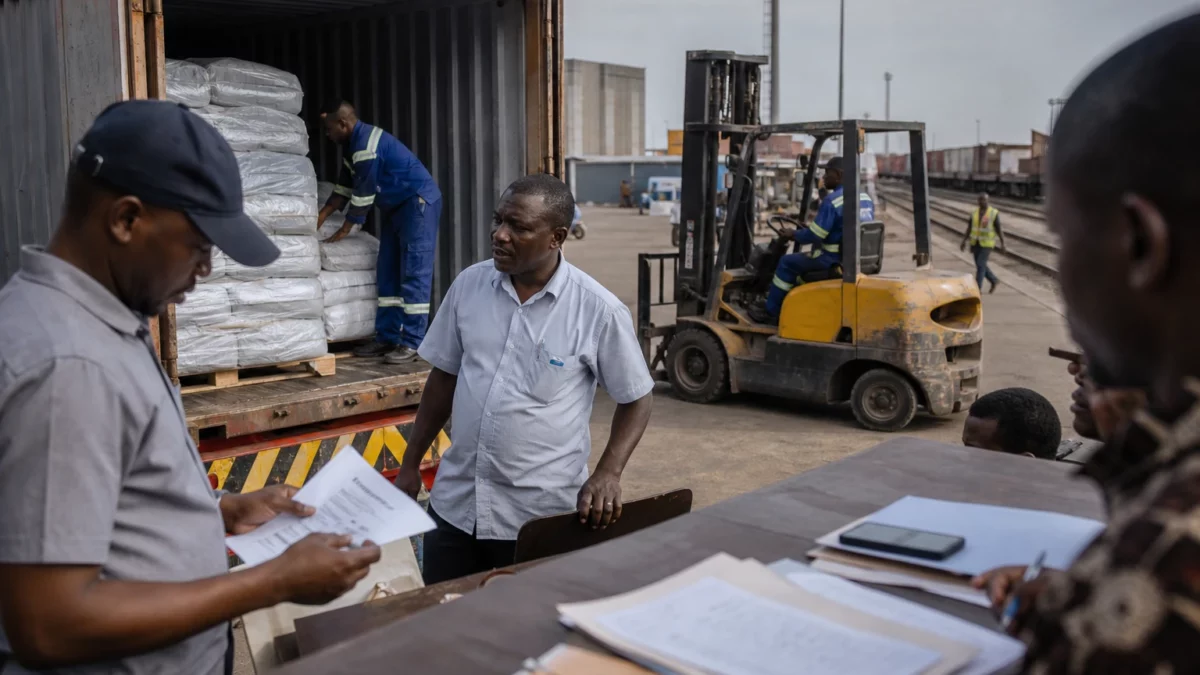
Un gisement stratégique au moment où la Tanzanie veut mieux peser
À Dodoma, le dossier Kabanga dépasse la seule logique minière. Il touche à la souveraineté économique, à la place de la Tanzanie dans les chaînes de valeur des minerais critiques et à sa capacité à imposer ses conditions à des partenaires puissants. Le nickel, le cuivre et le cobalt ne servent plus seulement à parler d’extraction ; ils sont devenus des matières de négociation dans la transition énergétique mondiale.
Le projet se situe dans le nord-ouest tanzanien, dans une région qui regarde déjà vers les marchés de l’Afrique de l’Est et vers les corridors logistiques de la sous-région. La Tanzanie appartient à la Communauté d’Afrique de l’Est, dont le siège est à Arusha, et cette intégration régionale compte pour l’exportation des minerais, les infrastructures et l’industrialisation locale. Dans ce cadre, Kabanga n’est pas un actif isolé : c’est un test pour la stratégie tanzanienne de transformation sur place plutôt que de simple sortie de minerai brut.
Le cœur du dossier tient en quelques chiffres. La structure capitalistique du projet donne 84 % à Lifezone Metals et 16 % à l’État tanzanien, sous forme de participation non diluable. Cette architecture a été fixée par l’accord-cadre signé en janvier 2021, puis consolidée par la licence minière spéciale délivrée en octobre 2021. Depuis, les deux parties discutent encore d’un amendement de cet accord, avec un modèle financier conjoint et un partage des avantages fiscaux à préciser.
Le projet reste ambitieux. Lifezone l’évalue à 942 millions de dollars de coût de construction et présente Kabanga comme un gisement capable de produire, sur 18 ans, 902 000 tonnes de nickel, 134 000 tonnes de cuivre et 69 000 tonnes de cobalt. L’étude de faisabilité évoque aussi 14,1 milliards de dollars de chiffre d’affaires sur la durée de vie de la mine. Ces ordres de grandeur expliquent l’intérêt des investisseurs, mais aussi la prudence de l’État tanzanien, qui veut sécuriser sa part de la valeur ajoutée.
Washington, financement et bataille du calendrier
La dimension américaine du dossier s’est renforcée au fil des mois. La U.S. International Development Finance Corporation a signé une lettre d’intérêt pour un prêt lié au projet et a lancé une diligence sur l’assurance contre les risques politiques. Elle a aussi publié des documents environnementaux et sociaux sur Kabanga en 2025, signe qu’elle suit le projet de près. Dans le même temps, Lifezone dit avoir poursuivi des échanges avec des responsables tanzaniens et avec l’ambassade des États-Unis pour faire avancer le montage financier.
Cette présence américaine s’inscrit dans une compétition plus large autour des minerais critiques. Elle ne signifie pas un alignement automatique de Dodoma sur Washington. Elle montre surtout que la Tanzanie dispose d’un actif recherché, donc d’une marge de négociation. Le projet attire parce qu’il peut alimenter des usages stratégiques, notamment les batteries et certains équipements industriels, tout en offrant une voie de production intégrée jusqu’à la raffinerie.
Le calendrier, lui, s’est allongé. Lifezone dit désormais attendre la décision finale d’investissement au premier trimestre 2027, alors qu’elle visait auparavant 2026. L’entreprise explique ce glissement par la lenteur des discussions sur l’amendement de l’accord-cadre et sur la formule financière. Autrement dit, le projet avance, mais il avance au rythme d’une négociation politique et bancaire, pas seulement au rythme du sous-sol.
Pour la Tanzanie, l’enjeu est concret. Un projet de cette taille peut créer des emplois, stimuler les services locaux, soutenir les recettes publiques et renforcer l’idée d’une industrialisation ancrée dans le pays. Mais il suppose aussi des garanties sur la fiscalité, l’énergie, la logistique et la chaîne de valeur. Le rapport de force se joue donc entre la promesse de revenus élevés, la volonté de valeur ajoutée locale et l’exigence des financeurs internationaux de verrouiller la rentabilité et la stabilité réglementaire.
Le dossier Kabanga résonne enfin au-delà de la Tanzanie. Dans l’Afrique de l’Est, il rappelle que les minerais stratégiques ne se jouent plus seulement à l’échelle nationale, mais dans une géopolitique de corridors, de raffineries et d’accès au capital. À l’échelle panafricaine, il pose une question simple : qui capte la valeur d’une ressource critique quand l’extraction, la transformation et le financement sont répartis entre plusieurs pays et plusieurs intérêts ? La réponse tanzanienne dira beaucoup de la capacité des États africains à transformer leurs ressources sans renoncer à leur pouvoir de négociation.