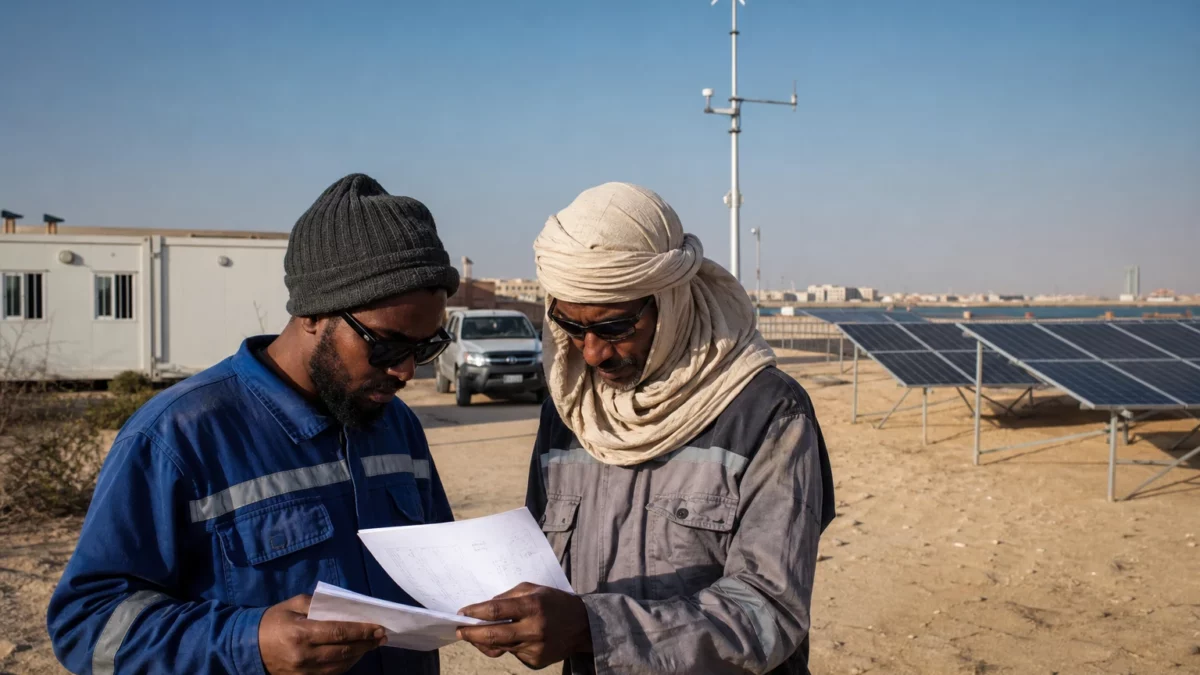
Un test de crédibilité pour un secteur encore jeune
À Nouakchott, la Mauritanie avance sur une promesse devenue stratégique : transformer son potentiel solaire et éolien en industrie exportatrice. Mais dans l’hydrogène vert, la vraie différence ne se joue pas au moment des annonces. Elle se joue quand les contrats deviennent bancables, quand le financement suit, et quand les acheteurs s’engagent sur la durée. C’est là que se mesure la solidité d’un projet, pas dans les chiffres affichés au lancement.
Le dossier Aman s’inscrit dans une trajectoire nationale plus large. Depuis 2024, la Mauritanie s’est dotée d’un Code de l’hydrogène vert, présenté par les autorités comme un cadre juridique et fiscal destiné à sécuriser les investisseurs et à structurer un secteur encore naissant. En 2026, le ministère a aussi lancé une Agence nationale de l’hydrogène vert, signe que Nouakchott veut passer d’une logique de promesses à une architecture institutionnelle plus lisible.
Aman franchit une étape, mais pas encore la ligne décisive
Le 16 septembre 2026, le ministère mauritanien de l’Énergie et du Pétrole et CWP Global ont signé à Nouakchott une convention globale pour le projet Aman. Les autorités présentent ce texte comme le premier de ce type dans le pays pour l’hydrogène vert. Il encadre, sur le long terme, les phases futures du projet, ainsi que ses conditions fiscales, économiques et de développement. Le ministère indique aussi que le projet est entré dans la phase FEED, c’est-à-dire les études d’ingénierie détaillées qui précèdent une éventuelle décision finale d’investissement.
Cette étape compte. Elle place Aman au-delà des accords préliminaires signés en 2021 et 2022. Mais elle ne vaut pas encore financement bouclé. Les autorités et CWP Global visent une décision finale d’investissement, ou FID, avant 2030. D’ici là, plusieurs verrous restent ouverts : l’approbation de la convention par une loi, la sécurisation des capitaux, puis la signature de contrats fermes de vente, appelés offtake agreements, sans lesquels un projet de cette taille ne décolle pas.
Les ambitions affichées sont, elles aussi, considérables. Le projet vise une production annuelle d’environ 1,2 million de tonnes d’hydrogène vert et 6,6 millions de tonnes d’ammoniac vert, selon le ministère et l’agence mauritanienne d’information. CWP Global parle d’un projet qui peut aussi alimenter la filière des engrais, la sécurité alimentaire, les carburants propres et, à terme, certaines industries lourdes comme l’acier vert.
La Mauritanie veut transformer son avantage naturel en valeur industrielle
La logique mauritanienne est claire. Le pays dispose d’un ensoleillement fort, d’un potentiel éolien reconnu et d’un littoral qui facilite les futurs flux d’exportation. Les autorités veulent aussi relier l’hydrogène vert à d’autres priorités nationales : industrialisation locale, valorisation du minerai de fer, production d’engrais et montée en gamme des exportations. Dans ses documents de référence, le ministère présente même le secteur comme un levier pour capter une part du marché mondial de l’hydrogène et de l’acier vert à l’horizon 2050.
Cette stratégie n’est pas isolée. Elle s’inscrit dans un mouvement plus large de réforme du secteur énergétique mauritanien, avec un code de l’électricité, des procédures d’enchères pour l’hydrogène vert et un appui de partenaires techniques, dont la Banque africaine de développement et l’Union européenne. Autrement dit, Nouakchott essaie de construire un marché, pas seulement un projet-phare. Pour un pays sahélien de la façade atlantique, l’enjeu est double : attirer du capital international et garder une part de la chaîne de valeur sur place.
Cette ambition a cependant un coût politique et économique. Si les grandes annonces se multiplient, la population attend surtout des effets concrets : emplois, formation, infrastructures, et retombées fiscales visibles. Les zones industrielles côtières, proches de Nouakchott et de Nouadhibou, pourraient capter les premiers gains. Les régions plus éloignées, elles, ne profiteront du boom que si les projets se traduisent par des achats locaux, des réseaux électriques plus solides et des chaînes d’approvisionnement domestiques. Sans cela, le risque est connu : un secteur très visible à l’extérieur, mais encore peu diffus à l’intérieur.
Un signal pour l’Afrique, où les projets avancent lentement
Le cas mauritanien résonne bien au-delà du pays. L’Agence internationale de l’énergie estime qu’en Afrique, la production actuelle d’hydrogène bas-carbone n’atteint qu’environ 6 kilotonnes, exclusivement issues des renouvelables. Le pipeline continental comprend 31 projets annoncés pour 2030, avec une production potentielle de 1,2 million de tonnes, mais un seul a atteint la décision finale d’investissement. Le contraste est net entre la taille des annonces et la lenteur de la concrétisation.
Dans ce paysage, Aman devient un test régional. Si la Mauritanie parvient à franchir l’étape du financement, elle pourrait servir de référence à d’autres pays africains qui cherchent à transformer des ressources renouvelables en industrie exportatrice. Si, au contraire, le projet s’enlise, il rappellera que les mégaprojets de l’hydrogène vert restent très sensibles au coût du capital, aux garanties publiques et à la demande internationale. Pour l’instant, la Mauritanie a surtout gagné une chose : du temps institutionnel et une avance réglementaire sur plusieurs voisins. La suite dira si cette avance devient une usine, ou seulement un dossier de plus dans la longue liste des promesses énergétiques du continent.



