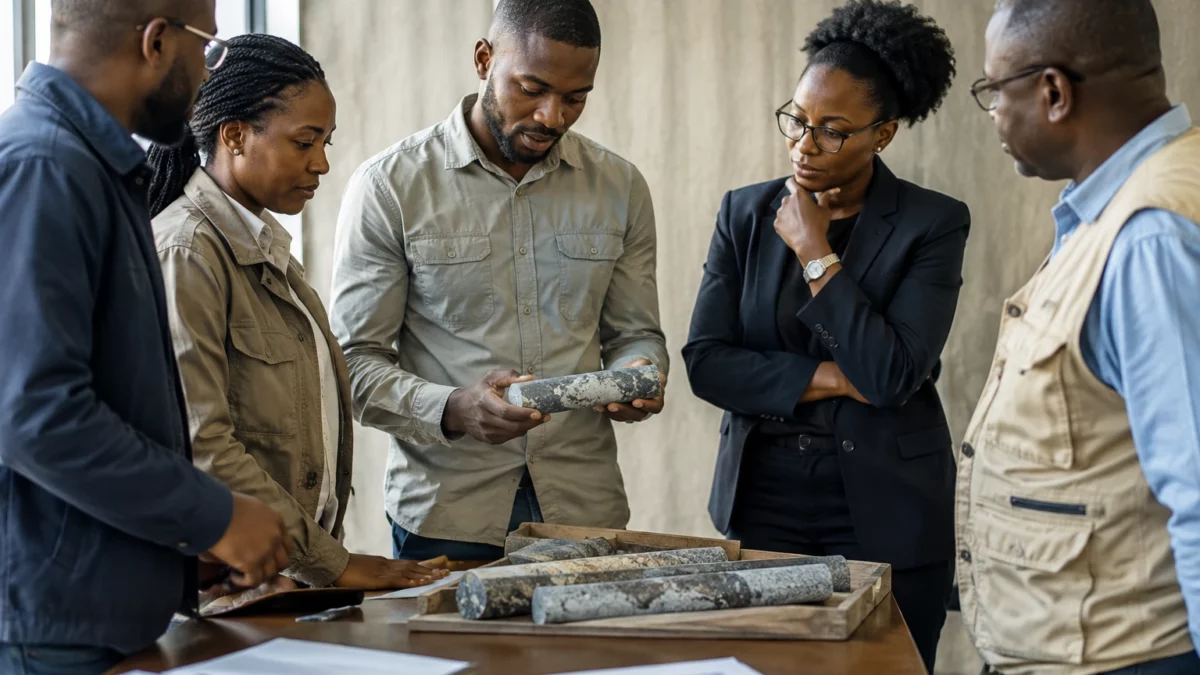
Pour l’Angola, le défi des terres rares ne se résume pas à trouver des gisements. Il consiste à transformer des indices géologiques en mines financées, puis en activités qui profitent aussi à l’économie locale. Le report de Longonjo à 2028 rend cette distinction très concrète.
Un projet phare, mais une filière encore à construire
Longonjo, dans la province de Huambo, reste le projet le plus avancé. Son opérateur, Pensana, a annoncé le 26 octobre 2026 viser une mise en service début 2028, puis une pleine production à la fin de cette même année. Le groupe attribue ce calendrier à la recherche de financements complémentaires. Il indique chercher entre 75 et 90 millions de dollars pour sa filiale angolaise Ozango Minerais.
Ce décalage rappelle qu’une ressource annoncée n’est pas encore une production. Il faut financer les travaux, construire les installations, maîtriser le traitement du minerai et sécuriser des débouchés. Pour Longonjo, Pensana évoque des discussions avec des acheteurs japonais et américains, mais les échanges commerciaux ne valent pas, à eux seuls, contrats de vente finalisés.
Le sujet dépasse l’Angola. Les terres rares regroupent des éléments utilisés, entre autres, dans certains aimants permanents, moteurs électriques et équipements électroniques. L’enjeu porte sur l’extraction, mais aussi sur la séparation et le raffinage, étapes industrielles qui conditionnent l’accès aux produits commercialisables. Selon l’US Geological Survey, la Chine a représenté environ 70 % de la production minière mondiale de terres rares en 2024. Cette concentration nourrit les stratégies de diversification de plusieurs pays.
Huambo, terrain d’exploration au-delà de Longonjo
De nouveaux travaux d’exploration élargissent les perspectives angolaises. À Bailundo, dans la province de Huambo, Connected Minerals a annoncé le 27 octobre avoir acquis des archives d’exploration comprenant des données issues de dix forages historiques, pour un total de 3 414 mètres. L’entreprise fait état d’une intersection ancienne de 227,3 mètres à 2 % d’oxydes de terres rares.
Il ne s’agit pas d’une découverte issue de nouveaux forages. Ces résultats proviennent de travaux antérieurs et doivent être vérifiés et replacés dans une interprétation géologique plus complète. Connected Minerals prévoit notamment de réexaminer des carottes et des échantillons qui n’avaient pas été analysés. La société étudie aussi les procédés qui pourraient permettre de récupérer les métaux. En d’autres termes, les chiffres indiquent des cibles à examiner, pas une réserve exploitable ni une future production garantie.
À Coola, Tyranna Resources a pour sa part annoncé en octobre des résultats d’échantillons historiques de sols pouvant atteindre 13,18 % d’oxydes totaux de terres rares. À Sulima West, des prélèvements ponctuels issus d’anciennes tranchées ont atteint 10,56 %, selon l’entreprise. Ces teneurs locales ne décrivent pas nécessairement l’ensemble d’un gisement. Elles devront être confirmées par des analyses complémentaires et des forages. Tyranna indique viser des travaux de forage en 2027 et cherche à obtenir jusqu’à 70 % du projet, sous réserve des conditions de son accord.
Les annonces sont donc prometteuses, mais elles proviennent principalement des sociétés qui détiennent ou cherchent à développer les projets. La prudence commande de distinguer les données historiques, les échantillons ponctuels, les ressources minérales évaluées selon des normes reconnues et les réserves économiquement exploitables. Ces étapes ne sont pas interchangeables.
De la stratégie minière aux retombées locales
La diversification s’inscrit dans la stratégie de Luanda visant à élargir une économie où le pétrole et les diamants occupent une place majeure. Le plan angolais de développement du secteur minier 2023-2027 encourage l’exploration et prévoit le développement de ressources encore peu exploitées. Le gouvernement cite notamment les terres rares parmi les minéraux susceptibles de renforcer le secteur.
Pour les communautés autour de Huambo, l’effet d’un projet minier dépendra de décisions très concrètes : emplois accessibles aux habitants, achats auprès d’entreprises angolaises, gestion de l’eau et des sols, infrastructures et fiscalité locale. Les annonces d’investissement ne permettent pas encore de savoir quelles retombées seront effectivement produites, ni comment elles seront réparties entre les territoires, l’État et les opérateurs.
La question industrielle est tout aussi importante. Si le minerai est extrait en Angola, mais transformé ailleurs, une partie de la valeur ajoutée et des compétences restera hors du pays. À l’inverse, développer des capacités de traitement exige des investissements, de l’énergie, des infrastructures et des compétences spécialisées. Les choix faits aujourd’hui détermineront donc si l’Angola exporte surtout une matière première ou participe à davantage d’étapes de la chaîne.
Une portée régionale, des étapes à surveiller
Membre de la SADC, la Communauté de développement de l’Afrique australe, l’Angola peut inscrire ses ambitions dans une réflexion régionale sur les chaînes de valeur minières. La SADC identifie la transformation des minerais comme une voie d’industrialisation. Cela ne garantit pas qu’une filière commune verra le jour, mais ouvre une question stratégique : quels équipements, savoir-faire et débouchés pourraient être partagés à l’échelle de la région ?
Pour l’instant, les prochaines échéances sont nationales et propres à chaque projet. Longonjo doit boucler son financement et tenir son nouveau calendrier. À Bailundo, il faudra vérifier les archives et analyser les échantillons encore disponibles. À Coola et Sulima West, des travaux de terrain devront préciser l’étendue des indices et leur potentiel. Ce sont ces étapes, plutôt que les seules teneurs annoncées, qui diront si l’Angola peut devenir un fournisseur durable.
Le pays dispose d’un intérêt croissant des investisseurs et de plusieurs projets en exploration. Mais l’accès aux marchés internationaux dépendra aussi de la capacité de Luanda à négocier des partenariats qui servent ses priorités de développement. Dans un secteur où les grands acheteurs cherchent à diversifier leurs approvisionnements, la marge de manœuvre angolaise se jouera autant dans les contrats et le traitement local que dans la géologie.