Quand l’électricité manque, le marché n’existe pas encore
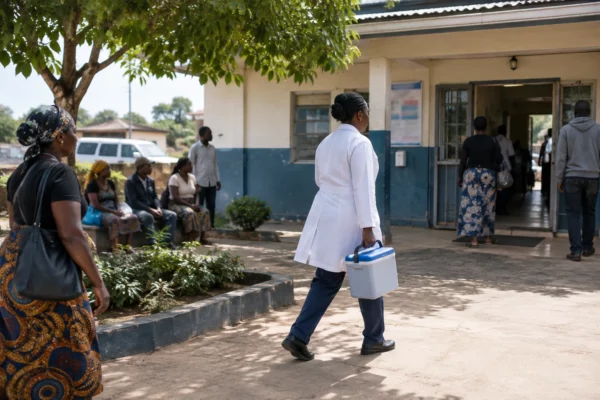
Sur le continent, la question n’est plus seulement de produire plus d’électricité. Elle est de sortir du cercle où l’absence d’énergie empêche l’activité, puis où l’absence d’activité sert à expliquer qu’il n’y a pas assez de demande. Ce blocage pèse sur les ménages, les petites entreprises et les industries qui ne peuvent pas planifier avec un réseau instable ou absent. Le World Bank Group et l’African Development Bank rappellent que près de 600 millions de personnes en Afrique subsaharienne n’ont toujours pas accès à l’électricité, malgré les annonces répétées de rattrapage.
Dans cette configuration, la bancabilité — c’est-à-dire la capacité d’un projet à rassurer un prêteur sur le remboursement — est devenue le mot-clé qui ouvre ou ferme les financements. Pourtant, appliquée seule, elle peut tourner à la logique circulaire : on attend une demande solvable avant d’investir, alors que l’investissement est précisément ce qui peut faire émerger cette demande. L’Agence internationale de l’énergie estime encore en 2025 que le financement de l’accès à l’électricité reste insuffisant et que les coûts du capital freinent l’expansion des projets, surtout dans les marchés les plus fragiles.
Le vrai coût de l’inaction
Le débat ne porte pas seulement sur les contrats ou les taux. Il porte sur le coût réel de l’inaction. Dans plusieurs pays d’Afrique de l’Ouest, les groupes électrogènes continuent de combler les trous du réseau. Cela signifie du gazole importé, donc des devises qui sortent, mois après mois. À l’inverse, une centrale solaire ou un réseau de distribution rénové réclament un effort initial plus lourd, puis réduisent les dépenses récurrentes. L’IEA souligne d’ailleurs que le coût du capital reste un obstacle majeur et que des mécanismes de financement mieux conçus peuvent faire baisser le coût global des projets d’accès de 15 à 25 %.
Le sujet est particulièrement sensible dans l’espace UMOA, l’Union monétaire ouest-africaine, qui rassemble le Bénin, le Burkina Faso, la Côte d’Ivoire, la Guinée-Bissau, le Mali, le Niger, le Sénégal et le Togo, avec la BCEAO comme institution monétaire commune. Dans cette zone, la tension est double : financer l’expansion du réseau sans fragiliser les réserves en devises, tout en évitant de pérenniser une dépendance au diesel importé. La BCEAO rappelle la composition de l’UMOA et son unité monétaire commune, le franc CFA.
Le raisonnement “attendre d’abord la solvabilité” oublie donc une donnée centrale : l’électricité n’est pas un luxe final, c’est souvent une condition préalable de la solvabilité. Sans production stable, pas d’atelier qui tourne, pas de froid industriel fiable, pas de service numérique continu, pas de montée en gamme pour les PME. C’est aussi pour cela que les banques et les agences de garantie ne peuvent pas se contenter d’observer le marché existant. Elles doivent aussi contribuer à le faire naître.
Des projets possibles, mais des États qui doivent tenir leur rôle
L’exemple ghanéen montre l’autre versant du problème : investir ne suffit pas si l’acheteur public ne suit pas. À Accra, le secteur de l’énergie a accumulé des arriérés lourds auprès des producteurs indépendants et des fournisseurs de carburant. Les rapports du ministère ghanéen des Finances font état d’un stock d’arriérés du secteur énergétique qui atteignait 2,1 milliards de dollars fin 2023, tandis que les paiements liés aux accords d’achat d’électricité se sont encore élevés à plus de 2 milliards de dollars en 2024. Le FMI lie explicitement ces déséquilibres aux pertes de distribution, aux tarifs insuffisants et à des faiblesses de gouvernance.
Autrement dit, la liquidité ne crée pas mécaniquement la solvabilité. Un tarif trop bas, des pertes techniques élevées, une facturation incomplète et des retards de paiement répétés finissent par transformer un problème sectoriel en problème budgétaire. Le Ghana l’a appris de manière brutale au moment de sa restructuration de dette engagée en 2022, dans le cadre plus large du programme soutenu par le FMI. Ce cas rappelle qu’un financement abondant, s’il n’est pas adossé à une réforme opérationnelle, finit par peser sur l’État lui-même.
À l’inverse, il existe déjà des instruments africains pensés pour casser ce piège. ATIDI, l’assureur panafricain du risque commercial et politique, et la KfW ont lancé en 2017 la Regional Liquidity Support Facility, un mécanisme de garantie pour les producteurs indépendants d’énergie renouvelable vendant à des compagnies publiques. Selon ATIDI, l’enveloppe initiale s’élevait à 63,2 millions d’euros. Ce dispositif a permis de mobiliser 172,5 millions de dollars de financement pour 116,3 MW répartis sur plusieurs projets. Il couvre notamment des pays comme le Bénin, la Côte d’Ivoire, le Mali et le Niger.
Le point important est là : il ne manque pas seulement de l’argent, il manque souvent une architecture politique qui accepte le risque initial, le répartit, puis le réduit au fil du temps. Le rôle de l’État reste décisif. Les réformes tarifaires, le recouvrement, la réduction des pertes commerciales et techniques, la discipline des paiements publics et la crédibilité des régulateurs comptent autant que la structure financière elle-même. Sans cela, le privé exige une prime de risque élevée, et le projet devient plus cher avant même d’avoir commencé.
Ce que ce débat change à l’échelle du continent
La tension entre bancabilité et développement dépasse l’Afrique de l’Ouest. Elle traverse tout le continent, où les projets énergétiques restent souvent évalués à travers le prisme du risque souverain. Des analyses récentes montrent que ce cadrage renchérit le capital et peut écarter des projets pourtant viables sur le plan technique. L’enjeu est majeur, car l’accès à l’électricité conditionne aussi la santé, l’école, la transformation agroalimentaire et l’économie numérique. Le World Bank Group et l’African Development Bank ont fixé un cap ambitieux avec Mission 300, qui vise à connecter au moins 300 millions d’Africains à l’électricité d’ici 2030.
Le continent entre donc dans une phase où le mot d’ordre ne peut plus être seulement “réduire le risque”. Il faut aussi accepter que, dans certains secteurs, le développement précède la preuve de marché. C’est ce qu’ont fait plusieurs États européens au moment de reconstruire leurs réseaux électriques : la France a nationalisé l’électricité et le gaz en 1946, en confiant la gestion des entreprises nationalisées à Électricité de France. Des décennies plus tard, le programme nucléaire lancé dans les années 1970 a aussi été décidé avant que sa rentabilité ne soit démontrée de manière comptable. L’idée n’est pas de copier ces trajectoires, mais de rappeler qu’aucun système électrique solide n’a émergé sans décision publique forte.
Pour l’Afrique, la question est désormais moins théorique qu’opérationnelle. Le prochain test sera celui des pipelines de projets, des garanties réellement mises en place et des réformes de gouvernance dans les compagnies publiques. Si ces trois leviers avancent ensemble, la bancabilité cessera d’être un filtre bloquant. Elle redeviendra ce qu’elle devrait être : un outil au service d’un marché encore en construction, et non un prétexte pour repousser le développement.