Un premier contrat qui donne une réalité commerciale à un pari industriel
À Pretoria, les annonces sur les carburants plus propres se succèdent depuis des années. Mais le passage du laboratoire au marché reste la vraie marche à franchir. Pour un groupe comme Sasol, cette étape compte davantage qu’un effet d’affichage : elle montre qu’un produit certifié peut enfin être vendu dans un circuit commercial identifié, avec des clients, des contraintes de traçabilité et des débouchés internationaux.
Le 15 septembre 2026, Sasol a annoncé un accord de fourniture de carburéacteur durable avec White Desert, opérateur touristique spécialisé dans les expéditions entre Le Cap et l’Antarctique. L’entreprise sud-africaine présente ce contrat comme sa première vente commerciale de SAF, le sigle anglais de sustainable aviation fuel, ou carburéacteur durable en français. Le premier vol alimenté avec ce carburant est annoncé pour novembre, à bord d’un Airbus A340-600.
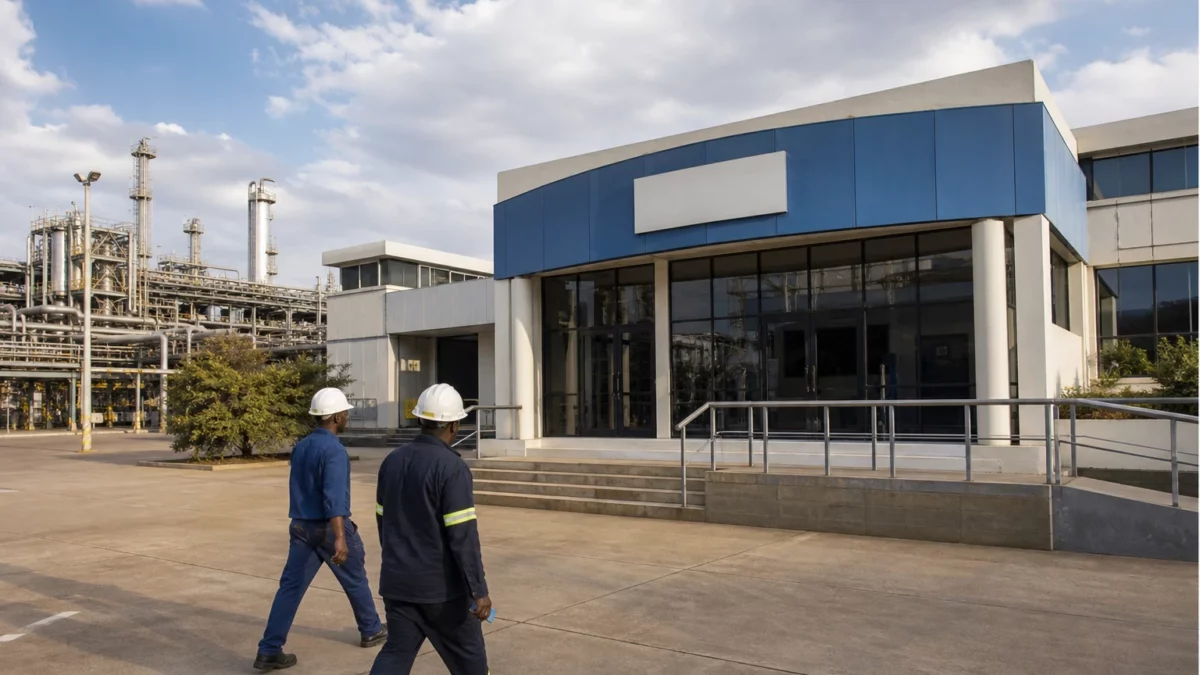
Le produit provient de la raffinerie Natref, située en Afrique du Sud et exploitée dans le cadre du portefeuille pétrochimique de Sasol. Natref traite 108 500 barils de brut par jour, et Sasol y introduit progressivement un modèle hybride, fondé sur le co-traitement d’huiles de cuisson usagées et d’huiles végétales dans une chaîne de raffinage conventionnelle. Cette méthode évite de construire une unité séparée, ce qui réduit le saut industriel nécessaire pour produire du SAF à court terme.
Certification, réglementation et bascule vers les marchés exigents
La vraie rupture remonte au 23 avril 2026. Ce jour-là, Sasol a indiqué que Natref était devenue la première raffinerie d’Afrique à obtenir une certification de durabilité produit pour certaines chaînes de production de carburants, à l’issue d’un audit final réalisé par TÜV SÜD dans le cadre du standard ISCC PLUS. Cette accréditation couvre notamment le SAF et le diesel renouvelable produits par co-traitement. Sans ce type de certification, l’accès à des marchés réglementés reste très limité.
Le contexte réglementaire donne tout son sens à cette bascule. L’Union européenne a adopté le règlement ReFuelEU Aviation, qui impose une montée progressive de l’incorporation de carburants durables dans l’aviation, avec un seuil de 2 % à partir de 2025, puis 6 % en 2030 et 70 % en 2050. L’EASA et la Commission européenne rappellent que la norme vise à structurer le marché et à sécuriser l’approvisionnement en SAF sur le long terme. Pour un producteur sud-africain, cette porte d’entrée européenne n’est donc pas anecdotique.
White Desert n’est pas un client de masse. C’est précisément ce qui rend l’accord crédible à ce stade. L’opérateur fait partir une rotation hebdomadaire entre Le Cap et l’Antarctique pendant la saison australe, de novembre à février. Il avait déjà recours à du SAF depuis 2021 pour ses activités antarctiques, et dit vouloir élargir son usage dans les prochaines saisons. En d’autres termes, Sasol n’entre pas par le plus grand marché, mais par un segment premium, plus petit, plus visible et déjà familier de cette technologie.
Ce que ce contrat dit de l’Afrique du Sud et de l’Afrique australe
Pour l’Afrique du Sud, l’enjeu dépasse le seul produit vendu. Le pays cherche à transformer une base industrielle lourde, encore très liée aux hydrocarbures et au charbon, en un atout de transition. Sasol a déjà fait savoir que son ambition ne repose pas seulement sur un vol d’essai ou un client symbolique, mais sur la montée en volume, sous réserve de la demande. Le groupe évoque une production d’un à deux millions de litres cette année, puis environ 16 millions en 2027 et jusqu’à 100 millions de litres d’ici 2030.
Cette trajectoire a une conséquence concrète pour l’écosystème sud-africain. Elle peut stimuler la collecte d’huiles usagées, structurer de nouvelles filières d’approvisionnement et créer de la valeur autour de la logistique portuaire, du raffinage et du contrôle qualité. Elle place aussi l’Afrique du Sud dans une position différente de celle de simple marché importateur : Pretoria peut devenir un fournisseur régional de produits à plus forte valeur ajoutée, dans une Afrique australe où la SADC pousse depuis longtemps des approches de développement énergétique plus intégrées.
Le signal régional est important, car le continent ne part pas de zéro. Au Kenya, Kenya Airways et Rubis Energy Kenya ont signé en mai 2026 un protocole d’accord pour développer à Nairobi une raffinerie SAF dédiée, présentée comme une première en Afrique de l’Est. Cela montre que la filière avance par projets nationaux, souvent encore modestes, mais désormais reliés à une logique continentale de montée en compétence. L’Afrique du Sud, le Kenya et d’autres pôles peuvent ainsi faire émerger un réseau africain de carburants durables au lieu d’attendre uniquement les importations venues d’Europe.
Reste une limite de taille : le marché SAF demeure étroit, cher et très réglementé. L’enjeu n’est donc pas seulement de produire, mais de produire à un coût compatible avec les compagnies aériennes, les opérateurs spécialisés et, à terme, les vols commerciaux plus larges. C’est là que la certification, la sécurisation des matières premières et la stabilité de la demande deviennent décisives. En Afrique du Sud, la question est aussi sociale et territoriale : comment capter cette valeur nouvelle sans concentrer les bénéfices dans quelques grands groupes, ni fragiliser les usages concurrents des huiles et graisses récupérées ?
À l’échelle du continent, ce contrat agit comme un test. Il dira si l’Afrique peut s’insérer non seulement dans la consommation mondiale de SAF, mais aussi dans sa production certifiée. Il dira surtout si les pays disposant d’infrastructures de raffinage, d’une industrie chimique solide et d’un accès logistique aux routes aériennes internationales peuvent convertir un savoir-faire hérité du pétrole en compétence utile à la transition. Le vrai sujet, désormais, n’est plus l’annonce. C’est la capacité à tenir les volumes, les normes et les délais.



