الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
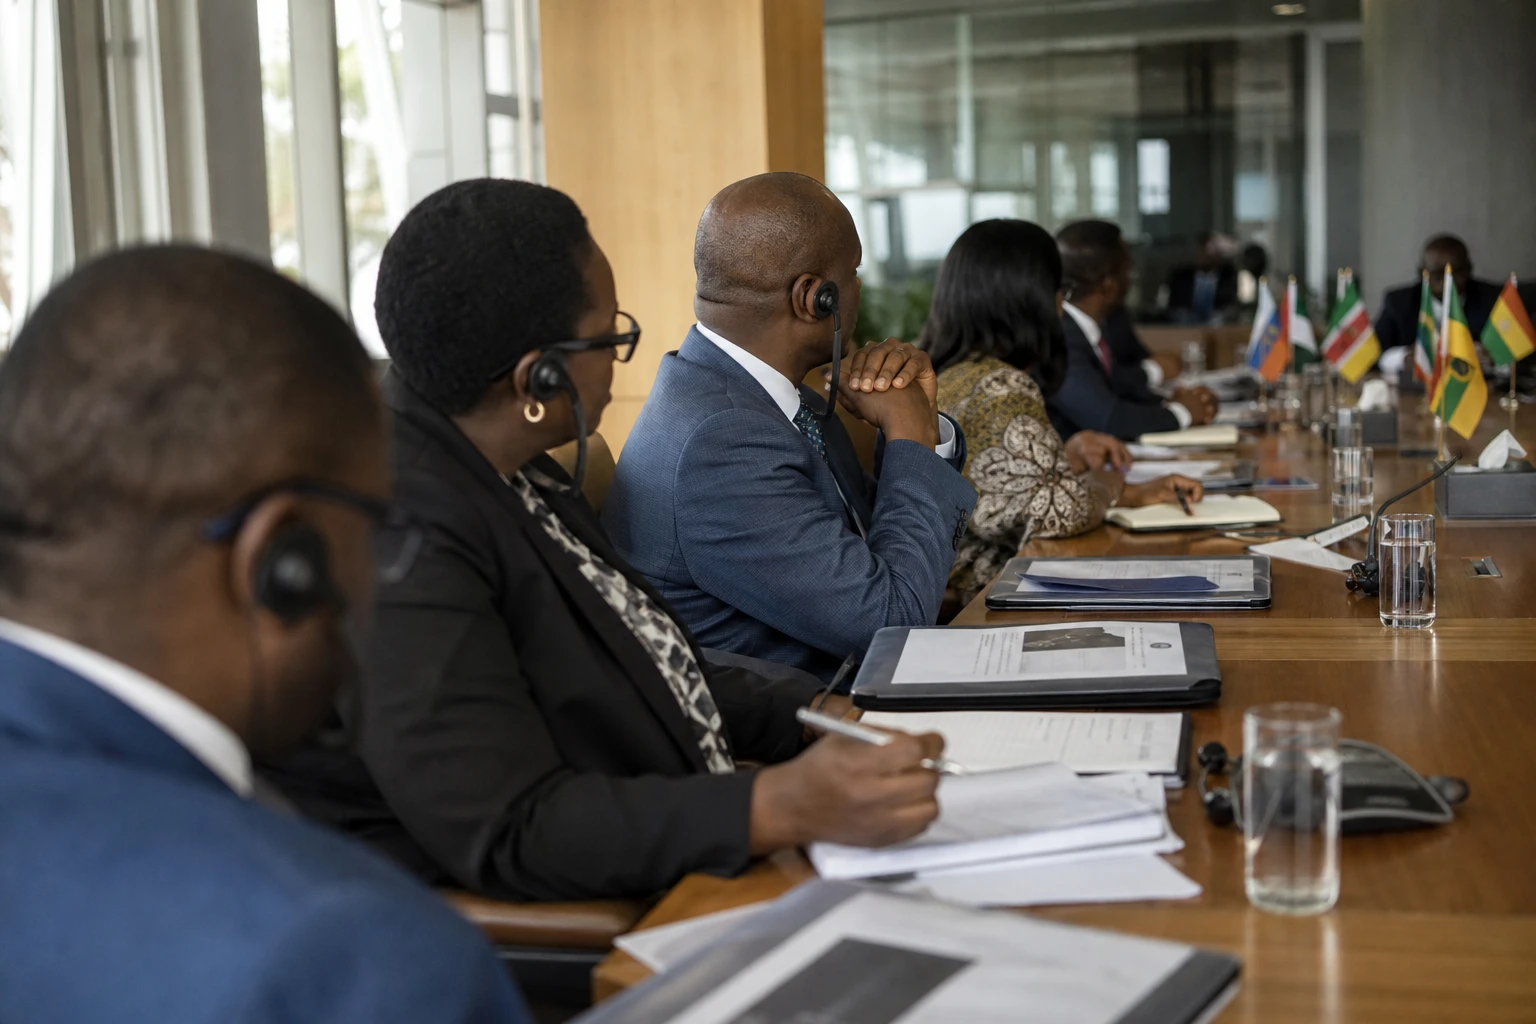
بالنسبة إلى مستخدمي Wave في السنغال، بات الرهان يتجاوز مجرد تحويل الأموال بين الأقارب. فانضمام الشركة إلى منصة الدفع الفوري الإقليمية التابعة للبنك المركزي لدول غرب أفريقيا يفتح الطريق أمام التعامل مع بنوك أخرى ومحافظ إلكترونية ومؤسسات دفع في الاتحاد.
خطوة مهمة نحو التشغيل البيني في الاتحاد الاقتصادي والنقدي لغرب أفريقيا
أصبحت Wave Digital Finance من المشاركين المصرح لهم بإتاحة خدمات منصة نظام الدفع الفوري القابلة للتشغيل البيني، أو PI-SPI، للجمهور. ونشر البنك المركزي لدول غرب أفريقيا، وهو البنك المركزي المشترك للدول الثماني في الاتحاد النقدي لغرب أفريقيا، قائمة محدّثة حتى 30 سبتمبر 2026.
ترفع هذه القائمة عدد المشاركين المصرح لهم في فضاء الاتحاد الاقتصادي والنقدي لغرب أفريقيا إلى 175. وتتصدر السنغال القائمة بـ43 مشاركًا، تليها كوت ديفوار بـ38، ثم بوركينا فاسو بـ20. وتتوزع المؤسسات الأخرى بين بنين وغينيا بيساو ومالي والنيجر وتوغو.
ويعرض البنك المركزي لدول غرب أفريقيا PI-SPI بوصفها بنية تحتية تهدف إلى جعل المدفوعات فورية ومتاحة وآمنة بين الجهات المرتبطة بها. وتشمل المنظومة، على وجه الخصوص، البنوك ومؤسسات النقود الإلكترونية ومؤسسات الدفع، ومؤسسات التمويل الأصغر في مرحلة لاحقة.
أُطلقت المنصة رسميًا في داكار في 30 سبتمبر 2025. ومن المفترض أن تعمل على مدار الساعة، بما يتيح التحويلات والمدفوعات في أي وقت، بما في ذلك خارج ساعات العمل المعتادة لفروع البنوك.
انضمام Wave إلى المنظومة بعد مرحلة من التوسع التدريجي
لم تكن Wave ضمن المؤسسات الـ45 التي أتاحت خدمات PI-SPI للجمهور عند إطلاقها. وقد لفت هذا الغياب الانتباه في السنغال، حيث تحتل الشركة مكانة محورية في الاستخدام اليومي للأموال عبر الهاتف المحمول.
تغير الوضع مع اقتراب الموعد التنظيمي الذي حدده البنك المركزي لدول غرب أفريقيا. ففي بيان نُشر في 25 يونيو 2026، منح البنك المركزي البنوك ومؤسسات النقود الإلكترونية ومؤسسات الدفع مهلة حتى 30 سبتمبر 2026 لاستكمال الربط وإتاحة خدماتها للجمهور.
وكان البنك المركزي لدول غرب أفريقيا قد أفاد حينها بأن 80 مشاركًا كانوا قد اتصلوا بالمنصة حتى 24 يونيو 2026. كما أوضح أن 74 مؤسسة أخرى كانت تجري اختبارات في ظروف تشغيل فعلية. أما مؤسسات التمويل الأصغر الخاضعة لإشراف اللجنة المصرفية للاتحاد النقدي لغرب أفريقيا، فقد حُدد لها الموعد النهائي في 30 يونيو 2027.
وهكذا يأتي انضمام Wave ضمن الجدول الزمني الذي وضعه المنظم. ولا يعني ذلك بالضرورة أن جميع الوظائف ستكون متاحة بالطريقة نفسها لجميع العملاء منذ اليوم الأول. إذ تعتمد الخدمات المفعّلة على مستوى التكامل التقني والعروض التي يتيحها كل مشارك فعليًا.
ما الذي يمكن أن يغيره التشغيل البيني للعملاء؟
حتى الآن، كان استخدام Wave يعتمد إلى حد كبير على شبكتها الخاصة. وكان بإمكان العملاء إرسال الأموال أو تسديد ثمن المشتريات أو سحب النقد عبر نقاط وخدمات الشركة.
ومع PI-SPI، بات من الممكن ربط المحفظة ببيئة أوسع. وعمليًا، سيتمكن المستخدم من التعامل مع حسابات أو محافظ لدى مؤسسات مشاركة أخرى، عندما تُفعّل الوظائف المقابلة.
يقلص هذا التطور العزلة بين الشبكات. ولن يحتاج العميل بالضرورة بعد الآن إلى التحقق مما إذا كان المستفيد يستخدم المشغل نفسه أو البنك نفسه. كما أن الأمر مهم للتجار، إذ يمكنهم تلقي مدفوعات من شبكات متعددة من دون تعدد الأجهزة التقنية.
وقد تجد الشركات الصغيرة والعاملون في الاقتصاد غير الرسمي فائدة خاصة في ذلك. فالتشغيل البيني الفعلي يمكن أن يسهّل تحصيل الأموال، ويقلل التعامل النقدي، ويساعد على تتبع المعاملات. لكن الأثر الفعلي سيتوقف على الرسوم المطبقة، وتوافر الخدمة، وقدرة العملاء على فهم الخيارات الجديدة.
في المناطق الحضرية، حيث الاستخدامات الرقمية متقدمة بالفعل، قد يظهر الأثر سريعًا في المدفوعات بين الأفراد والمعاملات التجارية. أما في المناطق الريفية، فستظل جودة التغطية الهاتفية، وإمكانية الوصول إلى هاتف مناسب، وكثافة نقاط السحب عوامل حاسمة.
تغير موازين القوى بين المشغلين
يغير انضمام Wave أيضًا ميزان المنافسة في السوق السنغالية، وعلى نطاق أوسع في الاتحاد الاقتصادي والنقدي لغرب أفريقيا. فلم تعد المنافسة بين مشغلي الأموال عبر الهاتف المحمول والبنوك وشركات التكنولوجيا المالية مقتصرة على إبقاء المستخدمين ضمن منظومة مغلقة.
وسيتعين على هذه الجهات أيضًا التمايز من خلال موثوقية التطبيقات وسرعة المعالجة والأسعار وخدمة العملاء والحلول الموجهة للشركات. وقد يوسع التشغيل البيني السوق، لكنه قد يزيد كذلك حدة المنافسة على الاستخدامات الأكثر ربحية.
أما بالنسبة إلى البنك المركزي لدول غرب أفريقيا، فيتمثل التحدي الآن في تحويل الربط التنظيمي إلى استخدام يومي. ويعطي عدد المشاركين مؤشرًا على حجم الشبكة، لكنه لا يكفي وحده لضمان تجربة سلسة للأفراد والتجار والإدارات.
لذلك، سيتعين على البنك المركزي متابعة عدة جوانب: التوافر الفعلي للخدمات، وأمن المعاملات، ومعالجة الشكاوى، وشفافية الأسعار. وستكون ثقة المستخدمين بأهمية البنية التقنية نفسها.
بنية تحتية إقليمية تستحق المتابعة
تندرج PI-SPI في إطار زخم أوسع لتحديث المدفوعات في غرب أفريقيا. فالهدف لا يقتصر على ربط التطبيقات، بل يشمل أيضًا تقارب الاستخدامات المالية في 8 دول تتشارك فرنك CFA وبنكًا مركزيًا مشتركًا.
وبالنسبة إلى الشركات الناشطة في أسواق متعددة ضمن الاتحاد الاقتصادي والنقدي لغرب أفريقيا، يمكن للمدفوعات الأسرع بين المؤسسات أن تسهّل التسويات التجارية. وقد تستخدم الإدارات المنصة أيضًا في بعض العمليات، رهناً بإطلاق الخدمات المناسبة.
وسيكون المؤشر التالي هو الفجوة بين عدد المؤسسات المصرح لها وعدد العملاء الذين يستخدمون PI-SPI فعليًا. كما ينبغي رصد مدى انتشار التشغيل البيني خارج العواصم الكبرى، ولا سيما في داخل السنغال وكوت ديفوار وبوركينا فاسو.
ومع انضمام Wave، تكتسب المنظومة جهة بارزة جدًا لدى الجمهور. وستكون الخطوة التالية التحقق مما إذا كان هذا الحضور يسرّع المعاملات بين الشبكات ويسهم في جعل PI-SPI أداة إقليمية مستخدمة يوميًا، لا مجرد بنية تحتية متاحة على الورق.
الاطلاع على القائمة الرسمية للمشاركين في PI-SPI حتى 30 سبتمبر 2026.
قراءة الجدول الزمني للربط الذي حدده البنك المركزي لدول غرب أفريقيا.