الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
الخام الأول ثم سوق يتعين إقناعه
تقترب أوغندا أخيرا من لحظة تستعد لها منذ نحو 20 عاما: إخراج نفطها من حوض ألبرت وطرحه في الأسواق الدولية. لكن قبل شحن أولى الكميات، اختارت البلاد الوسيط الذي سيسوق خامها إلى المصافي. ويكشف هذا الاختيار الكثير عن استراتيجية أوغندا: التحرك بسرعة، وضمان المبيعات، والاستعانة بجهة قادرة على التعامل مع القيود اللوجستية التي تواجه بلدا حبيساً.
تندرج القضية في إطار إقليمي محدد. فأوغندا عضو في جماعة شرق أفريقيا، وهي منظمة تضم 8 دول شريكة، بينها تنزانيا وكينيا وجنوب السودان. وفي هذا المجال، لم تعد البنى التحتية للطاقة تقتصر على استخراج النفط، بل باتت تشكل أيضا الممرات التجارية والمحطات ومستودعات التخزين والمفاضلة بين موانئ المحيط الهندي. ولهذا تربط كمبالا مستقبلها النفطي الآن بمدينة تانغا في تنزانيا، بدلا من الاكتفاء بمخرج وطني عبر الحدود.
فيتول من الوقود المستورد إلى الخام المراد بيعه
في 5 سبتمبر 2026، أعلنت شركة النفط الوطنية الأوغندية UNOC أنها عهدت إلى فيتول بتسويق حصة الدولة والشركة العامة من الخام في مشروع «بيرل سويت»، وهو الاسم الرسمي الجديد لمزيج النفط الأوغندي المعد للتصدير. وجاء الإعلان بعد أيام من تقديم السلطات هذا الاسم علنا، في 2 سبتمبر 2026، ليؤكد أن أولى الصادرات باتت متوقعة مطلع 2027.
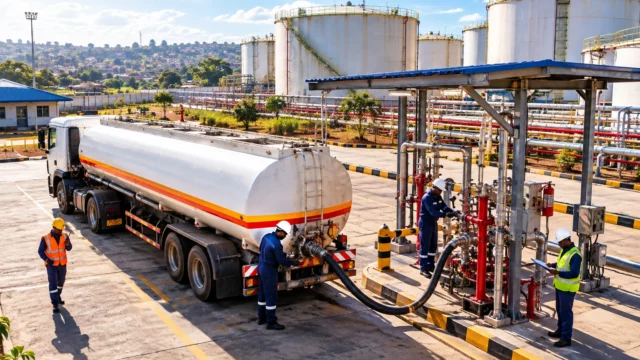
لم يأتِ الاختيار من فراغ؛ فشركة فيتول تعرف السوق الأوغندية بالفعل. فمنذ أغسطس 2023، تملك شركتها التابعة في البحرين اتفاقا مدته 5 سنوات لاستيراد المنتجات النفطية المكررة المخصصة لأوغندا. ودخل هذا الترتيب حيز التنفيذ فعليا في يوليو 2024، حين بدأت UNOC تؤدي دور المستورد الحصري للبنزين والديزل ووقود الطائرات. وتقول السلطات الأوغندية إنها ترى في ذلك وسيلة لتحسين تنظيم الإمدادات والحد من الوسطاء.
أما هيكل المشروع في باطن الأرض، فلم يتغير. ففي حقلي تيلينغا وكينغفيشر، تملك UNOC حصة 15%، مقابل 56.67% لشركة توتال إنرجيز و28.33% لشركة CNOOC. ومن المتوقع أن يبلغ الإنتاج في مشروعي الحقلين معا نحو 230,000 برميل يوميا. لذا تراهن أوغندا على إنتاج متواضع بالمقاييس العالمية، لكنه استراتيجي لميزانيتها ووارداتها وميزان مدفوعاتها.
علاقة مفيدة، لكن الاعتماد يستدعي المتابعة
لا تقتصر الشراكة مع فيتول على تجارة النفط. ففي ديسمبر 2025، وافقت المجموعة أيضا على توفير تسهيل تمويلي بقيمة 2 مليار دولار لشركة UNOC، على مدى 7 سنوات وبمعدل فائدة 4.92%. وصُمم التمويل لدعم البنى التحتية النفطية: المصفاة، ومحطتي التخزين في كمبالا وجينجا، فضلا عن وصلات نقل المنتجات المكررة. وبعبارة أخرى، لم يعد التاجر مجرد بائع محتمل، بل أصبح أيضا ممولا وحلقة في منظومة الطاقة الأوغندية.
لهذا التقارب مزايا واضحة. فقد عززت UNOC حضورها، وأُحسن تنظيم تدفقات الواردات، ويمكن للسلطات القول إن الإمدادات استقرت. كما أشارت وزارة المالية الأوغندية إلى أن نشاط الاستيراد أسهم في عودة الشركة العامة إلى تحقيق الأرباح. لكن لهذه الكفاءة جانبا آخر: إذ باتت شركة واحدة تجمع وظائف حساسة، من استيراد الوقود إلى بيع الخام، مرورا بجزء من تمويل البنى التحتية. وهذا أمر لا يستهان به بالنسبة إلى بلد يريد تعزيز سيادته في مجال الطاقة.
ويضيف الجدول الزمني بعدا آخر إلى الصورة. فلطالما أملت السلطات بدء الإنتاج التجاري في 2025 أو 2026. وتشير وثائق ميزانية السنة المالية 2025/2026 الآن إلى بدء الإنتاج في النصف الثاني من 2026، فيما تحول إعلانات سبتمبر 2026 التوقعات إلى تصدير النفط مطلع 2027. وهذا التأخير ليس مسألة تقنية فحسب، بل يبين أن البلاد تدخل مرحلة تتساوى فيها أهمية بناء البنى التحتية وتوافر التمويل والتنسيق الإقليمي مع أهمية الجيولوجيا نفسها.
رهان شرق أفريقي لا يقتصر على أوغندا
يمر محور المنظومة عبر تنزانيا. فمن المقرر نقل خام حوض ألبرت عبر خط أنابيب شرق أفريقيا لنقل النفط الخام (EACOP) إلى ميناء تانغا على المحيط الهندي. كما أطلقت السلطات التنزانية والأوغندية، بالتعاون مع فيتول وUNOC، مشروعا لإنشاء مركز إقليمي للطاقة في تانغا. وعمليا، يجعل ذلك الممر الأوغندي التنزاني عمودا فقريا للطاقة في شرق أفريقيا، مع آثار محتملة على النقل والتخزين والخدمات المينائية والتبادل داخل المنطقة.
لذا يتجاوز الرهان بالنسبة إلى كمبالا النفط وحده. فالهدف هو تحويل مشروع استخراج إلى سلسلة قيمة تشمل الإنتاج والتصدير والتكرير والتخزين والتوزيع. وبالنسبة إلى السكان، لا تقتصر الفائدة المنتظرة على رقم لبراميل النفط، بل تشمل أسعار الوقود وإيرادات الدولة والوظائف المرتبطة بأعمال البناء وقدرة الدولة على تمويل أولوياتها. أما بالنسبة إلى الشركات، فالإشارة مختلفة تماما: تقدم أوغندا نفسها بوصفها سوقا تريد الآن التحكم في لوجستيات النفط بدلا من الخضوع لها.
ويبقى سؤال محوري للأشهر المقبلة: هل سيمنح هذا التوسع أوغندا هامشا أكبر للمناورة، أم سيعزز اعتمادها على شركاء دوليين حاضرين بالفعل في جميع مراحل دورة النفط؟ ستتوقف الإجابة على سرعة تشغيل خط EACOP، والتقدم في بناء مصفاة كابالي، وقدرة UNOC على التحول إلى مشغل مستقل بدلا من مجرد وسيط لتنفيذ العقود. وفي شرق أفريقيا، حيث تعيد البنى التحتية رسم موازين القوى، دخلت أوغندا مرحلة حاسمة.