الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
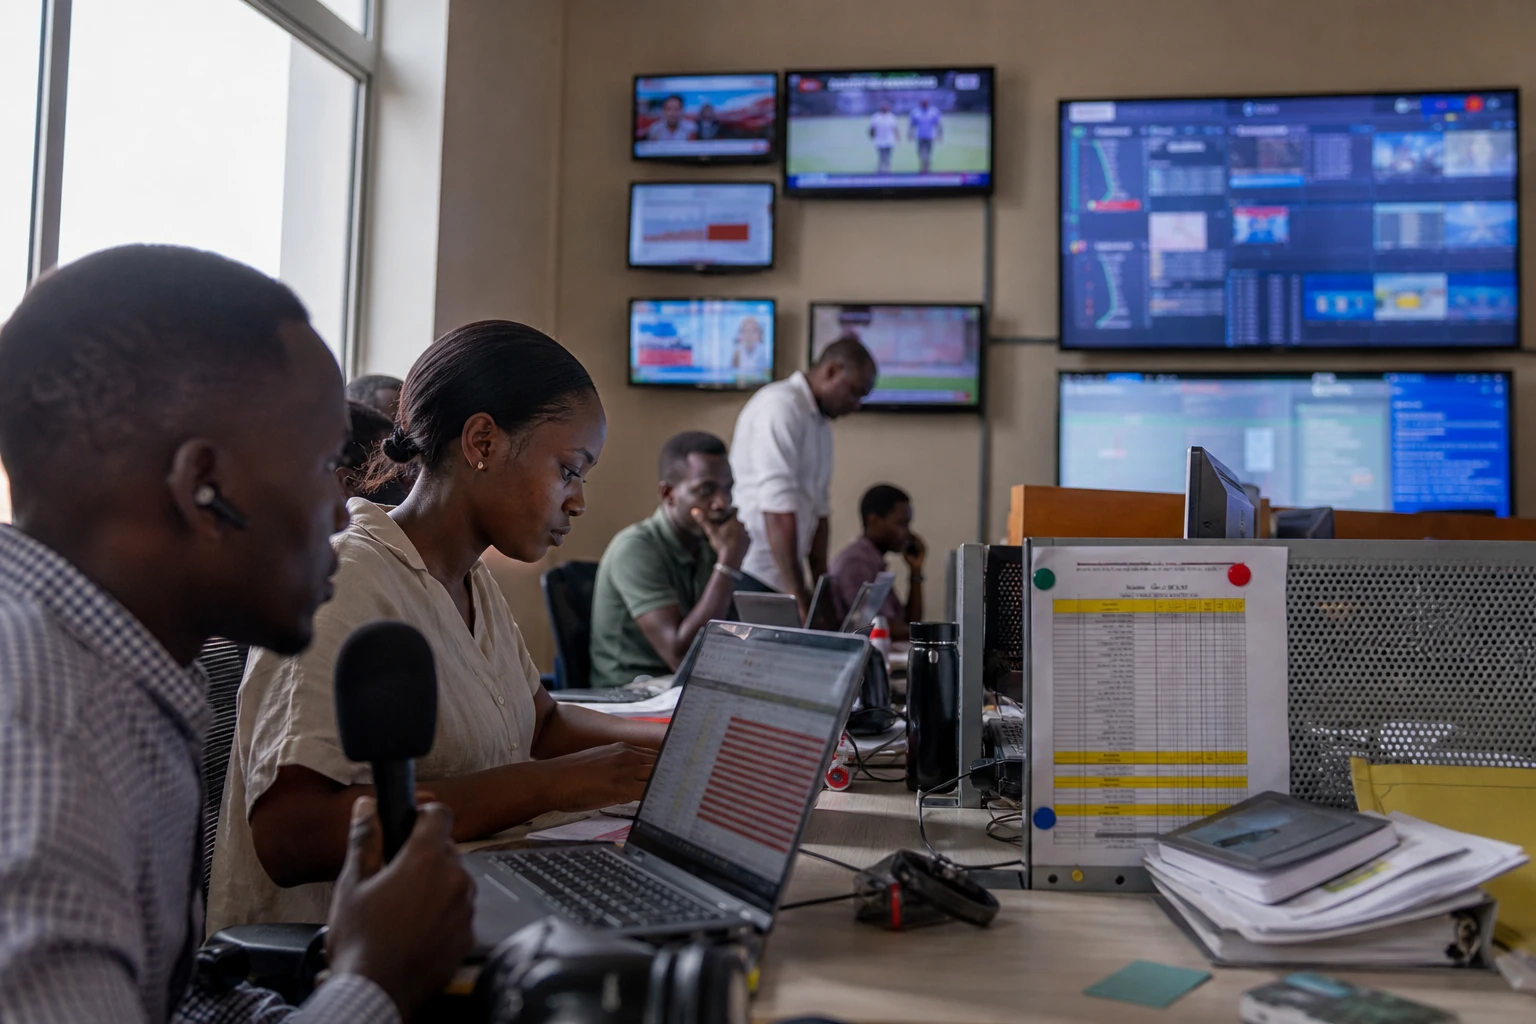
إدارة ضريبية تغيّر أسلوب عملها
في كمبالا، لم تعد المعركة الضريبية تُخاض عند مكاتب التحصيل فحسب، بل انتقلت إلى قواعد البيانات والفواتير الإلكترونية والفوارق الرقمية بين ما تصرّح به الشركة وما تبيعه فعلياً. وفي أوغندا، يعكس هذا التحول توجهاً أوسع: تسعى الدولة إلى تمويل طموحاتها التنموية من دون الاعتماد أكثر فأكثر على الاقتراض الخارجي.
وأكدت هيئة الإيرادات الأوغندية في 7 سبتمبر 2026 إطلاق استراتيجيتها لإدارة مخاطر الامتثال الضريبي، بالتزامن مع خطة لتحسين الامتثال للسنة المالية 2026/27. وقالت الإدارة إنها تعتزم الاستناد إلى بيانات دافعي الضرائب والمعاملات وقطاعات النشاط لرصد المخالفات، وتوجيه عمليات التدقيق، وتشجيع الامتثال الطوعي.
ولم يأت هذا النهج من فراغ. فقد أوصى صندوق النقد الدولي أوغندا من قبل بتعزيز إدارة مخاطر الامتثال، وتحسين الأدوات الضريبية الرقمية، وتوسيع البرامج الموجهة إلى كبار دافعي الضرائب والقطاعات المتخصصة. ولذلك، فإن التحول الحالي امتداد لإصلاح بدأ منذ عدة سنوات، لكن بوتيرة جديدة.
مقارنة البيانات لرصد التباينات
يمكن شرح جوهر المنظومة ببساطة، لكن تطبيقها أكثر تعقيداً. إذ تعتزم الإدارة الضريبية مقارنة المعلومات المتعلقة بالإقرارات والمبيعات والأجور والصادرات والمعاملات الدولية لتحديد السلوكيات التي تنطوي على مخاطر. وتقول هيئة الإيرادات الأوغندية إن الخطة تشمل التزامات متعددة: تسجيل الشركات، والإقرارات الضريبية وإقرارات المبيعات، وسداد الضرائب، والاستقطاعات من الأجور، والضرائب على العمليات العابرة للحدود.
وتحدد وثيقة الهيئة 22 خطراً رئيسياً لعدم الامتثال. ومن بينها التباينات بين الصادرات المسجلة في نظام ASYCUDA الجمركي الآلي والصادرات المعلنة لأغراض ضريبة القيمة المضافة أو ضريبة الدخل. كما تستهدف الإدارة الاختلافات بين المخزون والمبيعات، وتضخيم تكاليف البيع، والنفقات غير المبررة، وعدم التصريح عن الأجور كاملة، والاستقطاعات من المنبع التي لا تظهر في الإقرارات.
ويستجيب هذا التوجه في الاستهداف لمنطق واضح في إعداد الموازنة. ففي السنة المالية 2026/27، تتوقع الحكومة الأوغندية إيرادات محلية بقيمة 45.96 تريليون شلن أوغندي، منها 40.16 تريليون شلن يُنتظر أن تأتي من الضرائب. ومن ثم، يتعين على خطة تعبئة الإيرادات تأمين حصة أساسية من التمويل العام، في وقت تبلغ فيه الموازنة الوطنية 84.4 تريليون شلن، وتثقل أعباء الدين كاهل هامش المناورة.
وتعتمد الاستراتيجية أيضاً على أدوات أكثر وضوحاً للشركات. ففي أغسطس 2026، وسّعت هيئة الإيرادات الأوغندية نطاق إلزامية استخدام نظام الإيصالات والفواتير المالية الإلكترونية، أو EFRIS، ليشمل قطاعات عدة، منها التصنيع والتعدين والمحاجر والمياه والنفايات والفنون والترفيه، فضلاً عن تجارة الوقود بالجملة والتجزئة. وبذلك يصبح نظام الفوترة الإلكترونية، الإلزامي أصلاً لدافعي الضرائب المسجلين لضريبة القيمة المضافة، ركيزة للرقابة الضريبية.
ما الذي يتغير للشركات والدولة والمنطقة؟
الفائدة واضحة بالنسبة إلى الدولة. فما زال تحصيل الضرائب في أوغندا محور نقاش قديم: كيف يمكن توسيع القاعدة الضريبية من دون خنق النشاط الرسمي، مع الحد في الوقت نفسه من فرص الاحتيال وأخطاء الإقرار. ويسمح استخدام البيانات بتوجيه عمليات التدقيق على نحو أفضل وتجنب الرقابة الواسعة والعشوائية، التي غالباً ما تكون مكلفة وقليلة الفعالية. كما أنه وسيلة لتحديث الإدارة في بلد أصبح فيه التحول الرقمي أداة من أدوات السياسة العامة.
أما أثر ذلك على الشركات فسيكون متفاوتاً. ومن المرجح أن تتمكن المجموعات المنظمة، التي اعتادت بالفعل الأدوات الرقمية، من استيعاب الإصلاح على نحو أفضل. في المقابل، سيتعين على الشركات الصغيرة ومتاجر التجزئة والعاملين في القطاعات التي أُدرجت حديثاً في نظام EFRIS تعديل عاداتهم في الفوترة وإدارة المخزون والإقرار الضريبي. وفي بلد لا يزال الاقتصاد غير الرسمي فيه واسعاً، قد يؤدي الانتقال إلى مزيد من التتبع إلى تكاليف للتكيف، لكنه قد يقلل أيضاً أوجه التفاوت بين الجهات الرسمية وغير الرسمية.
وتربط الحكومة هذا الإصلاح بهدف أوسع: رفع الإيرادات المحلية إلى ما يقارب 20% من الناتج المحلي الإجمالي على المدى المتوسط، مقابل نحو 14% اليوم، وفقاً لوزارة المالية. ويتطلب هذا الطموح إدارة أكثر دقة، فضلاً عن تحسين العلاقة مع دافعي الضرائب. ومن هنا يأتي الخطاب الرسمي بشأن الامتثال الطوعي والتوعية والدعم القطاعي. وما زال الإلزام قائماً، لكنه بات يقترن بخطاب عن الخدمة العامة والقدرة على التنبؤ.
وظهرت إشارة مهمة أخرى في أواخر أغسطس 2026، حين وافق مجلس الوزراء الأوغندي على استخدام رقم الهوية الوطنية بوصفه الرقم الضريبي الموحد. ومن شأن دمج قواعد البيانات أن يحسن دقة الملفات، ويحد من التكرار، ويسهّل متابعة دافعي الضرائب. ويُظهر ذلك أن الإصلاح الضريبي الأوغندي لا يقوم على زيادة عمليات التدقيق فحسب، بل على بناء هيكل إداري أكثر توحيداً.
ويتجاوز الرهان كمبالا على المستوى الإقليمي. فأوغندا عضو في جماعة شرق أفريقيا، حيث تسعى دول عدة إلى زيادة إيراداتها المحلية لتقليل اعتمادها على التمويل الخارجي ودعم خططها للتصنيع على نحو أفضل. وتُعد رقمنة التحصيل وربط معرّفات دافعي الضرائب ومقارنة البيانات التجارية اتجاهات تشهدها إدارات عدة في القارة. وتختبر أوغندا هنا مساراً قد يلهم دولاً أخرى في جماعة شرق أفريقيا، خصوصاً حيث تُضعف الصادرات والتدفقات العابرة للحدود والمبيعات غير المصرّح بها القاعدة الضريبية.
وتبقى مسألة التنفيذ. فلا يكون للاستراتيجية القائمة على البيانات أثر إلا إذا كانت الملفات موثوقة، والأنظمة مترابطة، ومراقبو الضرائب مجهزين بالوسائل التقنية والقانونية اللازمة للتحرك. ولذلك، ينبغي في الأشهر المقبلة متابعة تنفيذ خطة 2026/27، والتوسع الفعلي لنظام EFRIS في القطاعات المشمولة حديثاً، وتطور الإيرادات المحققة مقارنة بالأهداف المعلنة. وهنا سيتضح عملياً مدى أثر الإصلاح الذي بدأ في كمبالا.