الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
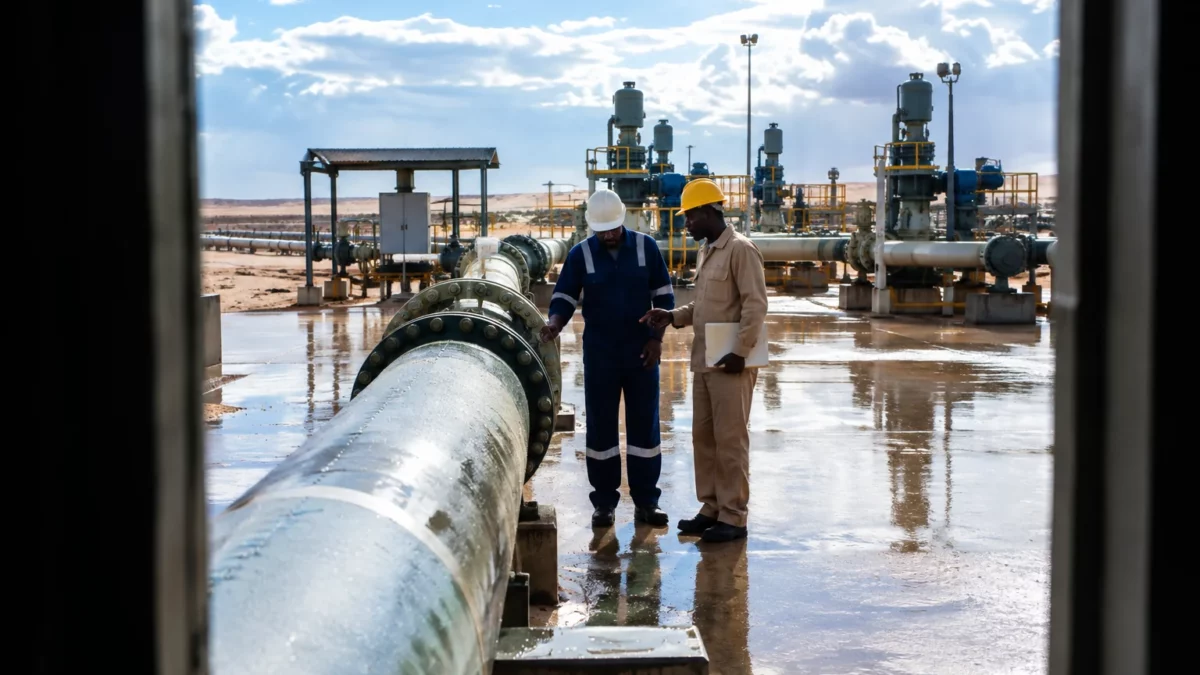
لا يكفي جنوب السودان العثور على مكامن جديدة؛ بل يحتاج أيضاً إلى القدرة على نقل الخام وبيعه وتحويل عائداته إلى خدمات عامة. ويضع فتح 14 كتلة للاستكشاف هذه المعادلة في صدارة الاهتمام، في وقت تظل فيه الإيرادات الوطنية مرتبطة ارتباطاً وثيقاً ببنى تحتية تقع في أراضي جاره الشمالي.
عرض للاستكشاف في بلد غير ساحلي
منذ استقلاله عام 2011، لا يزال جنوب السودان بلا منفذ إلى البحر. وتعبر صادراته النفطية أنابيب تمر عبر السودان وصولاً إلى منشآت البحر الأحمر. وقد جعلت الحرب التي اندلعت في السودان في أبريل 2023 هذا الممر عرضة بشكل خاص للقتال والأضرار التي تلحق بالبنى التحتية.
ويؤثر هذا الاعتماد في الاقتصاد بأكمله. ويقدّر بنك التنمية الأفريقي أن النفط يمثل ما بين 70 و80% من إيرادات الموازنة، ونحو 95% من الصادرات. لذا فإن توقف الإنتاج أو النقل يقلص إيرادات الدولة وتدفقاتها من العملات الأجنبية، مع آثار تتجاوز قطاع النفط.
جنوب السودان عضو في الهيئة الحكومية للتنمية (إيغاد)، وهي منظمة إقليمية في شرق أفريقيا. لكن صلته بالسودان تظل حاسمة لصادراته من الخام. وتستجيب المشاريع التي أشارت إليها جوبا لتنويع مسارات التصدير وزيادة التكرير لهشاشة لوجستية، بقدر ما تلبي حاجة إلى النمو.
14 كتلة، لكن البيانات تحتاج إلى استكمال
في خطاب وطني ألقاه يوم الأربعاء 18 نوفمبر 2026، أعلن وزير النفط، أواو دانيال تشوانغ، طرح 14 كتلة أمام المستثمرين الإقليميين والدوليين. وتدرجها الوزارة تحت الرموز A1 وA2 وA3 وA4 وA5 وA6 وB1 وB4 وC1 وC2 وD1 وD2 وE1 وE2. كما أوردت هذه القائمة وسيلة الإعلام الجنوب سودانية آي راديو.
وتستهدف الحكومة إنتاجاً يتجاوز 200,000 برميل يومياً خلال العامين المقبلين. ويتفاوت رقم الإنتاج الحالي بحسب التواريخ والبيانات المتاحة: إذ تشير الوزارة إلى نحو 170,000 برميل يومياً، فيما أفادت سلطات نفطية بإنتاج 174,000 برميل في يونيو 2026. لذا فإن زيادة الإنتاج الحالي ستعتمد بقدر ما على إعادة تأهيل الحقول القائمة، كما ستعتمد على الاكتشافات المستقبلية.
وتنص وثائق الوزارة على إجراء مشاورات أو شراء البيانات قبل الاطلاع على الخرائط التفصيلية والإحداثيات الجغرافية والتقارير الفنية. وتشمل الوثائق، على وجه الخصوص، قانون النفط لعام 2012 ونموذجاً لاتفاقية تقاسم الإنتاج، وهي اتفاق يوزع الإيرادات والمخاطر بين الدولة والشركات.
لكن الملف يواجه قيداً مهماً: فبحسب دليل المستثمرين الرسمي، لا تتوفر لمعظم الكتل سوى بيانات جاذبية ومغناطيسية. أما البيانات الزلزالية والمعلومات المستمدة من الحفر فنادرة. لذلك سيتعين على الشركات تقييم تكلفة أعمال الاستكشاف الإضافية ومدى ما تنطوي عليه من مخاطر قبل الالتزام.
مخاطر أنابيب النفط لا تزال قائمة
وتكشف تجربة حديثة عن حجم التحدي. ففي فبراير 2024، أدى كسر في خط الأنابيب الذي ينقل خام دار بلند إلى وقف التدفقات من حقول حوض أعالي النيل. ووثق البنك الدولي انخفاضاً حاداً في الإنتاج، من نحو 150,000 برميل يومياً قبل الكسر إلى أقل من 50,000، وفقاً لتقريره المعني بالمناخ والتنمية. وتتباين الأرقام باختلاف الفترة والسلاسل المعتمدة، لكن المصادر تتفق على حدوث انهيار مؤقت.
واستؤنفت العمليات والصادرات عبر خط الأنابيب الرئيسي في أبريل 2025. لكن هجمات بطائرات مسيرة على منشآت نفطية في السودان، في مايو وأغسطس وأكتوبر من العام نفسه، عرقلت التدفقات مجدداً، بحسب البنك الدولي. وفي نوفمبر 2025، وبعد توقف جديد، أعلن مسؤول جنوب سوداني استئناف الصادرات، وفق ما نقلته وكالة أسوشيتد برس. وهكذا يعتمد النقل على اتفاقات وظروف أمنية تخرج إلى حد كبير عن سيطرة جوبا.
كما أشار الوزير إلى الحاجة إلى خطوط أنابيب جديدة، وقدرات للتكرير، ومستودعات للوقود، ومسارات بديلة للتصدير. ويمكن لهذه الاستثمارات أن تقلل هشاشة البلاد على المدى البعيد. لكنها تتطلب تمويلات ضخمة واتفاقات مع دول العبور واستقراراً تشغيلياً مستداماً.
من المستفيد من عائدات النفط؟
ويعد ارتفاع الإنتاج الدولة بإيرادات وعملات أجنبية أكثر. لكن أثر ذلك في الحياة اليومية سيتوقف على إدارة هذه العائدات، في بلد لا تزال فيه الإيرادات غير النفطية محدودة. وقد تتأثر المناطق القريبة من الحقول أيضاً بمسائل الوصول إلى الأراضي والتوظيف والمخاطر البيئية، فيما يظل المستهلكون في المدن والمناطق النائية عرضة لتأثير أسعار الوقود وتوافره.
لذلك، لا تقتصر المسألة على عدد الكتل التي ستُمنح. فالشفافية في العقود، ونشر الشروط المالية، والرقابة على الإيرادات، والاستثمار في أنشطة أقل اعتماداً على النفط، كلها عوامل ستؤثر في العوائد على المدى الطويل. كما أن ندرة البيانات الزلزالية تشير إلى أن الاستكشاف قد يستغرق وقتاً قبل أن يدر إيرادات.
ويأتي الإعلان قبل مؤتمر «جنوب السودان للنفط والطاقة»، المقرر عقده يومي 24 و25 نوفمبر 2026 في جوبا. ومن المقرر أن يجمع هذا اللقاء السلطات والمستثمرين لمناقشة مشاريع الطاقة. وسيشكل فرصة أولى لتحديد مدى الاهتمام بالكتل، لكنه لا يضمن توقيع عقود أو زيادة سريعة في الإنتاج.
وبالنسبة إلى شرق أفريقيا، يذكّر هذا الملف بأن أمن الطاقة يعتمد أيضاً على الممرات العابرة للحدود والتعاون بين الدول المجاورة. وسيكون المؤشر التالي الواجب متابعته هو تحويل العرض إلى اتفاقات استكشاف، بالتوازي مع إحراز تقدم في البنى التحتية وموثوقية العبور عبر السودان.