الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
في السنغال، معركة الموازنة تنتقل إلى المناطق المعتمة
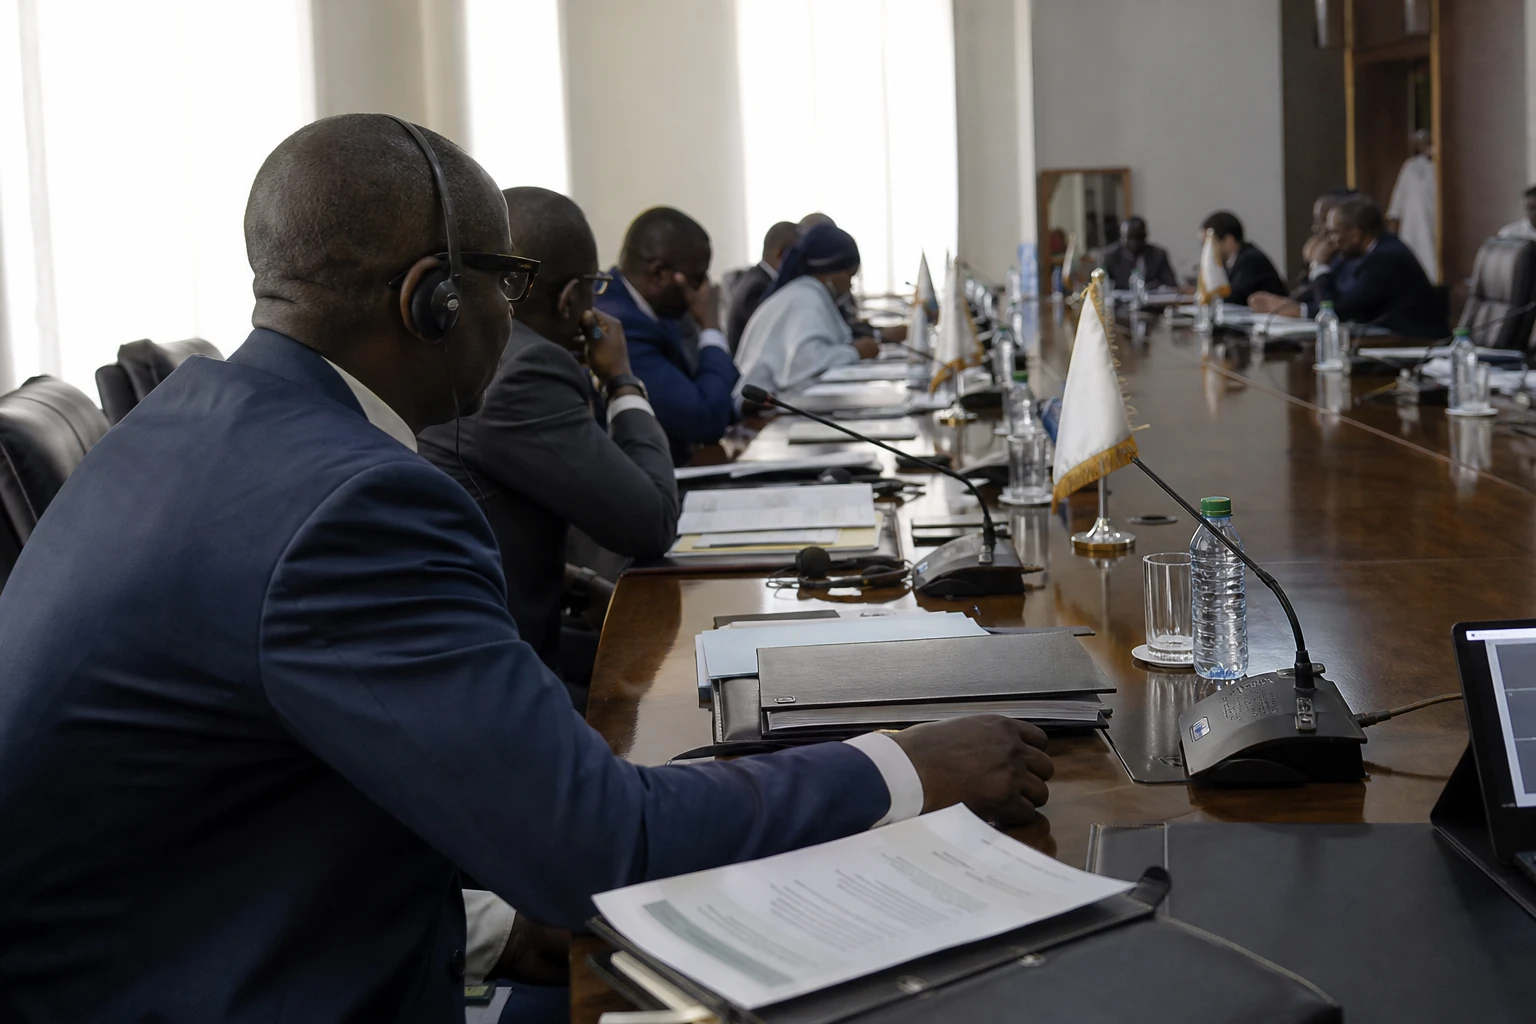
في الديمقراطية، لا يظل النقاش بشأن المال العام تقنيًا طويلًا. فهو يمس سريعًا الثقة، ومراتب السلطات، والمساحة المتاحة للرقابة البرلمانية. وفي السنغال، اكتسبت مسألة الصناديق الخاصة هذا البعد: اختبارًا للشفافية، واختبارًا لنهج المؤسسات أيضًا. في 2 سبتمبر 2026، في داكار، اعتبرت الجمعية الوطنية مقبولًا مشروع قانون عضويًا جديدًا يرمي إلى تنظيم الاعتمادات المخصصة لعدد من مؤسسات الجمهورية.
وتندرج المسألة في سياق أوسع. فمنذ إصلاح المالية العامة الذي أرساه القانون العضوي رقم 2020-07 الصادر في 26 فبراير 2020، عززت السنغال إطار إعداد الموازنة وتنفيذها والرقابة عليها، في سياق اعتماد موازنة أكثر وضوحًا. ويندرج هذا الإطار أيضًا في سياق المواءمة الإقليمية التي أرادها الاتحاد الاقتصادي والنقدي لغرب إفريقيا (UEMOA)، وهو اتحاد اقتصادي لغرب إفريقيا يضع قواعد مشتركة للدول الأعضاء في مجال المالية العامة. وبعبارة أخرى، لا يقتصر الملف على آلية داخلية؛ بل يمس مصداقية الموازنة في البلاد ضمن محيطها الإقليمي.
استئناف بعد عرقلة المجلس الدستوري
لم تظهر المبادرة البرلمانية الجديدة من فراغ. فقد أعلن المجلس الدستوري عدم قبول مشروع قانون أول، قُدّم لتنظيم النظام القانوني للاعتمادات الخاصة، في 25 أغسطس 2026. ورأت المحكمة العليا أن عددًا من إجراءات الالتزام والتصفية والأمر بالصرف والدفع والتبرير والرقابة تندرج ضمن المجال التنظيمي، لا التشريعي. وبذلك أغلقت الباب أمام نص كان قد تقدم بالفعل في اللجنة.
وكانت الحكومة نفسها قد أحالت المسألة إلى المجلس الدستوري في 18 أغسطس، عشية جلسة عامة برلمانية. وفي مرافعتها، دفعت السلطة التنفيذية بأن بعض الأحكام تتعدى على المجال الذي يخصصه الدستور للسلطة التنظيمية. وهكذا كان الصدام مباشرًا، لكنه جرى ضمن المؤسسات. أما الجمعية الوطنية، فتمسكت بهدفها المتمثل في الشفافية في إدارة المال العام. وتعكس الخطوة الجديدة في 2 سبتمبر تحديدًا الرغبة في استئناف المسار ضمن إطار أكثر أمانًا، هذه المرة عبر تعديل القانون العضوي للمالية بدلًا من طرح نص مستقل.
ووفقًا لبيانها، وافق مكتب الجمعية الوطنية على قبول مشروعي قانون، أحدهما يتعلق بالصناديق الخاصة. وطبقًا للمادة 69 من النظام الداخلي، يتعين الآن طلب رأي رئيس الجمهورية قبل مواصلة النظر فيهما. ولم يُنشر النص الدقيق بعد، لكن النية واضحة: العودة إلى إطار القانون العضوي رقم 2020-07 الصادر في 26 فبراير 2020، الذي يشكل العمود الفقري للمالية العامة السنغالية.
ما الذي سيحققه تنظيم أفضل؟
تطرح الصناديق الخاصة سؤالًا بسيطًا لكنه حساس: كيف يمكن تمويل مهام محددة للدولة من دون الخروج عن مبدأ المساءلة؟ في كل نظام للموازنة، تتطلب بعض الاعتمادات سرية أكبر من غيرها. لكن لا ينبغي أن تتحول هذه السرية إلى منطقة دائمة من الغموض. وهنا يكتسب النقاش السنغالي عمقًا. فالمسألة لا تقتصر على معرفة من يتلقى هذه الأموال، بل تشمل أيضًا معرفة الجهة التي تراقبها، والقواعد التي تستند إليها، والآثار الوثائقية التي تتركها.
ولهذه المسألة آثار ملموسة. فبالنسبة إلى السلطة التنفيذية، يتمثل الرهان في الحفاظ على هامش للمناورة في وظائف السيادة. أما بالنسبة إلى البرلمان، فالرهان معاكس: إثبات قدرته على ممارسة رقابة فعلية على بنود موازنية حساسة تاريخيًا. وأخيرًا، تمس المسألة لدى المواطنين مطلبًا بات قويًا في السنغال عام 2026: فهم أوجه إنفاق الموارد العامة وأسبابها. ويزداد هذا المطلب إلحاحًا في ظل استمرار الضغوط على موازنة الدولة، إذ تبلغ الإيرادات المتوقعة 6,188.8 مليار فرنك إفريقي، والنفقات 7,433.9 مليار فرنك إفريقي لعام 2026، وفق البيانات الرسمية لوزارة المالية. ويبلغ العجز الموازني المعلن 1,245.1 مليار فرنك إفريقي.
ويعطي السياق الاقتصادي هذا النقاش وزنًا إضافيًا. ففي 2 سبتمبر 2026، طلب مجلس الوزراء أيضًا من الوزير المكلف بالمالية تقديم قانون مالية تعديلي لعام 2026 سريعًا، مع مراعاة الاتفاق الفني المبرم مع صندوق النقد الدولي. وفي الوقت نفسه، تحدثت السلطة التنفيذية عن خطة لمعالجة الدين، واستهداف الدعم، وسداد المتأخرات الداخلية، مع إعطاء الأولوية للمؤسسات متناهية الصغر والصغيرة والمتوسطة. وفي هذا السياق، يصبح كل إنفاق يصعب تبريره أكثر وضوحًا من الناحية السياسية.
وهكذا تدخل السنغال مرحلة ستتساوى فيها أهمية جودة القاعدة القانونية مع أهمية النية المعلنة. فإذا نجح البرلمان في تنظيم الصناديق الخاصة مع احترام توزيع الاختصاصات، فسيبعث بإشارة قوية إلى نضج الرقابة على الموازنة. أما إذا واجه النص مجددًا العائق الدستوري، فسيتحول النقاش إلى إصلاح أوسع للإطارين العضوي والتنظيمي. وفي الحالتين، سيبقى السؤال نفسه: كيف يمكن التوفيق بين فعالية الدولة ومتطلبات الشفافية؟
أبعاد تتجاوز داكار
يتردد صدى هذه المرحلة السنغالية خارج داكار. ففي فضاء الاتحاد الاقتصادي والنقدي لغرب إفريقيا، تشكل شفافية المالية العامة مسألة محورية، لأنها شرط للانضباط الموازني، وإمكانية مقارنة الحسابات، وثقة الشركاء. وعلى المستوى الإفريقي، تتصل بنقاش أوسع بشأن مساءلة المؤسسات ووضوح الموازنات الوطنية. وتُظهر السنغال، التي غالبًا ما تُقدَّم بوصفها بلدًا يتمتع باستقرار مؤسسي، أن تحديث الموازنة ليس مكسبًا ثابتًا، بل ورشة عمل دائمة.
ويضيف الجدول السياسي طبقة ثانية إلى المشهد. فقد أعلنت الحكومة بالفعل عن مواعيد نهائية ضيقة لنهاية عام 2026 ولإعداد قانون المالية الأولي لعام 2027، مع توقع عرض المشروع على مجلس الوزراء قبل 30 سبتمبر 2026. وهذا يعني أن ملف الصناديق الخاصة لن يبقى معزولًا، بل سيتداخل مع المفاضلات الموازنية المقبلة، والنقاش بشأن الأولويات الاجتماعية، والطريقة التي تعتزم بها الدولة السنغالية تمويل التزاماتها من دون تشويش قراءة حساباتها.
في هذه المرحلة، لا تقتصر الأهمية على مصير النص، بل تشمل النهج الذي يتبلور. فالبرلمان السنغالي يحاول استعادة زمام المبادرة في مجال ظل طويلًا بعيدًا عن أنظار الجمهور. أما السلطة التنفيذية، فتسعى إلى الحفاظ على اتساق الإطار الدستوري والمالي. وبينهما، يبقى السؤال المحوري متعلقًا بالثقة. وفي فترة تتعرض فيها الموازنات لضغوط وتظل فيها التوقعات الاجتماعية قوية، تصبح هذه الثقة رصيدًا سياسيًا لا يقل قيمة عن الأرقام نفسها.