الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
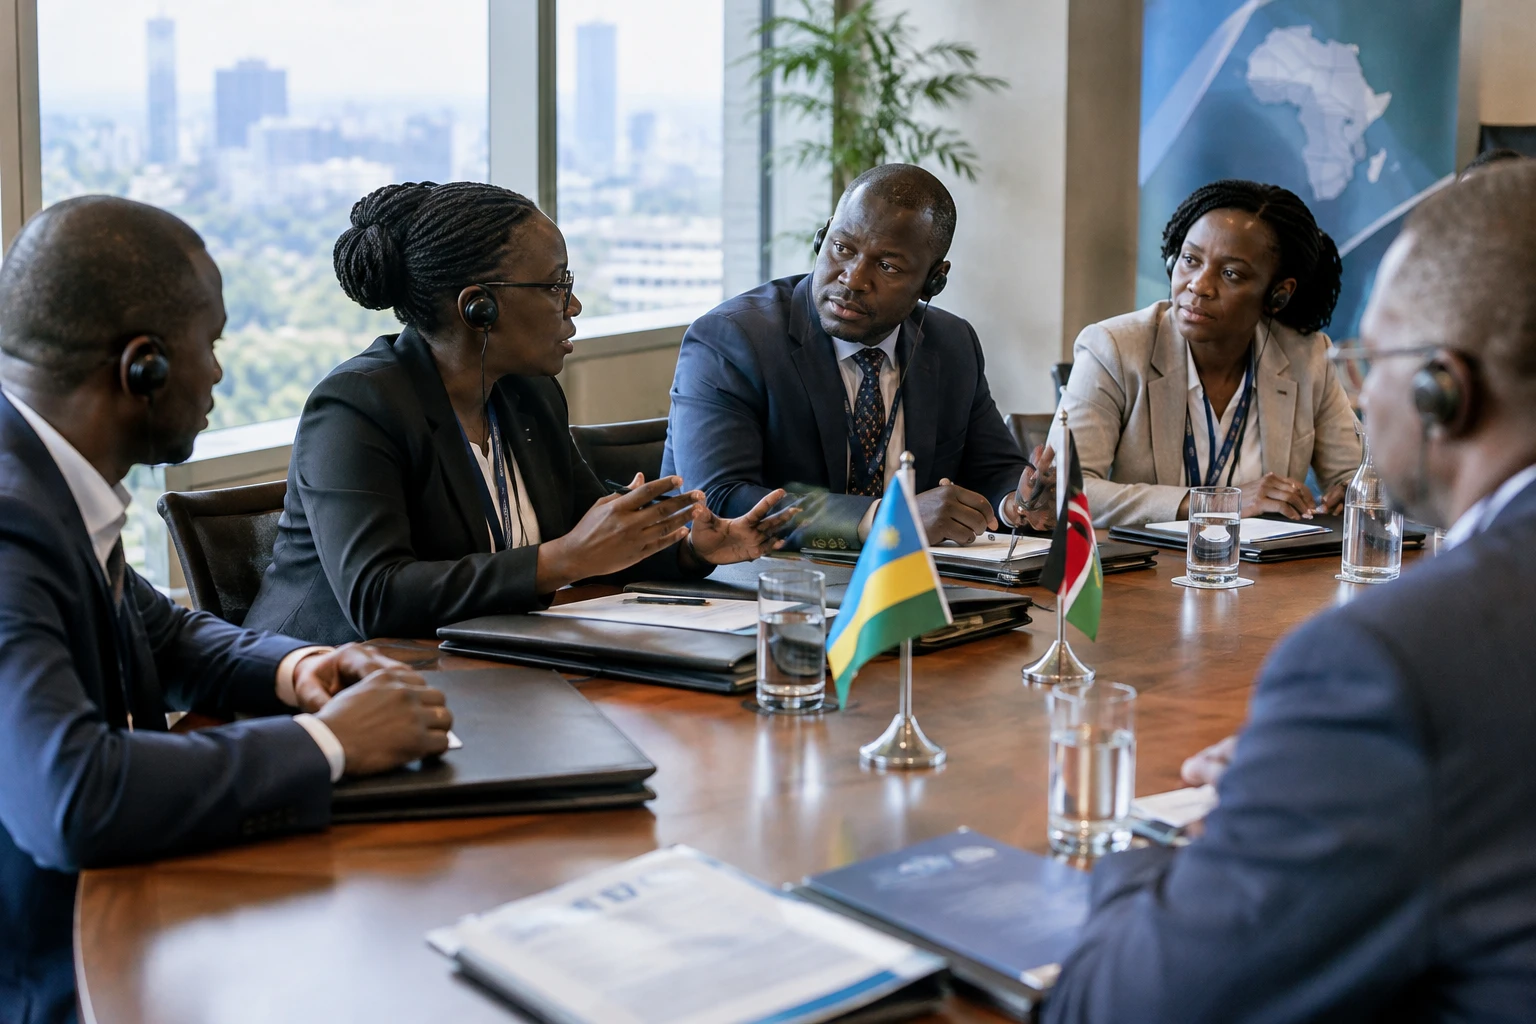
يقترب السوق الإثيوبي بالنسبة إلى سافاريكوم من عتبة حاسمة: تغطية نفقاته الجارية من دون أن تمحو إهلاكات الشبكة هذا التحسن بعد. وتُظهر حسابات النصف الأول أيضا مدى استمرار اعتماد المجموعة الكينية على أنشطتها في كينيا.
مجموعة راسخة في كينيا، وتخوض غمار سوق منفتحة
لا تزال سافاريكوم، التي تتخذ من نيروبي مقرا لها، لاعبا رئيسيا في قطاع الاتصالات والخدمات المالية عبر الهاتف المحمول في كينيا. ويظل أداؤها المحلي ذا وزن حاسم في نتائج المجموعة. وفي موازاة ذلك، تواصل الشركة ترسيخ وجودها في إثيوبيا، حيث انفتح سوق الاتصالات على المنافسة بعد هيمنة طويلة لمشغل الدولة إثيو تيليكوم.
أطلقت سافاريكوم إثيوبيا خدماتها التجارية في أكتوبر 2022. وتندرج الشركة التابعة ضمن دينامية إقليمية يسعى فيها المشغلون إلى توسيع شبكات الهاتف المحمول والمدفوعات الرقمية خارج أسواقهم التاريخية. وتنتمي كينيا وإثيوبيا إلى شرق أفريقيا، لكنهما لا تنتميان إلى المجموعة الاقتصادية الإقليمية نفسها: فالأولى عضو في جماعة شرق أفريقيا (EAC)، فيما تشارك إثيوبيا، على وجه الخصوص، في الهيئة الحكومية الدولية المعنية بالتنمية (IGAD).
نمو المجموعة يستند أولا إلى السوق الكينية
أعلنت سافاريكوم عن صافي أرباح عائدة إلى المساهمين بلغ 58.2 مليار شلن كيني خلال الأشهر الستة المنتهية في 30 سبتمبر 2026، بزيادة 35.9% على أساس سنوي. وبلغت إيرادات الخدمات 226.1 مليار شلن، بارتفاع نسبته 13.1%. ونُشرت هذه البيانات في 5 نوفمبر، وهو الموعد المحدد للإعلان عن النتائج نصف السنوية.
وتظل كينيا المحرك الرئيسي. فقد زادت إيرادات الخدمات فيها بنسبة 11.3%، فيما ارتفع صافي أرباح السوق الكينية بنسبة 13.8% إلى 66.3 مليار شلن. ويفسر هذا الأداء المحلي جزءا كبيرا من الزيادة المجمعة؛ لذلك لا تعكس نتائج المجموعة، بمفردها، تحولا نحو نمو تقوده إثيوبيا.
مع ذلك، سجلت الشركة التابعة الإثيوبية تسارعا ملحوظا في نشاطها. فقد قفزت إيرادات الخدمات لديها بنسبة 71.6% إلى 10.6 مليارات شلن. وتراجعت خسارتها قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) إلى نحو 400 مليون شلن، أي بنسبة 96.5%.
العتبة التشغيلية لا تعني تحقيق الأرباح بعد
يقرب هذا الانخفاض في الخسائر النشاط الإثيوبي من التعادل التشغيلي قبل احتساب الإهلاك. لكن نتيجة التشغيل لا تزال سلبية: إذ بلغت الخسارة 11.4 مليار شلن، بتراجع قدره 53.4%. ولا يزال صافي الخسارة يبلغ 8.8 مليارات، رغم انخفاضه بنسبة 43.2% على أساس سنوي.
وهذا التمييز مهم. فمقياس EBITDA يرصد الأداء قبل احتساب الكلفة المحاسبية للمعدات والتمويل. وقد يتحسن عندما تغطي الإيرادات النفقات الجارية بصورة أفضل، فيما تواصل الاستثمارات المنفذة بالفعل في الأبراج والشبكة الضغط على نتيجة التشغيل. ولا يزال هدف سافاريكوم المعلن هو بلوغ التعادل على أساس EBITDA في إثيوبيا بحلول مارس 2027. وهذا لا يعني أن الشركة التابعة تحقق بالفعل صافي أرباح.
ويترافق نمو الإيرادات مع زيادة عدد المستخدمين. فقد تجاوز عدد مشتركي سافاريكوم إثيوبيا النشطين خلال فترة 90 يوما 15 مليون مشترك. وتشير الشركة أيضا إلى امتلاكها أكثر من 3,500 موقع، وتغطيتها نحو 60% من السكان. وتقدم هذه المؤشرات صورة عن مدى انتشار الشبكة، لكنها لا تكفي لقياس الربحية لكل عميل أو الاستخدام المنتظم للخدمات.
ويظل التمويل نقطة أخرى تستدعي المتابعة. فلم تفصح سافاريكوم عن رقم منفصل لصافي السيولة التي استهلكتها الشركة التابعة خلال النصف الأول. ووفقا للبيانات الواردة في النتائج، تتراوح الاستثمارات المقررة في إثيوبيا بين 6 و9 مليارات شلن للسنة المالية كاملة. وترى الإدارة أن مرحلة الإنشاء الأعلى كلفة قد شارفت على الانتهاء إلى حد كبير. وسيتعين التحقق من هذا التقدير في الحسابات المقبلة، فيما لا تزال الشركة التابعة تسجل خسائر.
اختبار لاستراتيجية شرق أفريقيا
بالنسبة إلى المساهمين الذين يتابعون الأداء من نيروبي، قد يؤدي تعافي النشاط الإثيوبي إلى خفض احتياجات المجموعة التمويلية وتعزيز حضورها في سوق إقليمية كبيرة. أما بالنسبة إلى المستخدمين الإثيوبيين، فالأمر مختلف: إذ يمكن للمنافسة أن توسع خيارات الخدمات، لكن التغطية المعلنة لا توضح وحدها ما إذا كان الوصول ميسور الكلفة وموثوقا أو متكافئا بين المدن الكبرى والمناطق الأقل خدمة.
وتوضح الحالة أيضا صعوبة شائعة في توسع شركات الاتصالات: فقد تنمو الإيرادات بسرعة من دون أن تعوض فورا تكاليف إنشاء شبكة واسعة النطاق. لذلك ستكون المحطات المقبلة هي مسار الخسائر، ونفقات الاستثمار، ومدى الوفاء بهدف التعادل على أساس EBITDA المحدد في مارس 2027. وبالنسبة إلى أسواق جماعة شرق أفريقيا والهيئة الحكومية الدولية المعنية بالتنمية، سيقدم هذا التطور مؤشرا ملموسا على الشروط المالية للتوسع عبر الحدود، من دون أن يحسم أثره على كل بلد.