الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
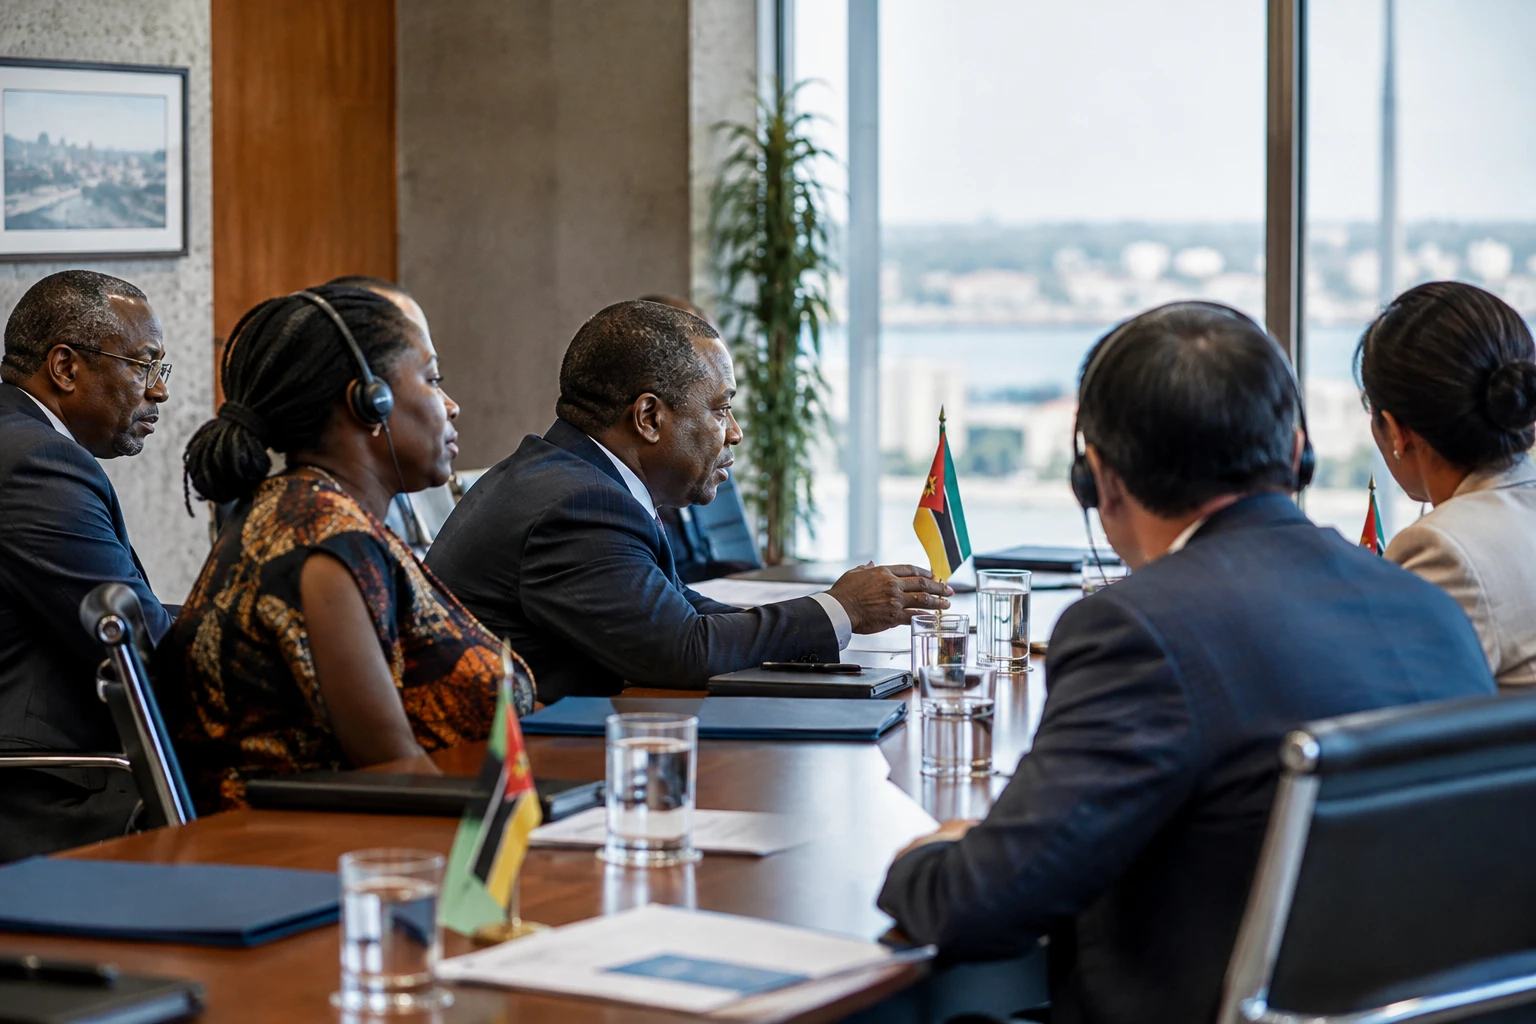
في شمال موزمبيق، تجتذب استئناف أعمال مشروع غازي ضخم مليارات الدولارات من جديد. لكن الاستثمار الذي أعلنت عنه الهند لا يضمن وحده أن تعود الفوائد المتوقعة بالنفع على نطاق واسع على الموزمبيقيين.
يقع مشروع موزمبيق للغاز الطبيعي المسال في حوض روفوما، بإقليم كابو ديلغادو. وهو يربط بين مسألتين تتجاوزان حدود البلاد: مكانة موزمبيق في أسواق الغاز العالمية وأمن الطاقة في الهند. كما يعيد إلى الواجهة سؤالاً وطنياً: كيف يمكن تحويل الموارد المصدّرة إلى وظائف وإيرادات عامة وطاقة متاحة محلياً؟
استئناف المشروع، لكنه لا يزال بعيداً عن الإنتاج
في 26 أكتوبر 2026، أعلنت شركة بهارات بتروليوم كوربوريشن المحدودة (BPCL)، وهي شركة هندية مملوكة للدولة، أنها تعتزم ضخ 1.8 مليار دولار إضافية في مشروع موزمبيق للغاز الطبيعي المسال. وخلال مؤتمرها بشأن النتائج الفصلية، قدّر مديرها المالي، فيتسا راما كريشنا غوبتا، المبالغ التي استُثمرت بالفعل بنحو 2.8 مليار دولار. وبحسب التصريحات التي أُدلي بها خلال المؤتمر، قد يصل إجمالي استثمارات BPCL إلى 4.5-4.6 مليارات دولار، مع احتساب النفقات المستقبلية والاستكشاف.
تمتلك BPCL حصة تبلغ 10% في المشروع، فيما تملك شركة توتال إنرجيز المشغّلة 26.5%. ويضم الائتلاف أيضاً الشركة الموزمبيقية العامة ENH، وشركة ميتسوي اليابانية، وعدداً من الشركاء الآسيويين، بينهم شركات هندية وتايلاندية أخرى. وتشمل المرحلة الأولى وحدتي تسييل، تبلغ قدرتهما الإنتاجية مجتمعتين نحو 13 مليون طن من الغاز الطبيعي المسال سنوياً. والغاز الطبيعي المسال هو غاز يُبرّد لنقله على متن السفن.
لكن الجدول الزمني شهد تأخيرات امتدت سنوات عدة. ففي عام 2021، علّق الائتلاف الأعمال وأعلن حالة القوة القاهرة، وهي بند تعاقدي يتيح تبرير وقف المشروع بسبب ظروف استثنائية، عقب تدهور الوضع الأمني في كابو ديلغادو. ورُفعت حالة القوة القاهرة في نوفمبر 2025. وأعلنت توتال إنرجيز والسلطات الموزمبيقية الاستئناف الكامل للأنشطة البرية والبحرية في 29 يناير 2026.
وتختلف أرقام التقدم بحسب التاريخ والمصدر. فقد أشارت BPCL إلى أن نسبة الإنجاز بلغت 47% في سبتمبر 2026. وعند إعلان استئناف العمل، قدّرت توتال إنرجيز إنجاز المشروع بنسبة 40%، واستهدفت بدء إنتاج الغاز الطبيعي المسال لأول مرة في 2029. أما BPCL فأشارت إلى وصول الغاز نحو منتصف عام 2028. ولا تصف هذه المواعيد بالضرورة المرحلة نفسها: فالشركة الهندية تتحدث عن توقعاتها للإمدادات، بينما تحدد الشركة المشغّلة بدء إنتاج المشروع في 2029. لذا ينبغي متابعة هذه المواعيد عن كثب.
الهند تسعى إلى ضمان الإمدادات على المدى الطويل
تندرج مشاركة BPCL ضمن استراتيجية هندية لتنويع مصادر الإمداد. وأعلنت المجموعة إبرام عقد شراء يشمل مليون طن من الغاز الطبيعي المسال سنوياً، مخصصة للهند. وهي تعرض هذه الكميات حالياً على عملاء محتملين، وتأمل إبرام اتفاقات تجارية خلال الفصول المقبلة. وهكذا يتيح الاستثمار لـBPCL الرهان على حصة في المشروع وعلى الوصول مستقبلاً إلى مورد للطاقة في آن واحد.
وتتجاوز هذه العلاقة نطاق الشركة. فبالنسبة إلى الهند، ستضيف مشتريات الغاز الموزمبيقي مصدراً إلى محفظة وارداتها المتنوعة. وبالنسبة إلى موزمبيق، يؤكد التمويل الهندي اهتمام الشركاء الآسيويين باحتياطيات حوض روفوما. لكن المنافع لا تتوزع تلقائياً بين الأطراف: فالمستثمرون يسعون إلى تحقيق عوائد وضمان موثوقية الإمدادات، فيما يتعين على الدولة التفاوض بشأن الإيرادات والوظائف المحلية والفوائد التي ستعود على المناطق المعنية.
وفي مابوتو، يتعين على السلطات أيضاً التعامل مع كلفة استئناف العمل والتزامات الائتلاف. أما في كابو ديلغادو، فيتأثر السكان والشركات المحلية مباشرة بالأمن والوصول إلى الأراضي والتوظيف وفرص التعاقد من الباطن. ويوفر استئناف العمل المعلن نشاطاً في الموقع، لكنه لا يكفي لتقييم جودة الوظائف أو حصة الموردين الموزمبيقيين. وستحدد هذه العناصر الأثر الاقتصادي للمشروع بما يتجاوز الصادرات.
عوائد مرتقبة في ظل قيود أمنية
لا تؤدي عودة فرق العمل إلى اختفاء المخاطر في شمال البلاد. فقد تركت الهجمات ونزوح السكان في الإقليم بصمتهما على مسار المشروع. كما واكب التعاون الأمني مع رواندا استئناف العمل. ولذلك، يتوقف استمرار المشروع بالنسبة إلى الائتلاف على توافر ظروف أمنية مستدامة. أما بالنسبة إلى السكان، فيتمثل التحدي أيضاً في القدرة على العيش والعمل في المناطق المتضررة، من دون أن تصبح حماية المنشآت المقياس الوحيد للاستقرار.
ولا يحل الغاز وحده احتياجات البلاد من الطاقة. فالإنتاج الموجه أساساً للتصدير لا يعني أن الأسر أو الشركات الموزمبيقية ستحصل تلقائياً على مزيد من الكهرباء أو الغاز بأسعار معقولة. ولذلك تظل مسألة المحتوى المحلي — أي حصة الوظائف والمشتريات والمهارات التي تُسند إلى الجهات الفاعلة في البلاد — أساسية للحكم على الآثار الملموسة للاستثمار.
وعلى الصعيد الإقليمي، يندرج المشروع ضمن الطموحات المتعلقة بالطاقة لدى مجموعة التنمية لأفريقيا الجنوبية (SADC)، التي تضم موزمبيق وجيرانها في أفريقيا الجنوبية. ويمكن لصادرات الغاز الطبيعي المسال أن تعزز مكانة البلاد في التبادل التجاري الدولي، فيما تجعل استقرار الشمال قضية تهم الشركاء الإقليميين. كما تطرح هذه الصادرات مسألة التوازن بين التصدير والاحتياجات المحلية وأهداف التنمية على المدى الطويل.
وستكون الخطوات المقبلة حاسمة: تطورات المشروع، والالتزام بمواعيد الإنتاج، وإبرام العقود التجارية التي أعلنتها BPCL. كما ينبغي متابعة كيفية تنظيم مابوتو للتكاليف والالتزامات تجاه الشركات المحلية وإتاحة الاستفادة من العوائد في كابو ديلغادو. لقد عاد تمويل الرهان الغازي لموزمبيق؛ وسيُقاس نجاحه بقدر ما يُقاس بالشحنات المصدرة، بالفوائد المستدامة التي تتحقق داخل البلاد.