السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
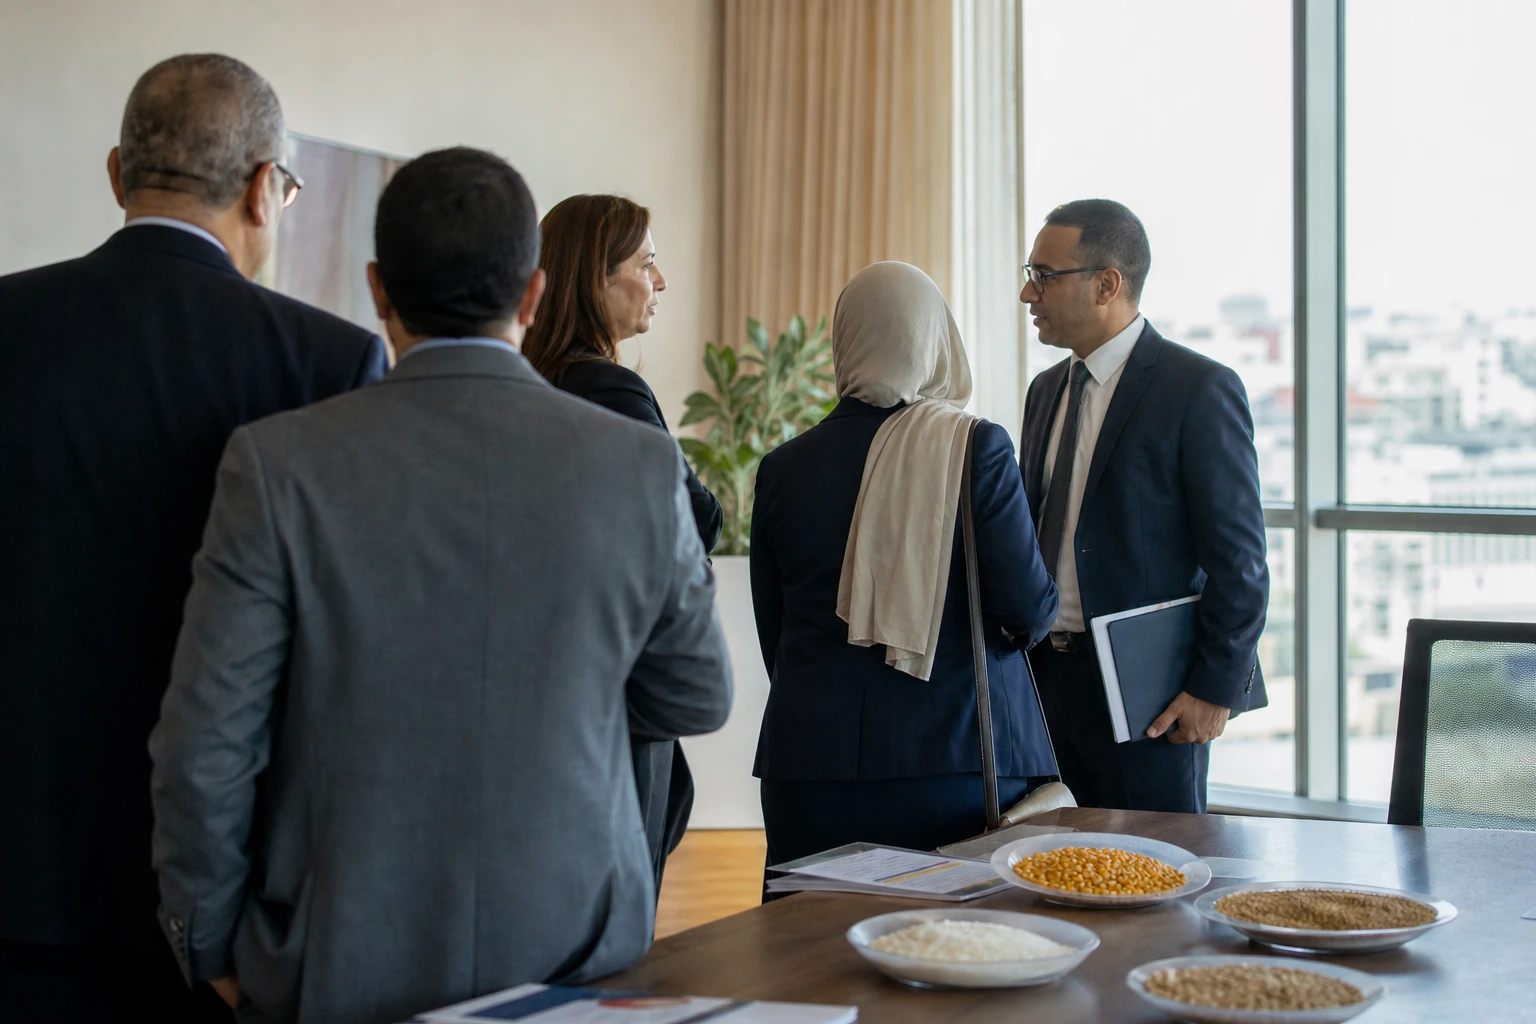
لا يكفي المحصول الجيد دائمًا لحماية الأسر. ففي المغرب العربي، تتمتع الجزائر والمغرب وتونس هذا العام بآفاق زراعية أفضل. ومع ذلك، يظل كل منها معرضًا لارتفاع جديد في الأسعار العالمية للقمح والذرة والسكر.
ولا تقتصر المخاطر على محتويات السلة الغذائية، بل تشمل أيضًا الميزانيات العامة والمستوردين ومربي الماشية وشركات التصنيع. وفي البلدان الثلاثة، بات السؤال المحوري واحدًا: من سيتحمل الكلفة الإضافية المقبلة؟
الأسواق العالمية تعاود الارتفاع
في 2 أكتوبر 2026، سجلت منظمة الأمم المتحدة للأغذية والزراعة (الفاو) مؤشر أسعار الغذاء عند 136 نقطة في سبتمبر. ويتتبع هذا المؤشر تطور الأسعار الدولية لسلة من المنتجات الزراعية المتداولة في الأسواق العالمية.
ارتفع المؤشر بنسبة 1.5 % خلال شهر، وبنسبة 5.8 % على أساس سنوي. لكنه لا يزال أقل بنسبة 15.1 % من ذروته المسجلة في مارس 2022. لذا، لا تعكس الأوضاع عودة إلى ذروة أزمة الغذاء العالمية، لكنها تشير إلى ارتفاع سريع بعد عدة أشهر من الهدوء.
وتتركز نسبة كبيرة من الضغوط في الحبوب. فقد ارتفع مؤشرها بنسبة 5.1 % في سبتمبر، وأصبح أعلى بنسبة 17.2 % من مستواه في سبتمبر 2025. وصعد القمح بنسبة 6.3 % خلال شهر، فيما ارتفعت الذرة بنسبة 5.6 %.
وتعزو الفاو هذا التطور إلى عدة عوامل. فالمعوقات اللوجستية في البحر الأسود تعرقل الصادرات، كما تؤثر الظروف الجافة المسجلة في بعض مناطق أمريكا الشمالية في آفاق زراعة القمح الشتوي. أما الذرة، فجاءت غلة المحاصيل الأمريكية أقل من المتوقع، وتقلصت الكميات المتاحة للتصدير من البرازيل.
ويضيف النقل ضغطًا آخر. فالضبابية المحيطة بالملاحة في مضيق هرمز تغذي المخاوف بشأن تكاليف الوقود والشحن والأسمدة. وقد تنتقل هذه التكاليف لاحقًا إلى المستوردين والمزارعين والمستهلكين.
تحسن المحاصيل مع استمرار الاعتماد على الواردات
في الجزائر، يستفيد موسم الحبوب لعام 2026 من عودة الأمطار بوتيرة أكثر انتظامًا. وتتوقع الفاو إنتاجًا يقارب 5 ملايين طن، أي أعلى بنحو 30 % من المتوسط المسجل مؤخرًا. وسيكون هذا أفضل محصول منذ عام 2019.
لكن هذا التحسن لا يغير بعد هيكل الإمدادات الوطنية. وتُقدّر احتياجات استيراد الحبوب لموسم التسويق 2026-2027 بنحو 14.5 مليون طن، منها 8.5 ملايين طن من القمح. ومن المتوقع أن تبلغ مشتريات الذرة 5 ملايين طن، لا سيما لأغراض الأعلاف.
لكن الجزائر تملك عاملًا مخففًا لا يتوافر لدى جيرانها بالنسب نفسها. فالبلاد لا تزال من كبار مصدري المحروقات. وإذا دعمت التوترات الجيوسياسية أسعار النفط والغاز، فقد تزيد أيضًا الإيرادات الخارجية وموارد ميزانية الجزائر.
ولا يلغي هذا الامتياز المخاطر، بل يمنح الدولة قدرة أكبر على الإبقاء على آليات دعم الخبز والسميد وبعض السلع الأساسية. وعندها تنتقل الكلفة من سلة الأسر إلى المالية العامة.
في المغرب، أفضت التساقطات إلى انتعاش ملحوظ بعد عدة سنوات من الجفاف. وتتوقع الفاو إنتاج نحو 6.3 ملايين طن من الحبوب في عام 2026، بزيادة 16 % عن متوسط السنوات الخمس الماضية. ويظل هذا التقدير أكثر تحفظًا من التوقعات الوطنية التي تشير إلى نحو 9 ملايين طن.
يحسن المحصول الأوضاع، لكنه لا يغطي جميع الاحتياجات. ومن المتوقع أن تبلغ واردات القمح لموسم 2026-2027 نحو 5 ملايين طن. وسيكون هذا الحجم أقل من المتوسط المسجل مؤخرًا، لكنه لن يكون هامشيًا.
وبالنسبة إلى الأسر المغربية، سيتوقف أثر أي ارتفاع جديد على مدة استمراره. إذ يمكن احتواء ضغوط قصيرة الأمد عبر المخزونات والمشتريات الحكومية أو آليات استقرار الأسعار. أما الارتفاع المستمر فسيؤثر في نهاية المطاف في أسعار الدقيق والخبز والمنتجات المصنعة والأعلاف.
وتستفيد تونس أيضًا من تحسن الظروف الزراعية. ويُقدّر إنتاج الحبوب بنحو 1.8 مليون طن، أي أعلى بنحو 20 % من المتوسط المسجل مؤخرًا. لكن الفجوة بين المحصول المحلي واحتياجات الاستيراد لا تزال كبيرة.
وقد تبلغ مشتريات القمح لموسم 2026-2027 نحو 1.85 مليون طن، فيما يقترب إنتاج تونس من القمح من 1.2 مليون طن. وفي بلد تدعم فيه الدولة استهلاك المنتجات القائمة على الحبوب، يمكن لأي تغير في السوق الدولية أن يتحول سريعًا إلى قضية اجتماعية ومالية.
السكر يوسّع نطاق المخاطر
لا تقتصر الضغوط على الخبز والحبوب. فقد قفز مؤشر الفاو للسكر بنسبة 6.1 % في سبتمبر، ليبلغ أعلى مستوى له منذ أبريل 2025.
وتخشى الأسواق تقلص المعروض العالمي خلال موسم 2026-2027. فقد تراجعت آفاق الإنتاج في تايلاند والهند. وفي البرازيل، تعرقل الأمطار الغزيرة الحصاد في المنطقة الوسطى الجنوبية. أما في الاتحاد الأوروبي، فإن انخفاض المساحات المزروعة بالشمندر السكري يضيف عاملًا من عدم اليقين.
وقد تؤثر هذه التطورات مباشرة في المستهلكين. فالسكر يدخل في كثير من المنتجات الصناعية، ويُستخدم أيضًا في المشروبات والحلويات وبعض قطاعات التصنيع. لذلك، قد يتجاوز أثر الارتفاع المستمر سعر السكر المباع بالتجزئة وحده.
ويشكل ارتفاع أسعار الأسمدة مصدر قلق آخر. فقد تتأثر المزارع المغاربية بزيادة التكاليف حتى عندما يتحسن محصولها. كما يتعرض مربو الماشية للضغوط، لأن الذرة المستوردة تمثل عنصرًا مهمًا في الأعلاف.
التحدي الحقيقي هو توزيع الكلفة الإضافية
لا تتوقع الفاو في الوقت الراهن نقصًا عالميًا واسع النطاق. فما زالت المخزونات مرتفعة، ومن المتوقع أن يكون إنتاج الحبوب في عام 2026 ثاني أفضل محصول مسجل على الإطلاق، رغم انخفاضه مقارنة بعام 2025.
لذا، لا تكمن المشكلة في توافر السلع فعليًا بقدر ما تكمن في أسعارها وكيفية توزيع الأعباء. وسيتحمل المستوردون الكلفة أولًا، ثم قد تصل إلى المالية العامة وشركات التصنيع ومربي الماشية والأسر.
وستختلف الآثار من منطقة إلى أخرى. ففي المدن الكبرى، تستجيب أسعار الخبز والمنتجات المصنعة بسرعة لتكاليف الاستيراد والنقل. أما في المناطق الريفية، فقد يؤدي ارتفاع أسعار الأسمدة والأعلاف إلى تقليص الإيرادات الزراعية قبل أن يظهر أثره على رفوف المتاجر.
ولا تملك البلدان الثلاثة هوامش التحرك نفسها. فالجزائر تستطيع الاستناد إلى إيرادات الطاقة، رغم بقاء ماليتها معرضة لتقلبات أسعار المحروقات. ويتمتع المغرب بقدرة أكبر على امتصاص الصدمات بفضل انتعاشه الزراعي، لكنه لا يزال مستوردًا للقمح. أما تونس، فتبدو أكثر تأثرًا باستمرار الضغوط، بسبب الفجوة بين إنتاجها من الحبوب واحتياجاتها.
لذا، ستكون الخطوة المقبلة وطنية بقدر ما هي إقليمية. وسيتعين على الحكومات متابعة مشتريات القمح وتطور المخزونات وتكاليف الشحن وأسعار الأسمدة. ولا يعني ارتفاع المؤشر العالمي أن اقتصادات المغرب العربي محكوم عليها بأزمة غذائية جديدة، لكنه يذكّر بأن الموسم الزراعي الجيد لا يكفي لتحييد الاعتماد الهيكلي على الخارج.