الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
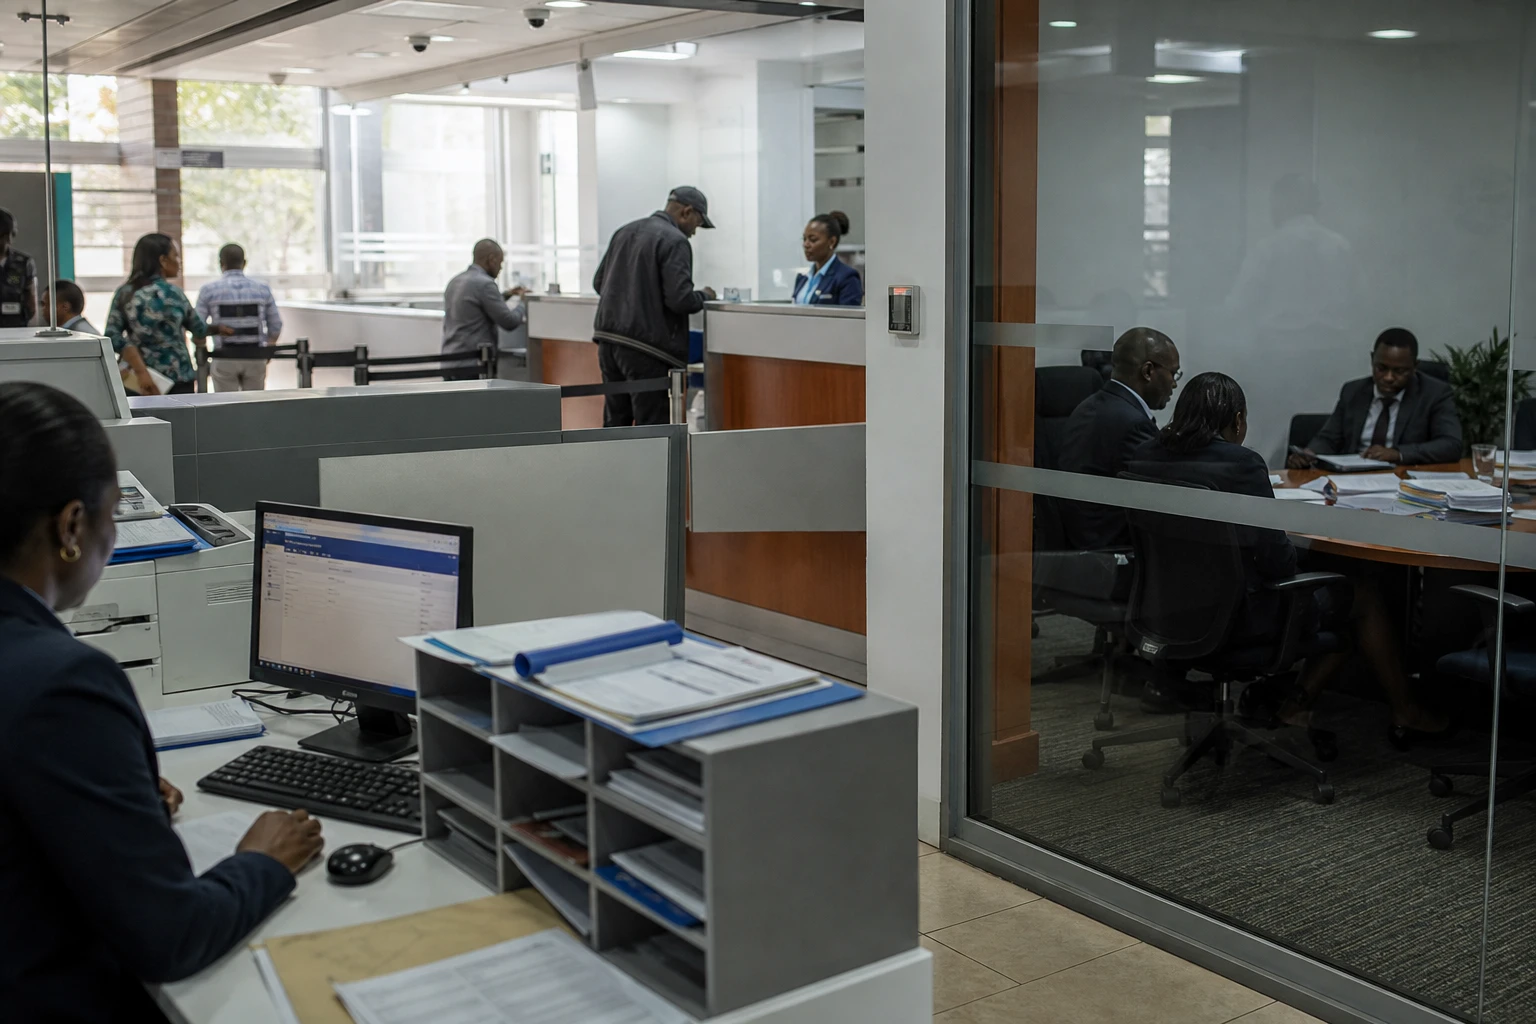
حين يتعثر مصرف كبير، يهتز السوق بأكمله
في القطاع المالي الكيني، لا يقتصر السؤال الحقيقي على مدى ربحية البنك، بل يتعلق بما يحدث إذا توقف فجأة عن العمل. وفي نيروبي، يريد البنك المركزي الكيني تحديداً منع مؤسسة كبرى من تقويض ثقة المودعين، ومدفوعات الشركات، وجزء من الائتمان الموجه إلى الاقتصاد الحقيقي.
النقاش ليس نظرياً. فالقطاع المصرفي الكيني لا يزال يتركز في عدد محدود من المؤسسات. وتستحوذ أكبر المجموعات على حصة كبيرة من ودائع النظام وأرباحه وأصوله. وكان البنك المركزي قد أشار في تقاريره الأخيرة إلى أن القطاع واصل إظهار قدر من المرونة رغم صدمات عدة، لكنه لا يزال معرضاً لمخاطر الائتمان والسيولة والأمن السيبراني والتمويل.
ما الذي يعدّه المنظم في نيروبي؟
في 10 سبتمبر 2026، فتح البنك المركزي الكيني مشاورات عامة بشأن إطار جديد للبنوك ذات الأهمية النظامية على المستوى الوطني، أو D-SIBs. والفكرة بسيطة: تحديد المؤسسات سنوياً التي قد يجعل حجمها وترابطها وتعقيدها ودورها في الاقتصاد الكيني إفلاسها خطراً على النظام بأكمله. ويقول المنظم إنه يريد مواءمة البلاد مع أفضل الممارسات الدولية والنهج الذي ظهر بعد الأزمة المالية العالمية في الفترة 2007-2009.
ويندرج هذا المشروع أيضاً في سياق تحرك أوسع. ففي أبريل 2025، نشر البنك المركزي بالفعل إرشادات جديدة بشأن نسبة تغطية السيولة قصيرة الأجل، وصافي التمويل المستقر، والرافعة المالية، بهدف معلن هو تعزيز متانة القطاع ومرونته. ويواصل النص الجديد هذا النهج، لكنه يستهدف البنوك التي قد يؤدي انهيارها إلى أثر متسلسل.
وينص الإطار المطروح للتشاور على نظام تقييم يستند إلى مؤشرات مثل الحجم، والترابط مع المؤسسات الأخرى، وقابلية استبدال الأنشطة، وتعقيد العمليات، والأهمية المحلية. ومن المفترض أن تواجه البنوك المصنفة ضمن D-SIBs بعد ذلك متطلبات إضافية لرأس المال من الشريحة الأولى للأسهم العادية، أو CET1، تتراوح بين 0.5% و2.5% من الأصول المرجحة بالمخاطر. كما ينص المستند على متطلبات أكثر صرامة للسيولة، والتزامات معززة بالإفصاح، وقيود عند الحاجة على بعض الأنشطة ذات المخاطر النظامية، مثل التوسع الإقليمي السريع أكثر من اللازم أو إطلاق منتجات جديدة.
ولا يقتصر النص على هوامش رأس المال. إذ يريد البنك المركزي تكثيف الرقابة عبر عمليات تدقيق معززة، ومتابعة أوثق للحوكمة، واختبارات ضغط فصلية. كما سيتعين على البنوك المعنية إعداد خطط للتعافي والتسوية، أي سيناريوهات مفصلة للصمود أمام أزمة من دون طلب إنقاذ عام مرتجل.
لماذا يأتي هذا الإصلاح الآن؟
لا تزال كينيا تستحضر أزمة مصرفية محلية حديثة. ففي الفترة بين 2015 و2016، تعرضت بنوك دبي وإمبيريال وتشيس لتعثرات متتالية أو وُضعت تحت الإدارة، ما أدى إلى اضطراب سوق ما بين البنوك وزعزعة ثقة المودعين. ويؤكد تقرير الإشراف السنوي للبنك المركزي والبيانات الصادرة عن مؤسسة تأمين الودائع الكينية هذه الوقائع. فقد وُضع بنك دبي تحت الإدارة بسبب مشكلات في رأس المال والسيولة، ثم كشفت بنكا إمبيريال وتشيس عن مخالفات أعمق.
وقد تركت تلك الفترة درساً راسخاً: حتى البنك الذي لا يُعد ضخماً بالضرورة يمكن أن يتسبب بأضرار كبيرة إذا كان شديد الترابط مع بقية النظام. وهذا تحديداً هو خطر العدوى الذي يسعى الإطار الجديد إلى احتوائه. وبلغة المنظم، يتمثل الهدف في خفض احتمال الإفلاس، والحد من أثر أي أزمة محتملة، وتجنب اضطرار القطاع العام إلى إنقاذ مؤسسة أصبحت أكبر من أن يُسمح بسقوطها.
ويعتقد مراقبو السوق أن عدة مجموعات كبرى قد تدخل ضمن النطاق: Equity وKCB وNCBA وCo-operative Bank وI&M. وليس ذلك من قبيل المصادفة. إذ يُظهر هيكل النظام المصرفي الكيني تركزاً كبيراً للودائع والأرباح لدى أكبر المؤسسات. ووفقاً لتقرير الإشراف لعام 2023، استحوذت البنوك الكبيرة على نحو 77,4% من إجمالي ودائع القطاع. وهذا يعني أن سلامة المؤسسات الكبرى تؤثر بشدة في الاستقرار العام.
ما الذي يتغير بالنسبة إلى البنوك والشركات والأسر؟
بالنسبة إلى المجموعات الكبرى، لا يمثل الإصلاح قيداً فحسب، بل قد يتحول أيضاً إلى ميزة تنافسية. فمتطلبات رأس المال والسيولة الأعلى تدفع إلى تحسين إدارة المخاطر، وتعزيز الحوكمة، وزيادة الاستثمار في الضوابط الداخلية. وقد ترى المؤسسات الأكثر متانة في ذلك وسيلة لتأمين توسعها، ولا سيما في شرق أفريقيا، حيث يتخذ النشاط المصرفي طابعاً إقليمياً متزايداً.
لكن التكلفة ستكون حقيقية. فتجميد مزيد من رأس المال يعني هامشاً أقل لتوزيع الأرباح أو التوسع في العمليات المحفوفة بالمخاطر. كما أن تشديد الرقابة يعني زيادة نفقات الامتثال. والرسالة واضحة للمساهمين: يظل النمو ممكناً، لكن يجب أن يستند إلى رأسمال أقوى. أما الإدارات التنفيذية، فقد تقترب نهاية مرحلة التوسع السريع من دون ضوابط كافية.
أما بالنسبة إلى الأسر والشركات الصغيرة، فالمسألة مختلفة. فالبنك المتين يحمي الودائع، ويضمن استمرارية التحويلات، ويدعم الائتمان اليومي. وفي بلد تمر فيه المدفوعات الرقمية والتحويلات المحلية وتمويل الشركات الصغيرة والمتوسطة إلى حد كبير عبر البنوك، سيكون لأي تعثر لا يُحتوى أثر ملموس جداً. ولذلك يسعى الإطار الجديد إلى حماية الاقتصاد اليومي، لا ميزانيات المجموعات الكبرى فحسب.
ويثير النظام أيضاً مسألة إقليمية. فعدد من أكبر المجموعات الكينية يعمل بالفعل خارج الحدود، ضمن جماعة شرق أفريقيا. ومن ثم، قد يؤثر التشديد في نيروبي في كيفية موازنة هذه البنوك بين النمو الإقليمي ورأس المال المتاح والرغبة في المخاطرة. وهذه نقطة مهمة للتكامل المالي في شرق أفريقيا، إذ يمكن أن تنتقل متانة مؤسسة كينية كبرى إلى فروعها في البلدان المجاورة، إيجاباً أو سلباً.
اختبار للقطاع المصرفي الكيني ولشرق أفريقيا عموماً
يعكس هذا الإصلاح تحولاً أوسع في نضج السوق المالية الكينية. فلم تعد البلاد تسعى إلى تطوير الوساطة المصرفية فحسب، بل إلى جعلها قادرة على امتصاص الصدمات. وهذه خطوة مألوفة في الأسواق المالية الصاعدة: فكلما أصبح النظام محورياً للمدفوعات والادخار والائتمان، ازدادت حاجته إلى ضمانات خاصة.
وعلى مستوى القارة، تبدو الرسالة واضحة. تمضي كينيا في مسار سلكه بالفعل منظمون آخرون يواجهون بنوكاً شديدة الترابط بحيث لا يمكن التعامل معها كمؤسسات عادية. وفي شرق أفريقيا، حيث تنشط المجموعات المالية على نحو متزايد في أسواق متعددة، تصبح الرقابة الموحدة وهوامش رأس المال الإضافية قضية مشتركة. ولذلك ستوفر المشاورات المفتوحة في نيروبي مؤشراً مفيداً إلى كيفية اعتزام السلطات في المنطقة تنظيم المرحلة المقبلة من التوسع المصرفي.
وستتحدد الخطوة التالية بناءً على الملاحظات التي يتلقاها البنك المركزي، ثم القرار النهائي بشأن النص. فإذا اعتُمدت القواعد كما هي، ستدخل كينيا مرحلة أكثر صرامة في الوقاية من المخاطر النظامية. وإذا خُففت، فسيتعين على المنظم أن يثبت قدرته على الحفاظ على التوازن بين التوسع المصرفي والمنافسة والاستقرار. وفي بلد يغذي فيه التمويل مباشرة أنشطة الأسر والشركات الصغيرة والمتوسطة والمؤسسات الكبرى، سيكون لهذا الخيار أثر يتجاوز نيروبي بكثير.