الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
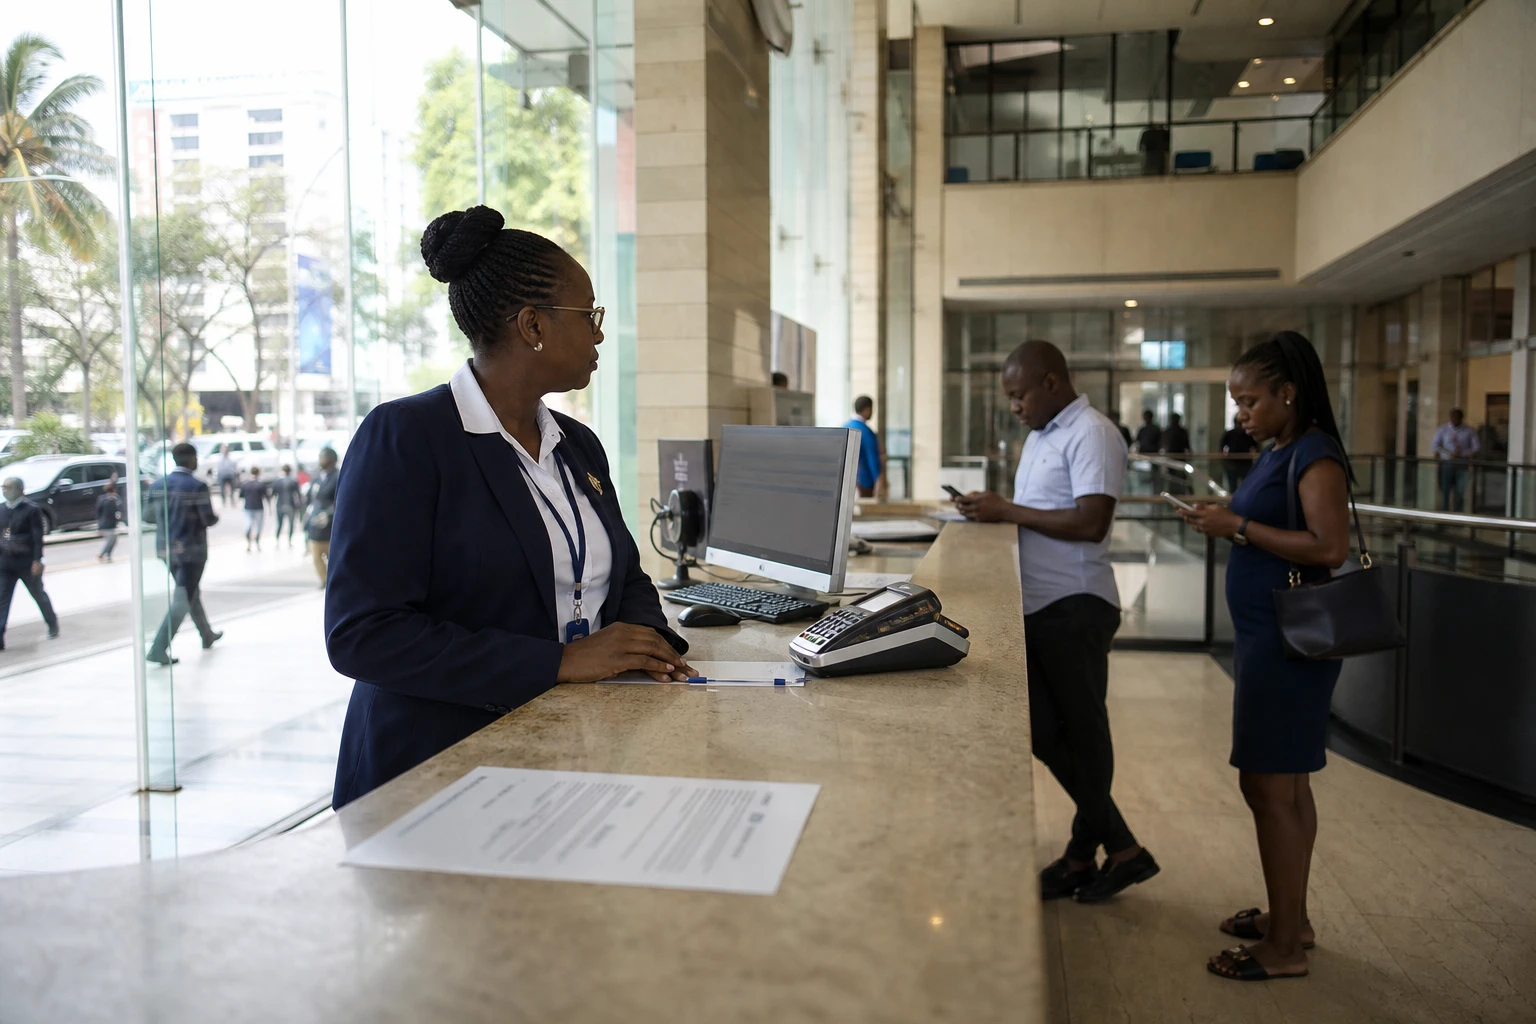
في نيروبي كما في المقاطعات النائية، لا يزال الهاتف أداة مالية محورية. لكن أرقام عام 2025 تكشف تحولاً لافتاً: فالاشتراكات وشبكات الوكلاء تتوسع، في حين تتراجع بشدة العمليات التي ينفذها هؤلاء الوكلاء. خدمات الأموال عبر الهاتف المحمول في كينيا لا تختفي، بل تتغير أشكالها.
تراجع العمليات لا الاستخدام الرقمي
تشير البنك المركزي الكيني إلى أن متوسط الحجم الشهري لمعاملات الأموال عبر الهاتف المحمول انخفض من 309.3 ملايين في 2024 إلى 217.6 مليوناً في 2025، أي بتراجع بلغ 30%.
لكن قيمة العمليات تراجعت بوتيرة أبطأ. فقد بلغت 722.5 مليار شلن كيني في 2025، مقارنة بـ753.5 ملياراً في 2024، أي بانخفاض قدره 4%. وتتعلق هذه البيانات أساساً بعمليات الإيداع والسحب المنفذة عبر الوكلاء.
ويُعد هذا التباين بين عدد العمليات وقيمتها المؤشر الأبرز إلى التحول الجاري. فالكينيون يجرون عدداً أقل من العمليات الصغيرة لدى الوكلاء، لكن متوسط المبالغ المحولة لا يزال مرتفعاً. لذلك، لا يعني تراجع الأموال عبر الهاتف المحمول بالضرورة تراجع أهميتها الاقتصادية، بل يعني أساساً انحسار بعض استخداماتها التقليدية.
وتؤكد الأرقام التي نشرها البنك المركزي هذا الاتجاه. ففي ديسمبر 2025، بلغ عدد الوكلاء النشطين في كينيا 473,536، مقابل 381,116 قبل عام، أي بزيادة قدرها 24%. كما ارتفع عدد الاشتراكات في خدمات الأموال عبر الهاتف المحمول من 42.3 مليوناً إلى 51.4 مليوناً، بزيادة 22%.
وارتفع أيضاً عدد اشتراكات الهاتف المحمول، من 71.4 مليوناً في ديسمبر 2024 إلى 78.4 مليوناً في ديسمبر 2025. وهكذا أصبح في كينيا مزيد من الهواتف والحسابات ونقاط الخدمة، لكن عدد المعاملات المنفذة عبر منافذ الوكلاء تراجع.
النموذج التاريخي لـ«إم-بيسا» يدخل مرحلة جديدة
أسهمت «إم-بيسا»، التي أطلقتها شركة «سفاريكوم» عام 2007، في إحداث تحول في المدفوعات في كينيا. فقد أتاحت الخدمة لملايين الأشخاص إرسال الأموال وتلقيها والاحتفاظ بها باستخدام الهاتف المحمول، كما قللت الاعتماد على فروع المصارف التقليدية.
واعتمد هذا النموذج إلى حد كبير على الوكلاء، الذين كانوا يحولون النقود إلى رصيد رقمي، ثم ينفذون العملية العكسية عند السحب. ولا تزال هذه الشبكة أساسية في المناطق الريفية والأسواق والأحياء التي يظل الوصول فيها إلى الفروع المصرفية محدوداً.
لكن المنظومة المالية الكينية تنوعت كثيراً. فالمصارف باتت تقدم تطبيقاتها الخاصة، ويستخدم التجار المدفوعات المباشرة على نطاق أوسع. كما تستطيع الشركات تسديد مستحقات الموردين أو الموظفين رقمياً، من دون المرور بصورة منهجية عبر إيداع النقود أو سحبها.
وتُظهر قاعدة البيانات الإحصائية للبنك المركزي الكيني أن عدد الحسابات المسجلة وشبكة الوكلاء يواصلان النمو. وهذا يشير إلى أن التباطؤ المسجل في 2025 لا يعكس فتوراً عاماً في الاهتمام بالخدمات الرقمية.
بل يعكس انتقالاً في طبيعة العمليات. إذ يتعامل بعض المستخدمين مباشرة من حساب الدافع إلى حساب التاجر أو المستفيد. وفي هذه الحالة، تظل المعاملة رقمية، لكنها لا تستلزم بالضرورة إيداعاً أو سحباً لدى أحد الوكلاء.
المعاملات الصغيرة أكثر تأثراً بالتكاليف
وتشكل الضرائب عنصراً آخر في النقاش. إذ تفرض كينيا ضريبة انتقائية على الرسوم المفروضة على بعض خدمات تحويل الأموال. وقد تغير الإطار الضريبي على مر السنين، مع رفع المعدل المطبق على مشغلي الهاتف المحمول، ولا سيما بعد إصلاح عام 2023.
وتشير وثيقة صادرة عن تحالف القطاع الخاص الكيني، وهو أبرز اتحاد للقطاع الخاص في كينيا، إلى أن المعدل المطبق على خدمات التحويل التي يقدمها مشغلو شبكات الهاتف المحمول رُفع إلى 15% في 2023. كما تسلط الوثيقة الضوء على مخاوف الشركات من تأثير هذا العبء على المستخدمين.
ولا تكفي الضرائب وحدها لتفسير تراجع 2025. فتقرير البنك المركزي لا يثبت وجود علاقة مباشرة بين الضريبة وانخفاض أحجام المعاملات. لذلك، من الأدق اعتبارها عاملاً محتملاً ضمن مجموعة أوسع من التغيرات.
وتثقل الرسوم كاهل الأسر محدودة الدخل بدرجة أكبر عند تحويل مبالغ صغيرة. فقد تشكل كلفة إرسال بضع مئات من الشلنات نسبة كبيرة من المبلغ. وقد يدفع ذلك بعض المستخدمين إلى جمع تحويلاتهم، أو تفضيل الدفع المباشر، أو العودة مؤقتاً إلى التعامل بالنقود.
ويختلف أثر هذا الواقع بين المناطق. ففي أحياء نيروبي الحضرية، توفر المدفوعات التجارية والتطبيقات المصرفية بدائل كثيرة. أما في المناطق الريفية، فيظل الوكيل غالباً نقطة الاتصال الأيسر وصولاً. لذلك، قد يخفي المتوسط الوطني أوضاعاً متفاوتة جداً بين المقاطعات وفئات الدخل.
تحول يتجاوز حدود كينيا
لا تزال كينيا مختبراً رئيسياً للخدمات المالية الرقمية في شرق إفريقيا. ويهم تطورها مباشرة مجموعة شرق إفريقيا (EAC)، التي تضم عدة دول تعمل على التكامل التجاري والمالي الإقليمي.
ويُظهر المسار الكيني أن قياس السوق الناضجة لم يعد يعتمد على عدد المعاملات التي ينفذها الوكلاء فحسب. بل ينبغي أيضاً رصد المدفوعات بين الشركات، والتسويات التجارية، والتحويلات بين الحسابات المصرفية والمحافظ الرقمية، فضلاً عن الاستخدامات العابرة للحدود.
لكن هذا التحول يطرح مسألة اجتماعية. فإذا انتقلت العمليات إلى التطبيقات والمدفوعات المباشرة، فسيتعين على الوكلاء تكييف أنشطتهم. وقد يقدمون مزيداً من الخدمات المرتبطة بالائتمان والادخار والتأمين والمدفوعات التجارية. وفي المقابل، قد يتضرر الوكلاء الأقل تجهيزاً من تراجع العمولات المرتبطة بالإيداع والسحب.
وعليه، تتمثل الخطوة المقبلة في التمييز بين تراجع خدمات الأموال التقليدية عبر الهاتف المحمول والنمو الإجمالي للمدفوعات الرقمية. وتشير البيانات المتاحة لعام 2025 بالفعل إلى أن كينيا لا تتخلى عن الخدمات المالية عبر الهاتف المحمول، بل تدخل مرحلة يعاد فيها تشكيل الأدوات والوسطاء وعادات الدفع.