
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
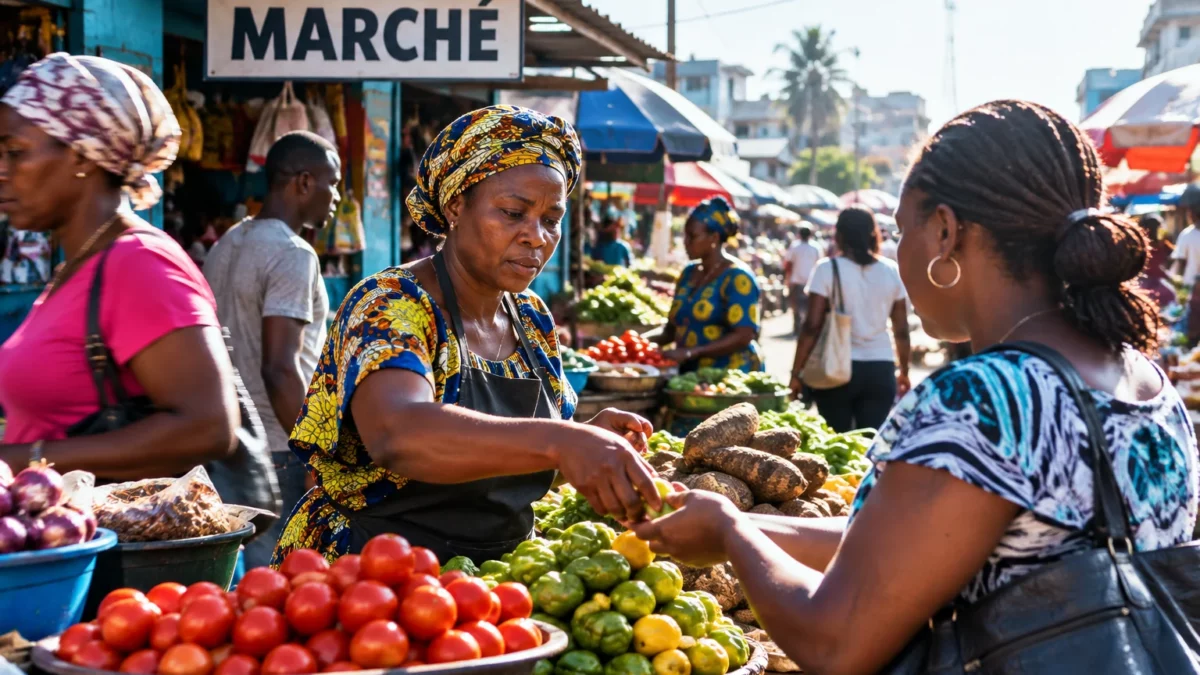
في أبيدجان كما في المدن الثانوية، يمكن لارتفاع الميزانية العامة أن يمول الطرق والمدارس والمراكز الصحية. لكن متانتها تعتمد أيضا على سؤال أقل ظهورا: هل تستطيع الدولة توسيع إيراداتها من دون تحميل الشركات والموظفين المصرح بهم بالفعل حصة مفرطة من الجهد؟
ميزانية أكبر وخيارات تتطلب الموازنة
يبلغ مشروع قانون المالية الإيفواري لعام 2027 نحو 18 466,1 مليار فرنك إفريقي، أي بزيادة 6,4 % عن ميزانية 2026. وعُرض المشروع على الجمعية الوطنية في نوفمبر، ويستند إلى توقع نمو اقتصادي بنسبة 6,6 %. كما تعتزم الحكومة خفض عجز الميزانية من 3,8 % من الناتج المحلي الإجمالي في 2026 إلى 3,5 % في 2027. وهذه الأرقام توقعات وليست نتائج مؤكدة.
ويميز المشروع بين عدة فئات من الموارد. فهو يتوقع 9 385,4 مليار فرنك إفريقي من إيرادات الميزانية و7 399,1 مليار من موارد الخزينة، تضاف إليها الحسابات الخاصة للخزينة. وتشمل موارد الخزينة، خصوصا، الاقتراض وعمليات مرتبطة بإدارة الدين، ولذلك لا ينبغي اعتبارها إيرادات ضريبية. وقدمت وزارة المالية التفاصيل، ونقلتها وكالة الأنباء الإيفوارية.
وتستجيب زيادة الميزانية لاحتياجات الاستثمار وأولويات الخطة الوطنية للتنمية 2026-2030. وتعلن الحكومة خصوصا عن استثمارات بقيمة 4 638 مليار فرنك إفريقي، أي 25,1 % من الميزانية، إضافة إلى 100 مليار لإطلاق صندوق كوت ديفوار السيادي. ويبقى قياس المناطق والخدمات التي ستستفيد فعليا من هذه الاعتمادات رهنا بالتنفيذ.
قاعدة ضريبية لا تزال محدودة
تتوقع الحكومة أن تبلغ الإيرادات الضريبية 10 496 مليار فرنك إفريقي في 2027، وأن تصل نسبة الضغط الضريبي — أي الإيرادات الضريبية مقارنة بالناتج المحلي الإجمالي — إلى 15,5 %. وستبقى هذه النسبة دون معيار 20 % الذي حدده ميثاق التقارب للاتحاد الاقتصادي والنقدي لغرب إفريقيا. ويعطي هذا الهدف الإقليمي مقياسا للفجوة، لكنه لا يحدد وحده كيفية توزيع الضرائب بعدالة.
أما الأرقام المتاحة بشأن العمالة غير الرسمية، فينبغي تحديد تاريخها بدقة أيضا. فقد قدّر مسح ERI-ESI الذي أجراه المعهد الوطني للإحصاء في 2017 بدعم من AFRISTAT حصة العمالة غير الرسمية في كوت ديفوار بـ91,6 %. ويحدد مؤشر رسمي أحدث نشرته الحكومة هذه الحصة عند 71,9 % في 2025. وتختلف المنهجيات والفترات، لذا لا ينبغي عرض هذه النتائج بوصفها تطورا قابلا للمقارنة المباشرة. لكنها تظهر مع ذلك أن قسما كبيرا من النشاط يجري خارج قنوات التصريح المعتادة.
ولا تعني صفة غير رسمي انعدام كل مساهمة. إذ يدفع المعنيون، خصوصا، ضرائب على الاستهلاك وبعض الرسوم المحلية. لكن دخولهم وأنشطتهم تظل في الغالب أقل وضوحا لإدارة الضرائب. لذلك لا يقتصر التحدي على «فرض الضرائب على القطاع غير الرسمي»، بل يتطلب فهم تنوع الحالات، من الأنشطة المستقلة الصغيرة إلى الشركات القادرة على التهرب من الالتزامات الضريبية بصورة مستمرة.
إضفاء الطابع الرسمي من دون إثقال كاهل دافعي الضرائب أنفسهم
عندما يعتمد التحصيل أساسا على الشركات الرسمية والموظفين المصرح بهم، قد يؤدي رفع الاقتطاعات من هذه الفئات إلى تقليص هامش تحركها. وقد يجعل ذلك أيضا إضفاء الطابع الرسمي أقل جاذبية لشركة صغيرة تتحمل أصلا تكاليف إدارية مرتفعة. وفي المقابل، تتيح قاعدة أوسع توزيع العبء على نحو أفضل وتعزيز الموارد المنتظمة للدولة.
ويقتضي الحل إجراءات بسيطة وأنظمة ملائمة للمنشآت الصغيرة وخدمات تجعل التسجيل مفيدا بصورة ملموسة، مثل إتاحة التمويل والصفقات العامة والحماية الاجتماعية. ويمكن للرقمنة تسهيل التصريح والدفع، شريطة مراعاة قيود الاتصال والسيولة. ولن يكون إضفاء الطابع الرسمي مقنعا للعمال والتجار إلا إذا أتاح لهم أيضا حقوقا وفرصا، بدلا من فرض التزام إضافي بلا مقابل محسوس.
ويؤثر هذا التحول في المناطق على نحو متفاوت. فمن الأسهل تحديد الشركات الكبرى والإدارات المتركزة في أبيدجان مقارنة بالأنشطة الريفية المتفرقة أو المتاجر الصغيرة في المدن الثانوية. وقد تؤدي سياسة موحدة بالتالي إلى زيادة تفاوت المعاملة. ومن شأن آليات تدريجية، ترافقها إتاحة أفضل للخدمات، أن تساعد على توسيع المساهمة من دون الخلط بين هشاشة النشاط والاحتيال المنظم.
الدين يمول، لكنه لا يحل محل الإيرادات
يتيح الاقتراض توزيع تمويل البنى التحتية على مدى زمني، ويمكنه دعم النمو عندما يوجه إلى استثمارات مفيدة. لكنه يعرض المالية العامة لتكاليف إعادة التمويل وظروف الأسواق. كما يظل العجز المتوقع عند 3,5 % من الناتج المحلي الإجمالي في 2027 أعلى من عتبة 3 % التي يذكرها إطار التقارب للاتحاد الاقتصادي والنقدي لغرب إفريقيا. لذلك ينبغي متابعة المسار المعلن عبر الميزانيات المنفذة، لا التوقعات وحدها.
ويضيف وضع أسواق المواد الأولية حالة أخرى من عدم اليقين. فالكاكاو وسائر منتجات التصدير تسهم في النشاط والإيرادات، لكن أسعارها تتقلب تبعا للأسواق العالمية. وبالنسبة إلى كوت ديفوار، العضو في الاتحاد الاقتصادي والنقدي لغرب إفريقيا والمجموعة الاقتصادية لدول غرب إفريقيا، يتجاوز السؤال السنة المالية وحدها: إذ يعزز توطيد الإيرادات المحلية قدرة البلاد على تمويل أولوياتها من دون اعتماد كبير على الاقتراض أو دورات التصدير.
وسيتحدد المسار لاحقا خلال المناقشات البرلمانية، ثم أثناء تنفيذ ميزانية 2027. وستكون المؤشرات التي ينبغي مراقبتها هي تحصيل الإيرادات الضريبية، وكلفة الدين، والانعكاس الملموس للاستثمارات على الخدمات العامة. ولا يقتصر التحدي على زيادة الموارد، بل يتمثل في توسيع قاعدة المساهمين على نحو مستدام، مع جعل ما تموله مساهماتهم أكثر وضوحا.



