الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
بالنسبة إلى شخص يدير حسابه عبر الهاتف، لا يكفي دائماً أن يكون التطبيق عملياً. فقد يكون لتحويل متعثر أو رد متأخر أو زيارة غير منسقة إلى الوكالة أثر أكبر من وعود الابتكار. وفي هذا الواقع اليومي يتحدد الآن جانب من الثقة بين البنوك والعملاء في كوت ديفوار.
تتطور العلاقة مع العملاء المصرفيين في جميع أنحاء الاتحاد الاقتصادي والنقدي لغرب إفريقيا (UEMOA)، الذي يضم 8 دول تتشارك، من بين أمور أخرى، مصرفاً مركزياً وإطاراً نقدياً مشتركاً. وتتسع الاستخدامات الرقمية، لكنها لا تحل محل الفروع أو المكالمات أو المرافقة البشرية. ويشير البنك المركزي لدول غرب إفريقيا إلى نمو الخدمات المالية الرقمية، وكذلك إلى تحديات الوصول والأمن وجودة الخدمات.
في أبيدجان، العلاقة مع العملاء في صلب النقاشات
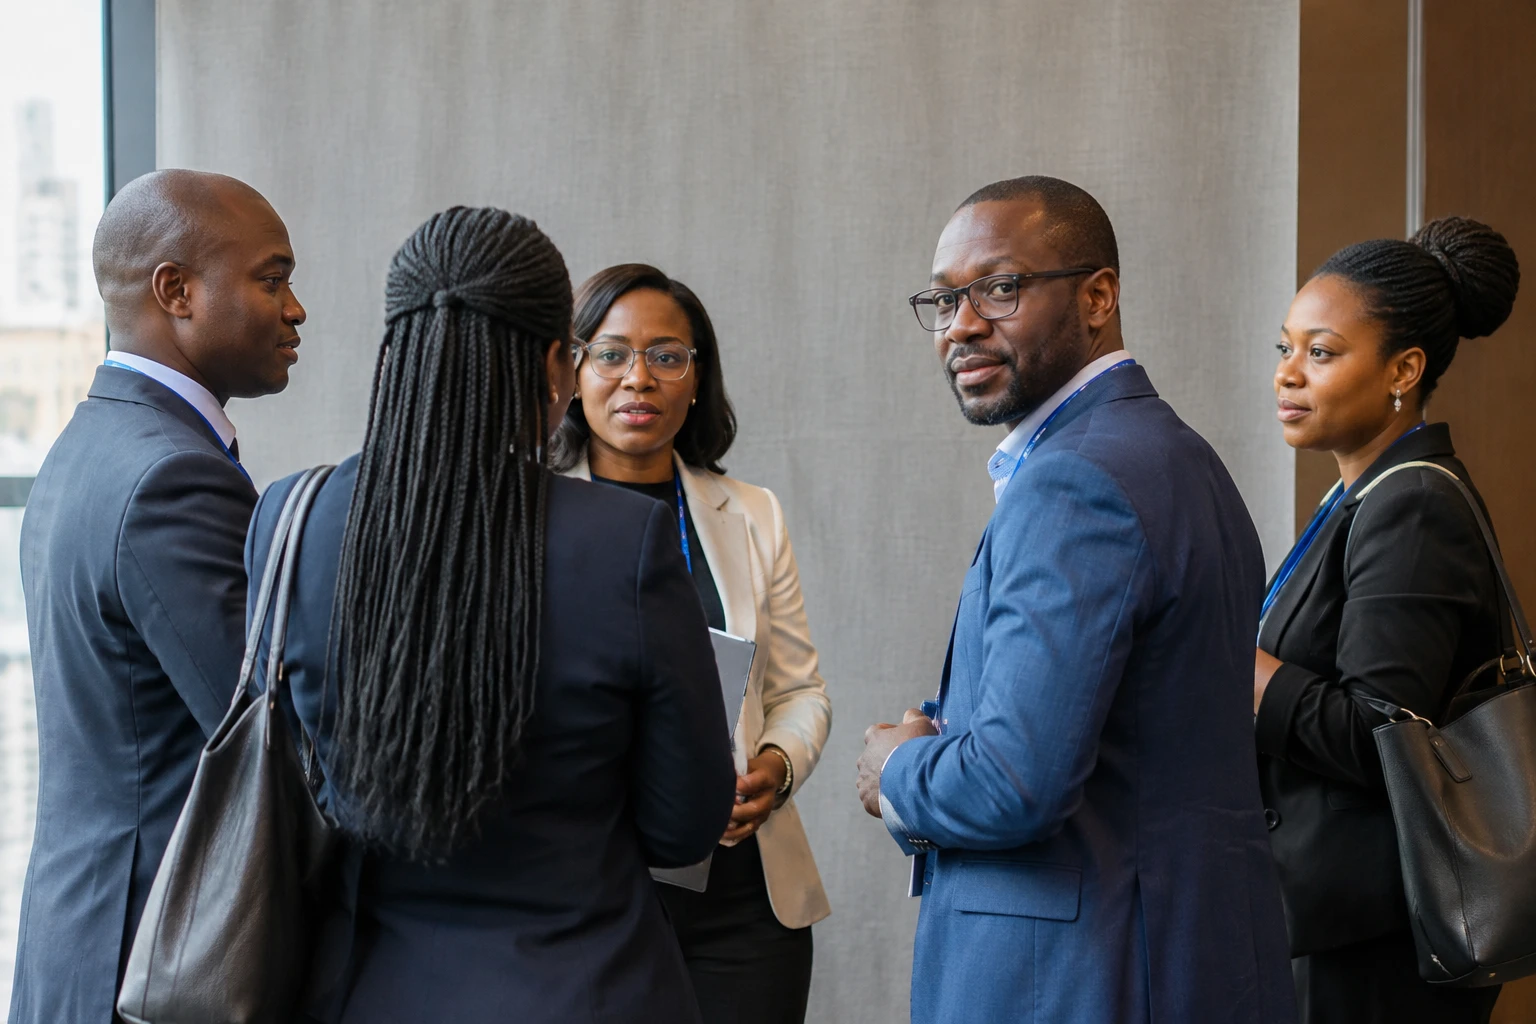
انعقدت أيام تجربة العملاء في إفريقيا الفرنكوفونية (JCXAF) يومي 22 و23 أكتوبر 2026 في أبيدجان. وجمعت الدورة الثالثة مهنيين لمناقشة تحول الخدمات والتوازن بين الأتمتة والعلاقة الإنسانية، وفقاً للمعلومات المنشورة قبل الفعالية وبعدها.
في 23 أكتوبر، شارك جان إيمي نوبو، الذي قُدّم بصفته مدير التنظيم وتجربة العملاء في NSIA Banque Côte d’Ivoire، في جلسة نقاش تناولت سؤالاً عملياً: كيف يمكن تحويل طموحات التحول إلى ممارسات يومية؟ ويؤكد برنامج الفعالية مشاركته ضمن المتحدثين.
ويطرح المصرف فكرة بسيطة: لا تقتصر التجربة على حملة أو أداة جديدة، بل تتشكل عبر سلسلة التفاعلات مع العملاء، سواء تمت عبر مركز خدمة العملاء أو الخدمات الرقمية أو شبكة الفروع. ووفقاً للمؤسسة، يشكل تكامل هذه القنوات وسيلة لجعل الإجراءات أكثر سلاسة وإتاحة.
وفي تصريح نقلته المؤسسة، يرى نوبو أن جودة العلاقة تُبنى أيضاً من خلال لفتات صغيرة ومتكررة من شأنها تعزيز الثقة. ويعبّر هذا التصريح عن موقف المؤسسة، لكنه لا يشكل بحد ذاته مقياساً مستقلاً لرضا عملائها.
الرقمنة لا تعفي من معالجة الصعوبات
يتجاوز التحدي القطاع المصرفي الإيفواري. ففي الاتحاد الاقتصادي والنقدي لغرب إفريقيا، توسع المدفوعات عبر الهاتف والنقود الإلكترونية وغيرها من الخدمات الرقمية فرص الاستخدام. ويشير البنك المركزي لدول غرب إفريقيا إلى استمرار نمو الخدمات المالية الرقمية في 2024، كما يلفت إلى دور النقود الإلكترونية في الشمول المالي الإقليمي.
ولا يعني هذا التطور أن جميع العملاء يملكون المعدات أو المهارات أو ظروف الاتصال نفسها. كما أنه لا يضمن أن الخدمة الرقمية قادرة على حل الطلبات المعقدة. فالواجهة السريعة تساعد في إنجاز عملية بسيطة، أما الاعتراض على عملية أو خطأ في الدفع أو صعوبة في تحديد الهوية، فقد يتطلب رداً بشرياً ومتابعة واضحة.
لذلك يتمثل التحدي أمام البنوك في تنظيم الانتقال بين الهاتف والفرع والمستشارين، من دون إلزام العميل بإعادة خطواته في كل مرحلة. وبالنسبة إلى الأفراد والشركات الصغيرة والتجار، تُقاس جودة الخدمة بنتائج ملموسة: فهم الرسوم، والحصول على رد، ومتابعة شكوى أو إجراء معاملة ضمن آجال يمكن توقعها.
وأدرجت كوت ديفوار الشمول المالي أيضاً ضمن أولوياتها العامة. وتشمل الاستراتيجية الوطنية التي عرضتها السلطات تعزيز التمويل الرقمي، فضلاً عن حماية العملاء والتثقيف المالي. وتذكّر هذه الأهداف بأن الابتكار لا يُقيّم بعدد الخدمات المتاحة وحده، بل إن فهمها وإمكانية الوصول إليها مهمان أيضاً.
تحويل الالتزامات إلى ممارسات قابلة للتحقق
تقدم NSIA Banque Côte d’Ivoire مشاركتها في أيام تجربة العملاء في إفريقيا الفرنكوفونية بوصفها امتداداً لرغبتها في وضع العميل في صميم أنشطتها. وتقول المؤسسة إنها تعتمد على فرقها ومركز خدمة العملاء وأدواتها الرقمية وفروعها. وتصف هذه العناصر آلية عملها، لكنها لا توضح وحدها آجال الرد أو حل الشكاوى أو تفاوت فرص الوصول بين فئات العملاء.
ولتقييم التقدم، سيكون من المفيد اعتماد مؤشرات عدة: متوسط الوقت اللازم لمعالجة الطلب، ونسبة الشكاوى التي تمت تسويتها، ومدى توافر الخدمات الرقمية، وسهولة الوصول إلى موظف مختص. ومن شأن نشر هذه المؤشرات بانتظام أن يتيح مقارنة الوعود بالنتائج، كما يساعد على التمييز بين التحسينات الملموسة والإعلانات العامة.
وتهم هذه المسألة المستخدمين خارج المدن الكبرى أيضاً. فقد تكون الرحلة المصممة حول تطبيق أقل ملاءمة لشخص لا يألف الأدوات الرقمية أو يقيم بعيداً عن فرع. وفي المقابل، يمكن أن يسهل الإبقاء على الحلول الهاتفية والاستقبال المباشر الوصول إلى الخدمات، شرط أن تتوافر للفرق الوسائل اللازمة وأن تنتقل الملفات على نحو سليم بين الأقسام.
وفي ياموسوكرو، العاصمة السياسية لكوت ديفوار، كما في أبيدجان وسائر المناطق، تعتمد الثقة بالخدمات المالية على هذا الاتساق. وتتحمل المصارف التجارية وخدمات النقود الإلكترونية وسلطات الاتحاد الاقتصادي والنقدي لغرب إفريقيا مسؤولية مشتركة: تطوير حلول يسهل الوصول إليها من دون إهمال الأمن وإعلام العملاء ومعالجة النزاعات.
وهكذا سلطت أيام تجربة العملاء في إفريقيا الفرنكوفونية الضوء على تحدٍ مشترك في الأسواق الفرنكوفونية بغرب إفريقيا: جعل التحول الرقمي أداة في خدمة المستخدمين، لا غاية في حد ذاته. ولن تتحدد الخطوة التالية في جلسات النقاش وحدها، بل في كيفية تحويل المؤسسات هذه النقاشات إلى مسارات أبسط وردود موثوقة ومؤشرات جودة معلنة.