الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
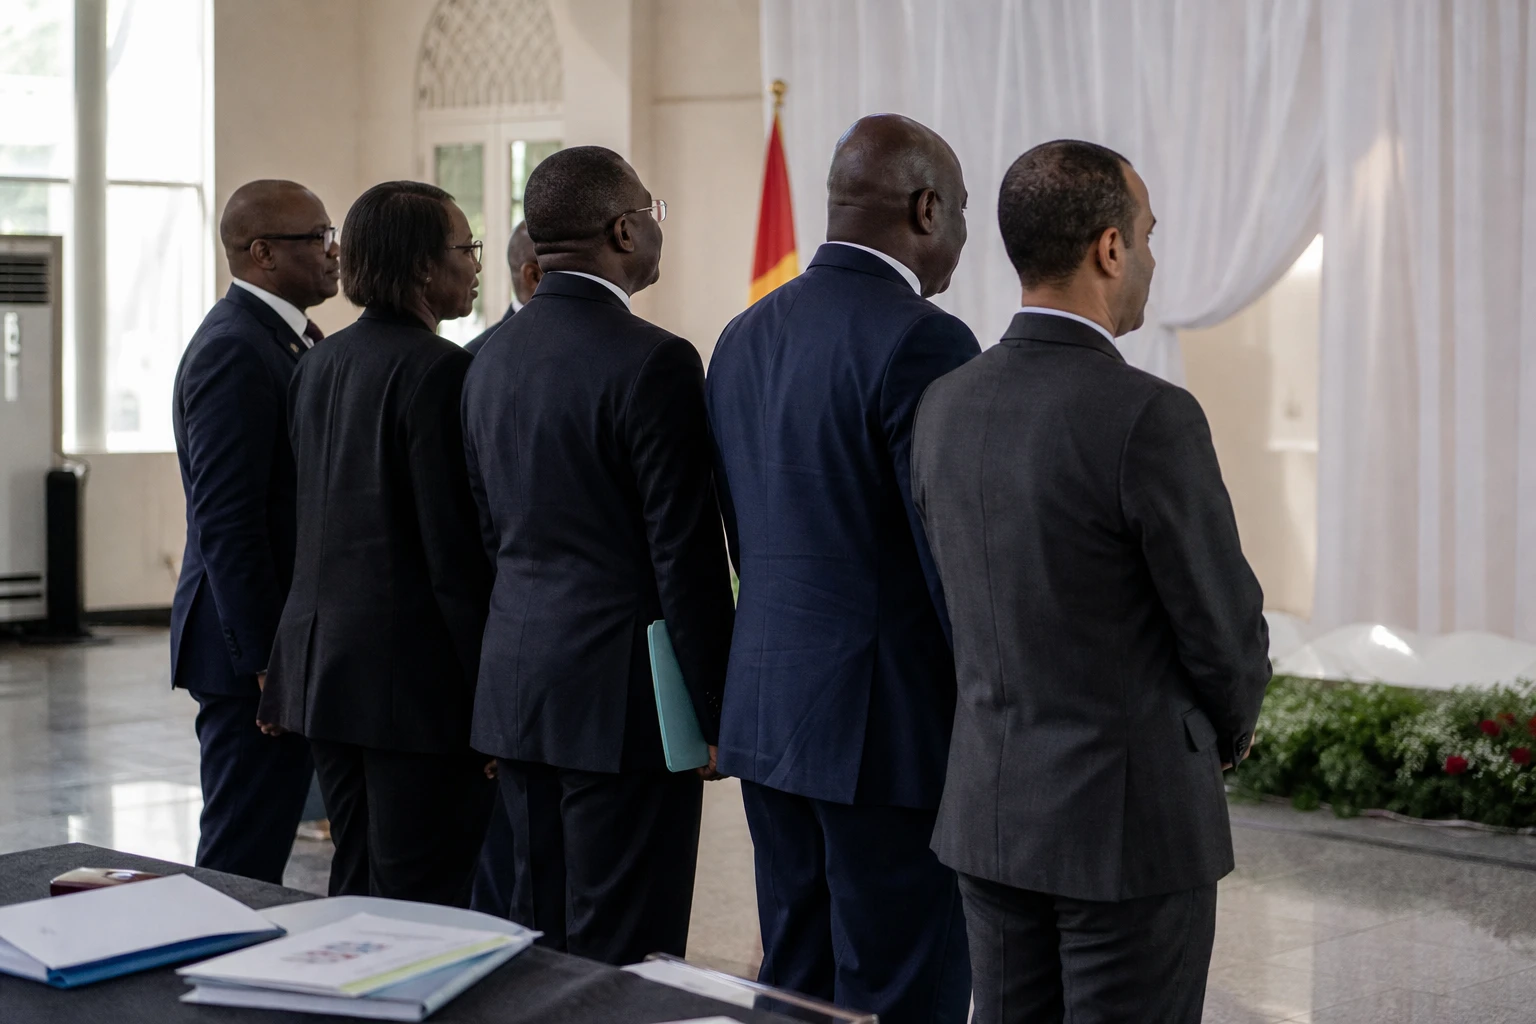
في كوناكري، لم يعد حديد سيماندو مجرد مشروع تعدين
في غينيا، لا يكون المنجم مجرد سطر في تقرير. فقد يغيّر الطرق والموانئ والعقود، وأحيانًا مركز الثقل في اقتصاد بأكمله. وهذا تحديدًا هو الرهان في سيماندو، جنوب شرقي البلاد، مع دخول المجمع المرحلة الأهم: مرحلة الكميات والأسواق والعوائد الملموسة للغينيين.
يندرج المشروع ضمن مسار وطني أوسع أطلقت عليه سلطات كوناكري اسم «سيماندو 2040». ويهدف البرنامج إلى ربط استغلال المناجم باستثمارات في البنية التحتية والزراعة والصناعة والخدمات. وقد قُدّم رسميًا إلى الرئاسة في أواخر أكتوبر 2025، ثم اعتمده المجلس الوطني الانتقالي في مارس 2026 للفترة 2026-2040.
منجم هائل، لكن التوسع يجري تدريجيًا
اجتازت سيماندو محطة رمزية كبرى في 11 نوفمبر 2025، حين أُطلقت العمليات الأولى في موربايا، بولاية فوريكاريا. وشكّل الحدث دخول المشروع العملاق مرحلته الصناعية، بعد سنوات من التأخيرات وإعادة الهيكلة. ويستهدف شركاء المشروع بلوغ قدرة تصديرية تصل إلى 120 مليون طن من خام الحديد سنويًا.
لكن هذا الهدف لا يعني زيادة الإنتاج فورًا. وقدّرت S&P Global في يناير 2026 أن صادرات غينيا قد تصل إلى 15-20 مليون طن في 2026، ثم إلى 40-50 مليون طن في 2027. وكانت شركة ريو تينتو قد أشارت في نتائجها نصف السنوية لعام 2025 إلى تقديم موعد الشحنة الأولى إلى نوفمبر 2025، مع نقلها في البداية عبر ميناء WCS ريثما يُستكمل ميناء SimFer.
لذلك، يسير الجدول الزمني وفق انطلاقة تدريجية. وأشارت ريو تينتو أيضًا في النصف الأول من 2025 إلى أن أعمال المناجم والبنية التحتية للموانئ المتقدمة في مشروع SimFer تجاوزت ثلاثة أرباع الإنجاز، وأن تشغيل شبكة السكك الحديدية بالكامل تحقق في الربع الأول من 2026. ففي مشروع بهذا الحجم، لا يكفي المنجم وحده: فالسكك الحديدية والميناء وسلسلة الإمداد هي ما يجعل المنتج قابلًا للتصدير.
لماذا تقلق سيماندو عمالقة السوق الراسخين؟
لا تزال قلة من اللاعبين التقليديين تهيمن على سوق خام الحديد العالمية. وتُظهر بيانات هيئة المسح الجيولوجي الأمريكية أن أستراليا والبرازيل تواصلان احتلال موقع محوري في الصادرات العالمية، فيما تُعد الهند والصين أيضًا من كبار المنتجين. وبعبارة أخرى، لا تدخل سيماندو سوقًا خالية؛ بل تصل إلى سوق ترسم ملامحها مراكز قوية وبنية تحتية ضخمة وعقود طويلة الأجل.
لا تقتصر قوة سيماندو على حجم الإنتاج، بل تشمل أيضًا جودة الخام. وتصف ريو تينتو المنجم بأنه يحتوي على خام عالي الجودة، تبلغ نسبة الحديد فيه نحو 65.3%، مع انخفاض الشوائب. وتجعله هذه الخصائص جذابًا خصوصًا لصناعة الصلب الساعية إلى تحسين كفاءة العمليات وخفض الانبعاثات المرتبطة بإنتاجه. وهذا ما يغذي منذ سنوات فكرة أن سيماندو قد تصبح منافسًا جديًا لأحواض التعدين الكبرى في أستراليا.
لكن ميزة الجودة لا تلغي قيود السوق. فالطلب الصيني على الصلب لا يزال تحت الضغط، وتظل الصين أكبر وجهة عالمية لخام الحديد. وتشير S&P Global إلى أن جدول زيادة إنتاج سيماندو سيتعين تنفيذه في بيئة يسعى فيها المنتجون التقليديون أيضًا إلى الدفاع عن حصصهم. وباختصار، لن يقتصر التحدي على زيادة الإنتاج، بل سيشمل إيجاد موطئ قدم في نظام تجاري ترسخت فيه أنماط التعامل.
بالنسبة إلى غينيا، الرهان أكبر بكثير من المنجم
يتجاوز أثر هذا الملف قطاع التعدين بكثير. ويقدّر البنك الدولي أن الاقتصاد الغيني سجل تسارعًا بالفعل في 2024، وأن بدء الإنتاج في سيماندو قد يدفع النمو إلى مستويات أعلى في السنوات المقبلة. كما لا تزال غينيا أكبر منتج للبوكسيت في العالم، وفقًا لهيئة المسح الجيولوجي الأمريكية، ما يؤكد أنها لاعب رئيسي في قطاع التعدين بغرب أفريقيا. وتضيف سيماندو بُعدًا جديدًا: خام الحديد عالي الجودة، في بلد ارتبط حتى الآن بالأساس بالألومنيوم.
وتتمثل المسألة الحاسمة في التحول المحلي. إذ سيتوقف جزء كبير من المنافع على كيفية استخدام الإيرادات العامة والضرائب والإتاوات، وعلى مشاركة الدولة في المشاريع المرتبطة. وتقدم الرئاسة الغينية «سيماندو 2040» باعتباره رافعة للتنويع الاقتصادي وخلق فرص العمل. وسيكون الرهان أمام كوناكري تحويل عائدات التعدين إلى بنية تحتية مستدامة وخدمات عامة أفضل تمويلًا وفرص حقيقية للشركات المحلية، تتجاوز وظائف مواقع الإنشاء.
ويظل البعد الاجتماعي حاسمًا. فما زالت غينيا تعتمد بشدة على المواد الأولية، كما أن منافع مشروع عملاق لا تصل تلقائيًا إلى المناطق الواقعة خارج المراكز الكبرى. وقد تكون الفجوة كبيرة بين العاصمة، حيث تتركز القرارات، ومناطق التعدين، حيث تتجلى الكلفة البيئية وكلفة الأراضي. لذلك، سيُقاس نجاح ملف سيماندو في كوناكري بقدر ما سيُقاس في بيلا وفوريكاريا أو على امتداد ممرات السكك الحديدية التي تصل المنجم بالساحل.
قضية غينية، لكنها أيضًا قضية غرب أفريقية
على المستوى الإقليمي، تعزز سيماندو فكرة بسيطة: لا يقتصر دور غرب أفريقيا على تصدير المواد الأولية الخام. إذ يمكن للمنطقة التأثير في سلاسل الإمداد العالمية، شريطة أن تتحكم في بنيتها التحتية ونظامها الضريبي وإيقاع مشاريعها. وهنا تبرز أهمية المجموعة الاقتصادية لدول غرب أفريقيا والتكامل الإقليمي وممرات النقل، حتى عندما يبدو الموضوع وطنيًا بحتًا.
لم يعد الاختبار المقبل أمام غينيا هو الوعود، بل انتظام الأداء. فإذا ارتفعت الصادرات وفق المتوقع، فقد تتغير مكانة البلاد في سوق الحديد العالمية. أما إذا تباطأت البنية التحتية أو تراجع الطلب، فسيظل المشروع العملاق واجهة باهظة الكلفة. وفي الحالتين، أثبتت سيماندو أمرًا واحدًا: يمكن لمنجم واحد أن يعيد رسم الاستراتيجية الاقتصادية لدولة، وطريقة تطلع غرب أفريقيا إلى التجارة العالمية.