
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
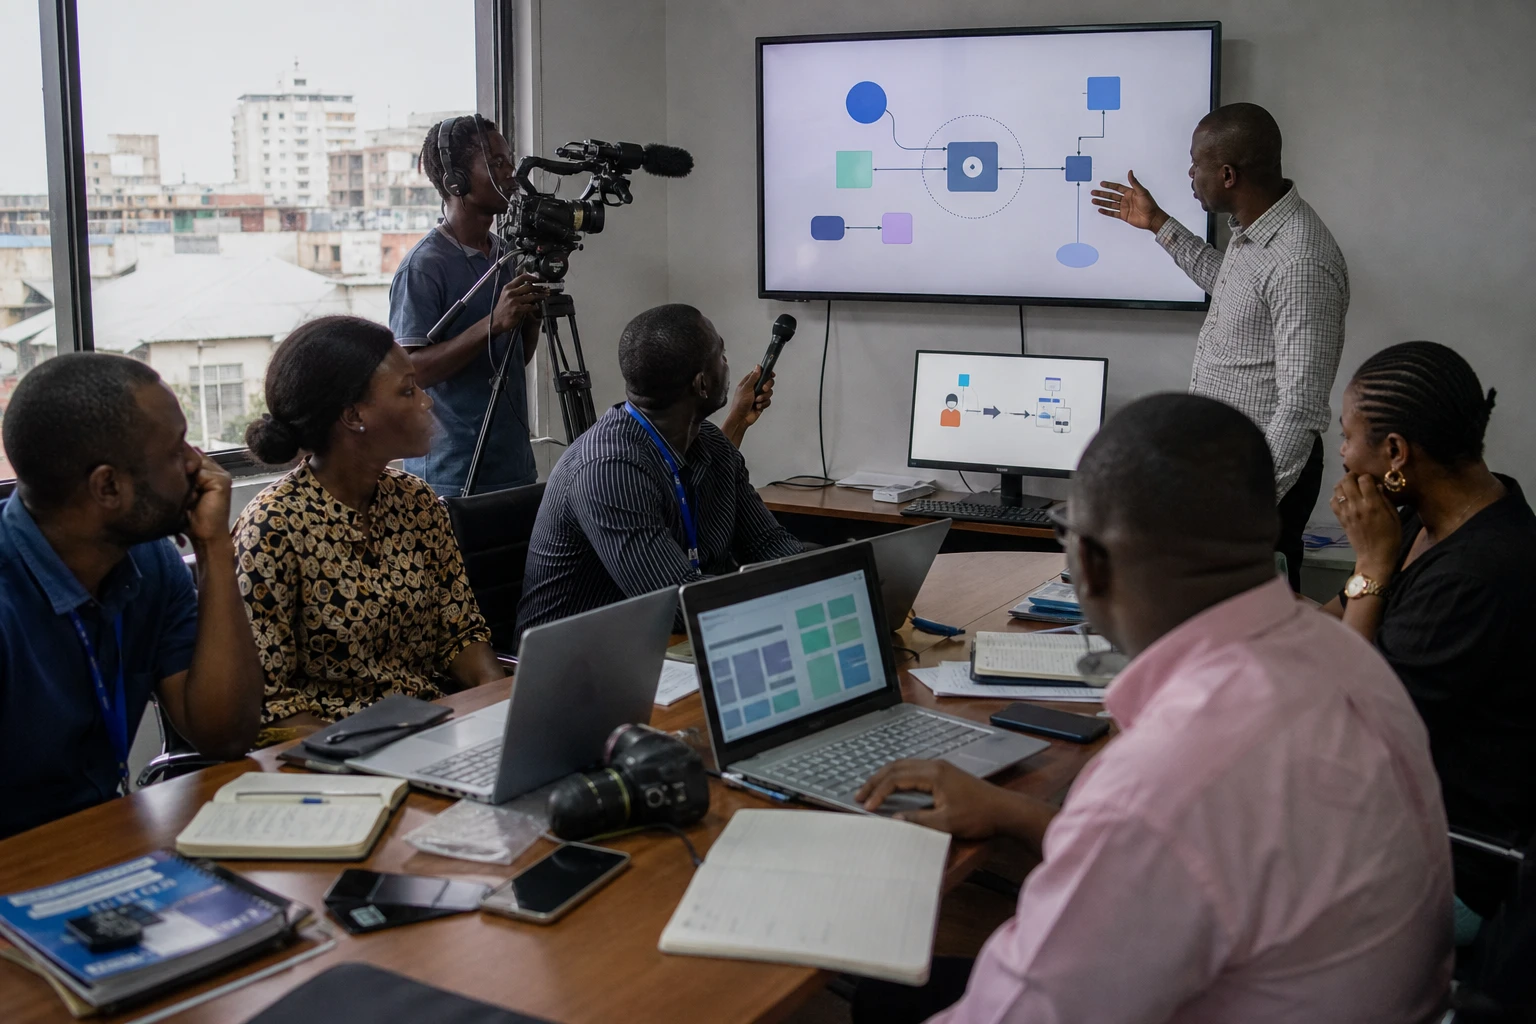
غينيا تختبر سيادتها الرقمية في مجال المدفوعات
لم يكن الدفع في غينيا سريعًا ولا بسيطًا لفترة طويلة. فبين النقد والمحافظ الإلكترونية والحسابات المصرفية، ظلت القنوات في كثير من الأحيان منفصلة. ويغيّر إطلاق «نيمبا باي» في كوناكري، يوم الأربعاء 22 يوليو 2026، هذا الواقع؛ إذ تنشئ البلاد بنية تحتية عامة للدفع الفوري، صُممت لتتيح انتقال الأموال من جهة إلى أخرى من دون عوائق تقنية لا داعي لها.
ويأتي هذا التحول في سياق تسعى فيه المصرف المركزي لجمهورية غينيا، المعروف اختصارًا بـ«بي سي آر جي»، إلى تحديث وسائل الدفع مع الحفاظ على سيطرته على البنية الوطنية. ويذكّر المصرف المركزي بأن النقد لا يزال الوسيلة الأكثر انتشارًا في الاقتصاد الغيني، فيما تتابع مؤسساته منذ سنوات مشاريع إصلاح أنظمة الدفع.
والخيار إقليمي أيضًا. فغينيا عضو في المجموعة الاقتصادية لدول غرب أفريقيا، «إيكواس»، المنظمة التي تدعم منذ زمن فكرة انسياب التدفقات المالية بصورة أكبر في المنطقة دون الإقليمية. وعلى مستوى غرب أفريقيا، أطلق المصرف المركزي لدول غرب أفريقيا، «بي سي إي إيه أو»، منصته البينية للدفع الفوري في الاتحاد الاقتصادي والنقدي لغرب أفريقيا، في 30 سبتمبر 2025، في سابقة مهمة للدول المجاورة الراغبة في ربط بنياتها التحتية الخاصة.
ما الذي يغيّره «نيمبا باي» عمليًا؟
صُمم «نيمبا باي» لربط المصارف ومؤسسات النقود الإلكترونية ومؤسسات التمويل الأصغر ضمن بيئة دفع واحدة. والهدف واضح: إتاحة التحويلات الفورية بين الحسابات والمحافظ والتجار، بما يشمل الاقتصاد غير الرسمي الذي لا تزال الأموال تتداول فيه على نطاق واسع نقدًا. وتعتمد المنصة على «موجالوب»، وهو نظام مفتوح المصدر، بدعم فني من «أفريكا نيندا» و«ثيتسا ووركس».
ويعرض المصرف المركزي لجمهورية غينيا هذا النظام باعتباره حلًا لتجزؤ سوق المدفوعات. ولهذا التجزؤ كلفة تتمثل في التأخير ورسوم المعالجة وصعوبة التوافق بين الأنظمة واستمرار الاعتماد على الأوراق النقدية. ومع وجود بنية تحتية قابلة للتشغيل البيني، يمكن للتحويل أن ينتقل من مصرف إلى محفظة هاتف محمول، ثم إلى مؤسسة أخرى، من دون أن يضطر المستخدم إلى الانشغال بالحواجز التقنية. وهذا المبدأ هو ما يميز النظام الوطني عن مجرد تطبيق.
ويشدد المحافظ كارامو كابا أيضًا على الشمول المالي. ووفقًا للأرقام التي نقلت عنه خلال الإطلاق، ارتفعت إمكانية الوصول إلى الخدمات المالية من 4% في 2011 إلى نحو 36% في 2024، ويعود ذلك خصوصًا إلى النقود الإلكترونية. وينبغي قراءة هذا الرقم بوصفه مؤشرًا على التقدم، لا إنجازًا نهائيًا. وهو يدل قبل كل شيء على وجود قاعدة من المستخدمين تتيح إنشاء بنية تحتية أكثر طموحًا.
أما بالنسبة إلى الدولة، فالاستخدامات فورية. إذ يمكن لـ«نيمبا باي» تسريع صرف الرواتب والمساعدات الاجتماعية والمدفوعات للموردين. وبالنسبة إلى الشركات، تكمن الفائدة في الجوانب التشغيلية: تحصيل أسرع، وإدارة أفضل للسيولة، وتقليل فترات الانتظار. أما الأسر، ولا سيما خارج كوناكري، فتستفيد من إمكانية إرسال الأموال وتلقيها من دون المرور بقنوات طويلة أو مكلفة.
مشروع تقني، لكنه سياسي وإقليمي أيضًا
إطلاق «نيمبا باي» ليس مجرد مشروع معلوماتي، بل هو خيار يتعلق بالحوكمة أيضًا. فمن خلال الاعتماد على بنية تحتية رقمية عامة، تقلل غينيا اعتمادها على الحلول الاحتكارية، وتحافظ على أداة استراتيجية للتحكم في وظيفة حساسة من وظائف الاقتصاد، هي الدفع. وينسجم هذا النهج مع توجه أفريقي أوسع، إذ تسعى عدة مصارف مركزية إلى التحكم في مسارات الدفع بدلًا من تفويضها بالكامل لمنصات خاصة.
ولهذا الخيار بُعد اجتماعي أيضًا. ففي بلد لا تزال فيه الفوارق بين المناطق الحضرية والريفية كبيرة، يمكن لنظام فوري أن يحد من تكاليف التنقل، ويؤمّن المعاملات، ويجعل الخدمات المالية أكثر إتاحة في المناطق البعيدة عن الفروع المصرفية. لكن هذا الأثر لن يتحقق إلا إذا واكبته شبكات الوكلاء والتغطية الهاتفية وثقة المستخدمين وجودة الخدمة. فالنظام القابل للتشغيل البيني لا يحل كل شيء، لكنه يهيئ بالدرجة الأولى الظروف لسوق أكثر وضوحًا.
وتكتسب المسألة الإقليمية أهمية مماثلة. فمن مصلحة غينيا أن تستعد للربط مع مسارات الدفع القارية المقبلة، ولا سيما نظام الدفع والتسوية لعموم أفريقيا «بابس»، الذي يدعمه البنك الأفريقي للتصدير والاستيراد «أفريكسيم بنك» ومنطقة التجارة الحرة القارية الأفريقية، ويهدف إلى تيسير المدفوعات العابرة للحدود بالعملات المحلية. وإذا حقق «نيمبا باي» وعوده، فقد تمتلك كوناكري نقطة دخول متوافقة مع هذه البنية الأفريقية قيد الإنشاء.
وبالنسبة إلى «إيكواس»، يتجاوز التحدي حدود غينيا وحدها. فغرب أفريقيا يتقدم بسرعات متفاوتة. وقد بدأ الاتحاد الاقتصادي والنقدي لغرب أفريقيا تشغيل منصته «بي آي-إس بي آي» في سبتمبر 2025، فيما تطور دول أخرى في المنطقة دون الإقليمية أنظمتها الخاصة. لذلك لن يتحدد المستقبل بتكاثر الحلول المغلقة بقدر ما سيتحدد بقدرتها على التواصل فيما بينها. وهنا سيتعين على «نيمبا باي» إثبات قيمته: ليس فقط من خلال العمل داخل البلاد، بل أيضًا عبر الانفتاح مستقبلًا على المدفوعات الإقليمية.
وفي المحصلة، المسألة بسيطة. فإذا حظي النظام بثقة المصارف ومشغلي الهاتف المحمول ومؤسسات التمويل الأصغر والتجار والإدارات، فستجتاز غينيا مرحلة هادئة لكنها حاسمة: جعل الدفع الفوري بنية تحتية عامة اعتيادية، تخدم اقتصادًا أكثر انسيابية وشمولًا واتصالًا بغرب أفريقيا.



