الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
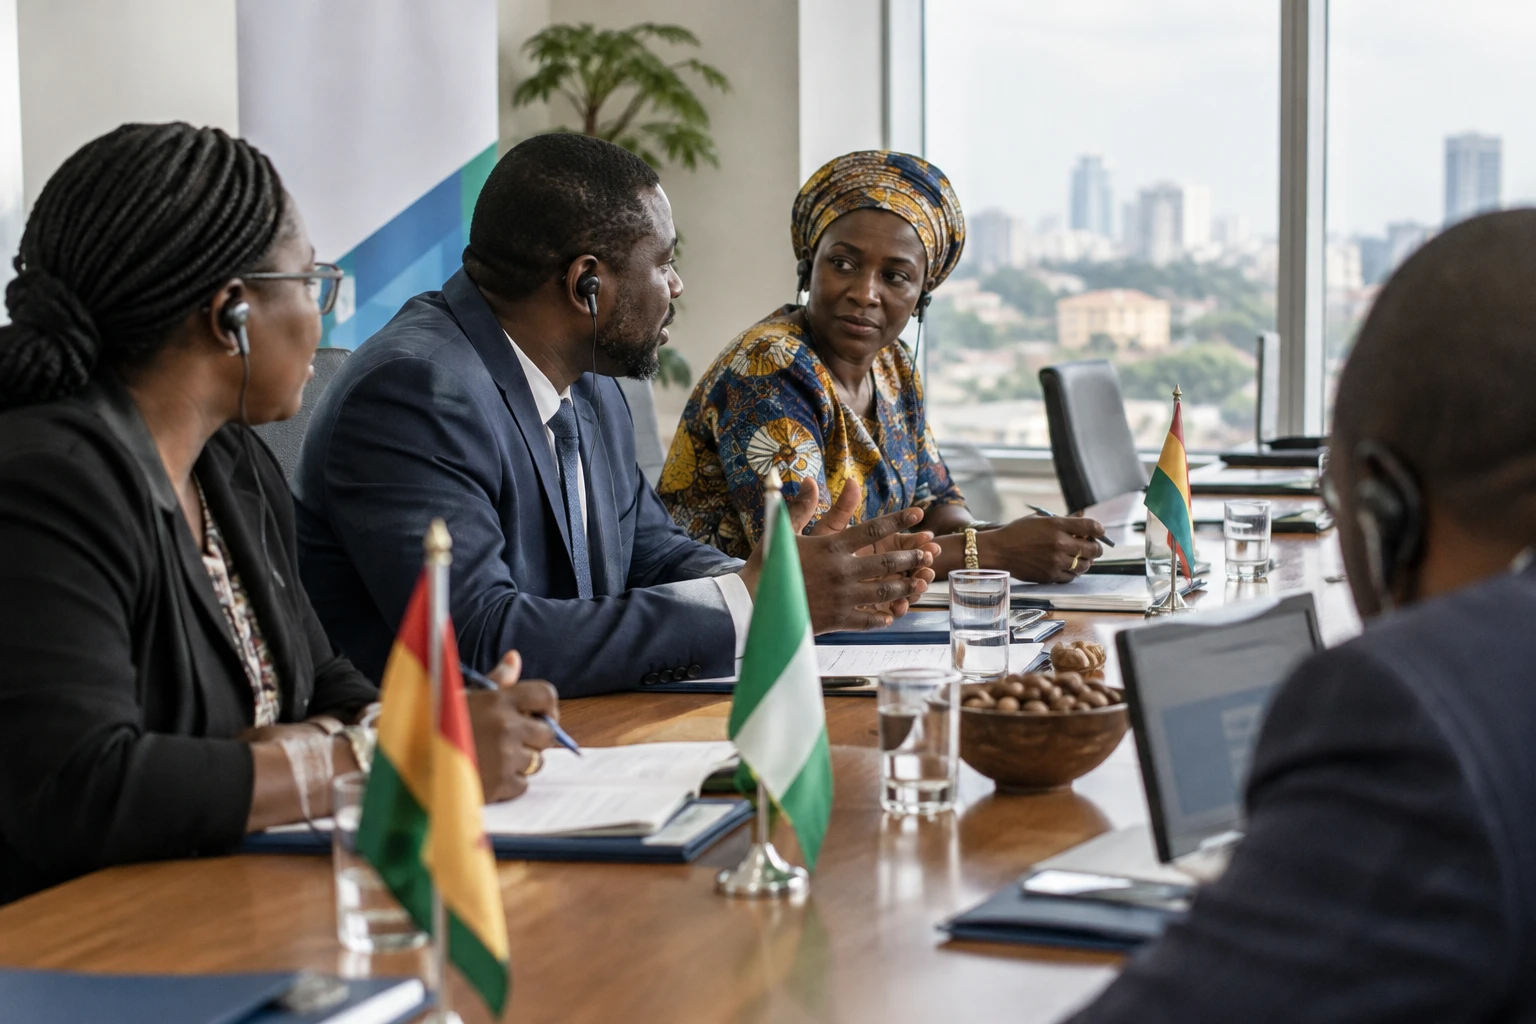
في غانا، لا يضمن خفض الحد الأدنى لسعر مكسرات الشيا حصول المصنّعين على الإمدادات بتكلفة أقل. ففي شمال البلاد، حيث انتهى موسم الحصاد الرئيسي، يستطيع المنتجون البيع لمن يدفع أعلى سعر. كما أن القيود التي فرضتها عدة دول مجاورة تجذب مزيدًا من المشترين إلى السوق الغانية.
حد أدنى جديد للموسم
في 5 نوفمبر 2026، أعلنت هيئة تنمية المحاصيل الشجرية الغانية (TCDA) حدًا أدنى لسعر المكسرات الخام يبلغ 8.30 سيدي للكيلوغرام الواحد، للفترة المتبقية من موسم 2026-2027. وكان الحد السابق، المحدد عند 9.01 سيدي، ساريًا منذ 1 يونيو. ويمثل التعديل انخفاضًا بنحو 8%.
وأقرت اللجنة المكلفة بتحديد أسعار القطاع المؤشر الجديد خلال اجتماع عقدته في 2 نوفمبر. وعزت الهيئة ذلك إلى تطورات سعر الصرف، وتوقعات التضخم، وظروف السوق الإقليمية. وقالت إنها تريد مواءمة السعر مع الواقع الاقتصادي، مع الحفاظ على تنافسية التجارة الغانية.
هذا الحد التنظيمي هو حد أدنى، وليس سعر بيع مفروضًا على جميع المشترين. فإذا دفعت المنافسة بين المصدرين والمصنّعين العروض إلى ما فوق 8.30 سيدي، فسيظل بإمكان المنتجين الحصول على مبالغ أكبر. لذلك لا يتيح الحد الأدنى الجديد، بمفرده، استنتاج كيفية تغير دخولهم.
وكانت الهيئة قد حددت السعر الأولي عند 9.01 سيدي للكيلوغرام اعتبارًا من 1 يونيو 2026، وفقًا لإعلانها الرسمي. كما أفادت الصحافة الزراعية الغانية بتعديل السعر إلى 8.30 سيدي. ويمكن التحقق من المبلغين والجدول الزمني عبر إعلان الهيئة عن السعر الأولي وتقرير تعديل السعر.
قواعد تختلف من بلد إلى آخر
يأتي هذا القرار في وقت تسعى فيه عدة دول منتجة إلى إبقاء مزيد من المواد الخام داخل أراضيها. وقد مددت نيجيريا حظر تصدير مكسرات الشيا الخام حتى 25 فبراير 2027. وتعرض أبوجا هذه السياسة باعتبارها وسيلة لتزويد المصانع الوطنية بالمواد الخام وتطوير المنتجات المصنّعة.
لكن هذا التوجه ليس موحدًا ولا ثابتًا. فالقواعد تتغير باختلاف البلدان والفترات: والحظر، أو الترخيص المشروط، أو التصريح لا تترتب عليها الآثار نفسها. فعلى سبيل المثال، سمحت بوركينا فاسو مؤقتًا ببعض صادرات المكسرات بشروط بين ديسمبر 2025 ومايو 2026، وفقًا لتقرير صادر عن صندوق النقد الدولي. لذا سيكون من المضلل اختزال المنطقة كلها في سياسة واحدة.
ولا يعني ذلك أن السوق الغانية تخلو من التنظيم. فمنذ 1 أبريل 2026، تشترط الهيئة الحصول على تصريح خطي لتصدير عدة محاصيل شجرية، منها الشيا، سواء أكانت مصنّعة أم لا. ويتعلق هذا النظام بالترخيص للشحنات، ولا يشكل بحد ذاته حظرًا عامًا على المبيعات إلى الخارج.
وتكتسب المقارنة الإقليمية أهمية مؤسسية أيضًا. فغانا عضو في المجموعة الاقتصادية لدول غرب إفريقيا (إيكواس)، التي تسهّل التعاون بين دول المنطقة. لكن سياسات التصدير الوطنية تظل حاسمة في حركة المنتجات الزراعية، إذ يمكنها تحويل عمليات الشراء إلى البلدان التي لا تزال فيها مبيعات المواد الخام ممكنة.
المنتجون والجامعات والمصنّعون أمام المفاضلة نفسها
يمكن لخفض الحد الأدنى، نظريًا، أن يقلل التكلفة الدنيا التي يستطيع المصنّعون المحليون شراء المكسرات بها. لكن الكميات المتاحة تتراجع بعد موسم الحصاد الرئيسي. وعندئذ يضطر المصنّعون إلى منافسة المصدرين، الذين يمكنهم عرض سعر يتجاوز الحد التنظيمي. لذا ستعتمد قدرتهم التنافسية على الأسعار المعروضة فعليًا، لا على قرار الهيئة وحده.
أما أثر القرار على المنتجين والمنتجات فملتبس أيضًا. فالسعر الجديد يقلص الحماية التنظيمية التي يحصلون عليها إذا هدأت السوق. لكن المنافسة الشديدة بين المشترين قد تبقي التعاملات فوق الحد الأدنى. وفي هذه الحالة، لا يعني تعديل الحد بالضرورة انخفاضًا فوريًا في الدخل لكل كيلوغرام.
وتشمل المسألة أيضًا النساء اللواتي يجمعن المكسرات أو يفرزنها أو يصنّعنها في شمال غانا. إذ يعتمد القطاع على سلسلة تضم جامعات، ووسطاء، وتعاونيات، ووحدات صناعية. وتصف دراسة مخصصة لسلسلة القيمة الغانية هذه الحلقات المختلفة وتدفقات المنتجات بين المناطق الريفية والمصنّعين والمصدرين. وعندما تُصدّر المواد الخام دون تصنيع، تتوافر كميات أقل لأنشطة التصنيع المحلية.
وقد تكون الوحدات الصغيرة والتعاونيات أكثر عرضة للمخاطر على وجه الخصوص، إذ لا تتوافر لها دائمًا إمكانات التخزين أو التمويل نفسها المتاحة لكبار المشترين. ففي كومبونغو، طالب مصنّعون بإطار أكثر قابلية للتنبؤ للأسعار والصادرات، وفقًا لوسيلة إعلام غانية. وتذكّر هذه الصعوبة بأن الحد الأدنى للسعر لا يحل، بمفرده، مشكلات الحصول على الائتمان أو التخزين أو الأسواق.
القيمة المضافة تتجاوز السعر
لا يتمحور النقاش حول المفاضلة بين التصدير والتصنيع بقدر ما يطرح سؤالًا عن كيفية توزيع القيمة. فمبيعات المكسرات الخام توفر منافذ للمنتجين وإيرادات تجارية. ومن جانبها، يمكن أن يدعم التصنيع الوظائف ويبقي مزيدًا من الأنشطة داخل غانا. لكنه يتطلب معدات ورؤوس أموال ولوجستيات موثوقة ومشترين للزبدة وغيرها من المنتجات المشتقة.
لذلك يتعين على أكرا الموازنة بين عدة أهداف: الحفاظ على منافذ البيع للمنتجين، والإبقاء على جاذبية الصادرات، وتمكين الشركات المحلية من الوصول إلى الكميات التي تحتاج إليها. وقد يغيّر خفض الحد الأدنى للسعر قواعد التفاوض، لكنه لا يحل اختلال التوازن بين المشترين ذوي القدرات المالية المختلفة.
وعلى مستوى غرب إفريقيا، قد تعيد قرارات التقييد الوطنية تنظيم تدفقات المنتجات بدلًا من خفض الطلب. وهكذا قد تجذب غانا مزيدًا من المشترين ما دام جيرانها يحدون من صادراتهم. وستكون المؤشرات الحاسمة في الفترة المتبقية من الموسم هي الأسعار المدفوعة فعليًا، والكميات التي يشتريها المصنّعون المحليون، ومدى تطبيق تصاريح التصدير.
وسيتعين على السلطات الغانية أيضًا تقييم المستفيدين من القاعدة الجديدة: هل هم المنتجون أم المصدرون أم وحدات التصنيع؟ ففي هذا التوزيع الفعلي، في الشمال كما في المراكز الصناعية والتجارية، سيتحدد توازن القطاع.