الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
رهان صناعي يتجاوز المنغنيز
في ليبرفيل، لم يعد السؤال الحقيقي يقتصر على تصدير خام، بل على الاحتفاظ بقيمة أكبر قبل مغادرتها البلاد. وهذا جوهر المواجهة الجديدة بين الدولة الغابونية وإيراميت بشأن المنغنيز، المورد الاستراتيجي الذي تعد الغابون من كبار منتجيه عالميًا.
يندرج هذا الملف في مسار أوسع بوسط إفريقيا، تسعى فيه الدول إلى تحويل حصة أكبر من موادها الأولية محليًا، بدلًا من الاكتفاء بدور المورد الخام. وفي منطقة الجماعة الاقتصادية والنقدية لوسط إفريقيا، يمس هذا النقاش فرص العمل والإيرادات العامة والطاقة ومصداقية السياسات الصناعية.
والسياق الغابوني سياسي أيضًا. فقد قرر مجلس الوزراء في 30 مايو 2025 حظر تصدير المنغنيز الخام اعتبارًا من 1 يناير 2029، مع فترة انتقالية مدتها 3 سنوات للاستثمار في التحويل المحلي. ثم أعيد تأكيد هذا التوجه في بيان رئاسي.
ما الذي ينص عليه فعلًا البروتوكول الموقع في باريس؟
في 20 يوليو 2026، وقعت إيراميت والدولة الغابونية في باريس بروتوكول اتفاق بشأن سلسلة قيمة المنغنيز. ويعلن النص عن خارطة طريق صناعية مشتركة وثلاثة سيناريوهات قيد الدراسة لتحويل ما يصل إلى 700,000 طن من خام المنغنيز سنويًا بحلول نهاية 2031. كما ينص على إطار متابعة فصلي بين المجموعة وكوميلوغ والسلطات الغابونية.
لكن ينبغي قراءة الجدول الزمني بدقة. يتعلق السيناريو الأول بمصنع لأكسيد المنغنيز قرب ليبرفيل، بطاقة أولية تبلغ 10,000 طن سنويًا، ويمكن أن يبدأ تشغيله في نهاية 2028، رهناً بقرار الاستثمار النهائي. ويتناول السيناريو الثاني تجديد المجمع المعدني في موآندا، مع توقع إعادة تشغيله في نهاية 2029، ودراسة إنتاج يصل إلى 70,000 طن من السبائك سنويًا. أما السيناريو الثالث، وهو الأكثر طموحًا، فيستهدف إنتاج 265,000 طن من السبائك سنويًا، ولكن ليس قبل 2031، بعد إبرام اتفاقية استثمار منفصلة وتأمين الدولة الغابونية إمدادات الطاقة.
بعبارة أخرى، فإن الموعد الذي يسبق 2029 لا يشمل سوى المشروع الأصغر. أما المشروع الصناعي الحاسم، الذي يمكن أن يؤثر بصورة مستدامة في سلسلة القيمة، فما زال مقررًا لما بعد الحظر الذي أعلنته ليبرفيل. وهنا تكمن نقطة التوتر بين الجدول السياسي والإيقاع الصناعي.
من جهتها، تشدد إيراميت على ضرورة توافر الجدوى الاقتصادية والدراسات التقنية وإمكانية الوصول إلى الطاقة. وتقول المجموعة إنها تريد أيضًا تطوير سلسلة غابونية لإنتاج الفحم الحيوي من المنتجات الثانوية لصناعة الغابات، وإطلاق صندوق لتمويل البدايات الصناعية تحت اسم «صُنع في الغابون».
فاعل محوري بالفعل، لكنه يواجه قيودًا مالية
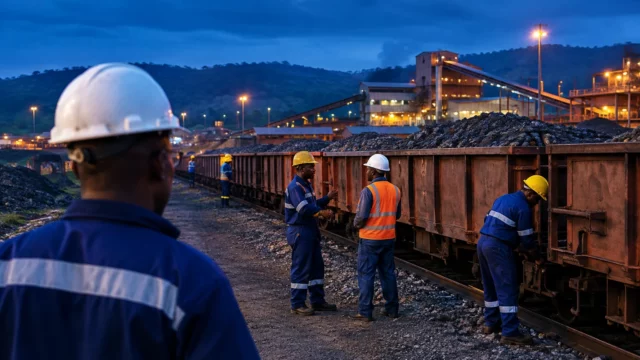
لا تدخل المجموعة الفرنسية ساحة جديدة. فهي موجودة في الغابون منذ أكثر من 30 عامًا، ولا تزال كوميلوغ المشغل المرجعي لقطاع المنغنيز في البلاد. ويشير تقرير مبادرة الشفافية في الصناعات الاستخراجية في الغابون إلى أن كوميلوغ استحوذت على أكثر من 70% من الإنتاج الوطني للمنغنيز في 2022، ما يؤكد الأهمية المحورية لهذا القطاع في الاقتصاد الاستخراجي الغابوني.
لكن هذه المكانة لا تبدد هشاشة المرحلة الراهنة. فقد أعلنت إيراميت عن صافي خسارة عائدة إلى المجموعة بلغ -477 مليون يورو في 2025. كما وافقت المجموعة في 2026 على زيادة في رأس المال قد تصل إلى 500 مليون يورو لتعزيز ميزانيتها العمومية.
في هذا السياق، يتوقف مدى قدرة إيراميت على تمويل المشاريع الجديدة في الغابون بسرعة وعلى نطاق واسع على قراراتها الداخلية بقدر ما يتوقف على الضمانات العامة. وتسعى الدولة الغابونية، التي تملك بالفعل 29% من كوميلوغ وفق المعطيات المقدمة، إلى زيادة تأثيرها في التحويل المحلي. ويتسق هذا الطموح مع التوجه الذي حددته ليبرفيل منذ 2025: الاحتفاظ بقيمة أكبر داخل البلاد، وخلق وظائف صناعية، وتقليل الاعتماد على تصدير الخام.
وتضيف مسألة المساهمين المحتملين مزيدًا من التعقيد. فقد أثيرت في الأوساط المالية العامة نقاشات بشأن هيكل ملكية إيراميت، لكن الأهم بالنسبة إلى الغابون يكمن في مكان آخر: أيًا كان المساهم المقبل، سيظل التحويل المحلي ضرورة من ضرورات السياسة العامة إذا استمر الالتزام بهدف 2029. وهذه القراءة مستمدة من النص الرئاسي والبروتوكول الموقع في يوليو 2026.
ما الذي تسعى الغابون إلى تغييره، وما الذي لا يزال يتعين تأمينه؟
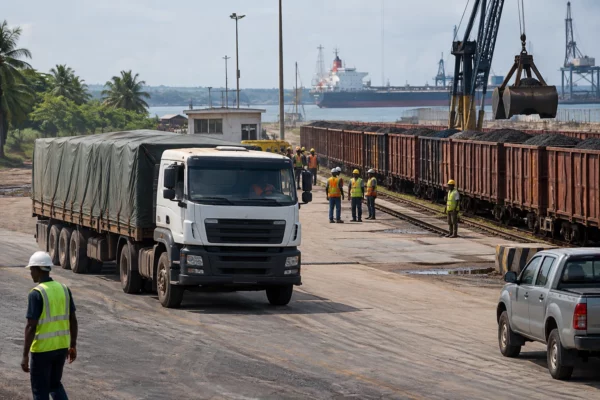
يعكس الخيار الغابوني توجهًا أوسع لدى الاقتصادات الإفريقية الغنية بالمعادن. فالبلاد لا تعترض على نمط التصدير فحسب، بل تسعى إلى التقدم في سلسلة القيمة، حيث تتحدد هوامش الربح والخبرات وجزء من الوظائف الماهرة. وتبدو المعادلة بسيطة على الورق، لكنها تعتمد عمليًا على الكهرباء والبنية التحتية والمهارات ورأس المال.
وبالنسبة إلى السلطات العامة، فإن الرهان سياسي ومالي. فزيادة التحويل المحلي قد توسع القاعدة الضريبية، وتعزز السيادة الاقتصادية، وتقدم استجابة ملموسة للمطالبة بالتصنيع. أما الشركات، فتواجه تحديًا عمليًا أكثر تحديدًا: بناء الوحدات الصناعية الكبرى وتمويلها وتزويدها بالطاقة وجعلها مربحة ضمن مهل تتوافق مع القواعد الغابونية. وبالنسبة إلى السكان، سيتوقف الأثر على نوعية الوظائف المستحدثة، وحصة الشركات المحلية من الأعمال، والفوائد التي ستعود على مدن التعدين مثل موآندا وعلى ممرات النقل اللوجستي.
وتبقى الطاقة جوهر التحدي. فالبروتوكول الموقع في باريس يحيل صراحة مسؤولية تأمينها إلى الدولة الغابونية، التي تتعهد بذلك بدعم من أطراف ثالثة. وهذه نقطة حاسمة، إذ إن تحويل المنغنيز يظل وعدًا ناقصًا من دون كهرباء موثوقة وميسورة التكلفة.
وهكذا تجد الغابون نفسها في مرحلة مواءمة دقيقة: جدول سياسي طموح، وشركة صناعية عريقة راسخة في البلاد، وقيود مالية حقيقية تواجه المشغل. وسيتوقف النجاح على قدرة الطرفين على الانتقال من البروتوكول إلى الاستثمار الملزم، ثم من التمويل إلى الإنتاج. وهنا ستُختبر مصداقية التحول الصناعي الذي أعلنته ليبرفيل، بما يتجاوز قطاع التعدين وحده.