الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
تحول يكشف ما هو أبعد من مجرد ترتيب
في القاهرة، لا يقتصر السؤال على تحديد نوع الحبوب الذي يدخل الموانئ أولًا. فهو يكشف، قبل كل شيء، عن انتقال مركز ثقل الغذاء في مصر: نحو الخبز المدعوم من جهة، ونحو تربية الحيوانات والاستزراع المائي من جهة أخرى.
في هذا البلد الواقع في شمال أفريقيا، يظل القمح حبوب المائدة والموازنة العامة. أما الذرة، فتصبح مؤشرًا على واقع اقتصادي آخر: توسع قطاع الثروة الحيوانية الذي يدفع الطلب على الأعلاف المركبة والمدخلات المستوردة. وتتفق أحدث التوقعات المتاحة على أن فاتورة مصر من الحبوب لا تزال ضخمة، وأن مكوناتها تتغير. وتتوقع منظمة الأغذية والزراعة (الفاو) واردات من الحبوب تبلغ 29 مليون طن في موسم 2026/27، مع زيادة تقودها أساسًا احتياجات الذرة العلفية.
هذا التحول لا يلغي الاعتماد على القمح، بل يعيد تشكيله. ومن المتوقع أن تتجاوز واردات مصر من القمح 12 مليون طن في 2026/27، بحسب وزارة الزراعة الأمريكية (USDA)، فيما يظل الاستهلاك المحلي مدفوعًا بالنمو السكاني ونظام الخبز المدعوم.
القاهرة توازن أمنها الغذائي بين الخبز والأعلاف والعملات الأجنبية
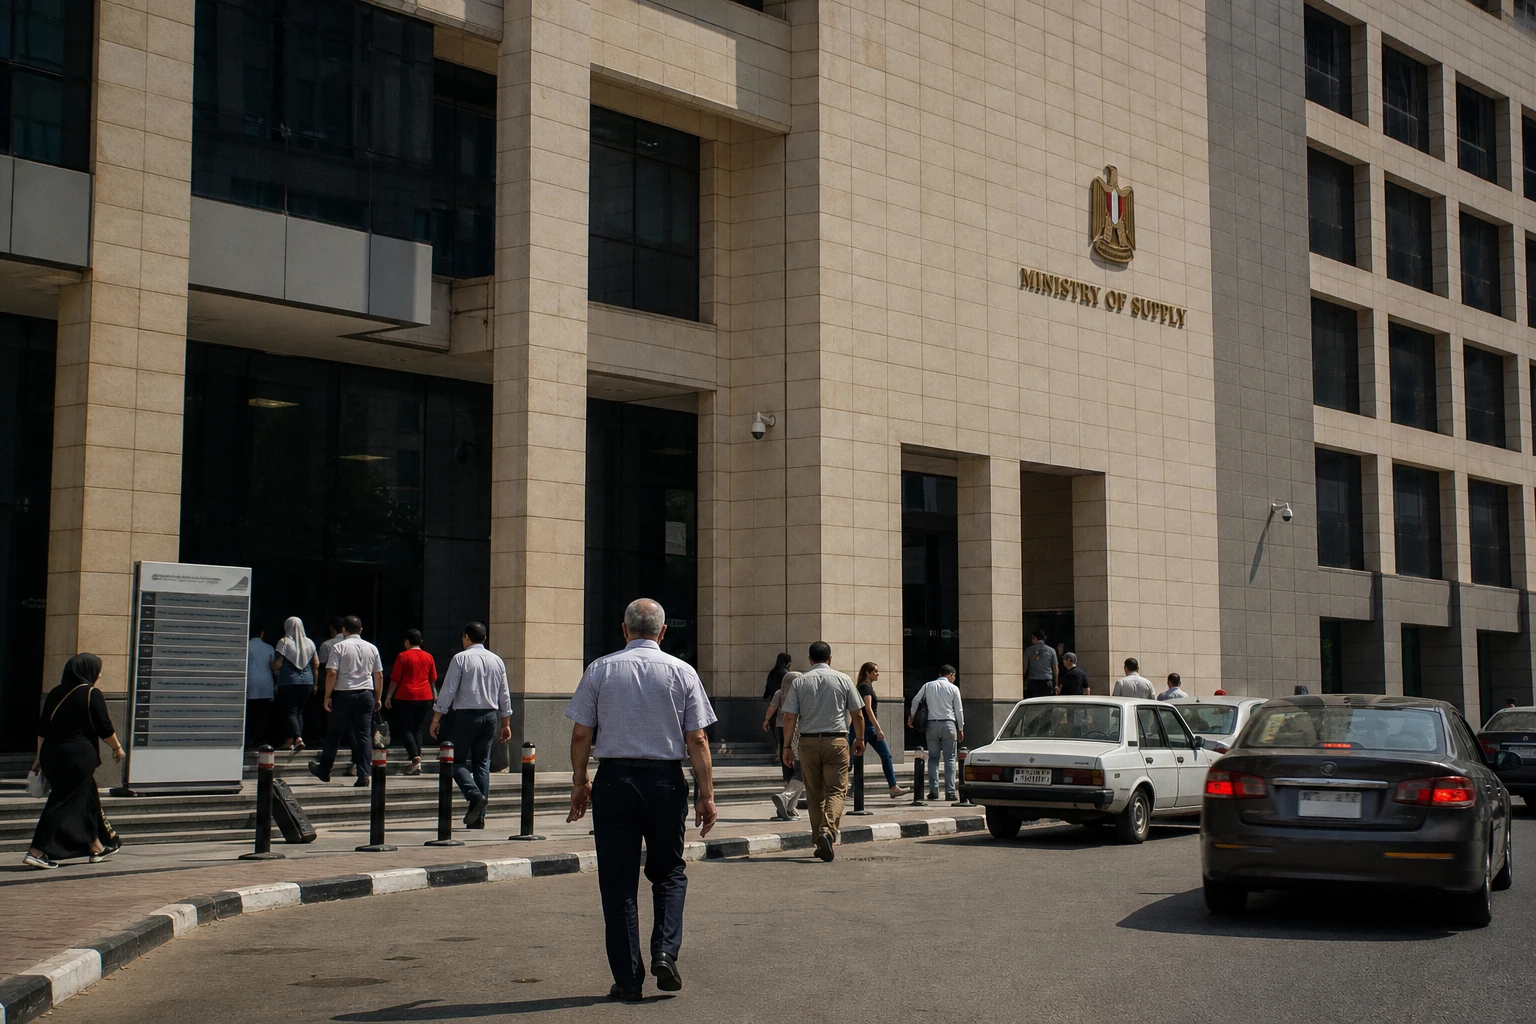
تسير مصر في مسار معروف: تأمين الخبز، واستقرار الأسعار، والحفاظ على احتياطيات العملات الأجنبية. وتواصل الحكومة شراء القمح المحلي بسعر تحفيزي. وبالنسبة إلى موسم 2026، حددت وزارة التموين بدء موسم التوريد بين 15 أبريل و15 أغسطس، مستهدفة جمع 5 ملايين طن، مع رفع السعر إلى 2,500 جنيه مصري للأردب. ثم أعلنت وزارة الزراعة في مايو أن الكميات الموردة بلغت 3.2 مليون طن.
وتظهر هذه الإجراءات أولوية واضحة: تخفيف الضغط على مشتريات القمح من الخارج، من دون التخلي عن نموذج تواصل فيه الدولة حماية ملايين المستهلكين عبر الخبز المدعوم. وتذكّر وزارة الزراعة الأمريكية بأن مصر تدير أحد أكبر برامج التوريد العام للقمح في العالم، تحديدًا لتوفير احتياجات هذا النظام.
لكن موضوعًا آخر أقل ظهورًا يتقدم بسرعة. وتقدّر وزارة الزراعة الأمريكية أن واردات مصر من الذرة ستبلغ 10.5 مليون طن في 2026/27، وفق تقريرها الصادر في مارس 2026، وتشير إلى استمرار نمو الطلب مدفوعًا بالاستثمارات في الدواجن والأعلاف الحيوانية. وتتحدث تحليلات سوقية أخرى نُشرت لاحقًا عن مستوى قد يتجاوز 13 مليون طن في 2025/26 و2026/27.
لماذا تكتسب الذرة زخمًا؟
العامل المحرك واضح. فالذرة الصفراء تدخل بكميات كبيرة في أعلاف الدواجن، وبدرجة أقل في أعلاف الاستزراع المائي. وتشير وزارة الزراعة الأمريكية إلى أن توسع صناعات الدواجن والأعلاف المركبة يدعم زيادة الواردات. ويسير تقرير الفاو عن مصر في الاتجاه نفسه، إذ يربط احتياجات الذرة على نحو متزايد بالأعلاف الحيوانية.
وقد اتسع قطاع الدواجن. وتفيد وزارة الزراعة الأمريكية بأن إنتاج الدجاج في 2025 بلغ 1.92 مليار وحدة، مقابل 1.4 مليار سنويًا قبل 2023، وأن إنتاج بيض الاستهلاك ارتفع إلى 16 مليار وحدة. وفي الوقت نفسه، يوفر الاستزراع المائي الآن معظم المعروض المحلي من الأسماك، وفق التقرير نفسه. وتعكس هذه الأرقام تحولًا عميقًا في الطلب على الحبوب.
وبعبارة أخرى، لا تستورد مصر لتغذية الأسر فحسب، بل تستورد أيضًا لتغذية سلسلة قيمة زراعية صناعية أكثر كثافة، وأكثر ارتباطًا بالمدن، وأعلى ربحية. وهنا تكسب الذرة أرضًا على حساب القمح في الإحصاءات التجارية. فالذرة تدعم آلاف المزارع والمسالخ والمفاقس ومصنعي الأعلاف، بينما يظل القمح حجر الزاوية في توازن اجتماعي أوسع.
موردون يعيدون تموضعهم من البرازيل إلى حوض البحر الأسود
ويعيد هذا التغير في الطلب توزيع الأوراق التجارية أيضًا. وتلاحظ وزارة الزراعة الأمريكية أن الذرة الأمريكية تستعيد مكانتها في مصر بفضل أسعارها التنافسية وجودتها التي تُعد أفضل. ومن جهتها، تشير تحليلات أرجوس إلى أن البرازيل استحوذت على أكثر من نصف المشتريات المصرية بين أكتوبر ويونيو من الموسم الجاري، فيما تسعى الأرجنتين إلى استعادة حصتها السوقية.
وبالنسبة إلى القاهرة، فإن تنويع المصادر ليس ترفًا، بل استراتيجية للحد من المخاطر. ففي سوق عالمية لا تزال تشهد توترات لوجستية وصدمات جيوسياسية، يتيح تعدد مصادر الاستيراد الحد من الانقطاعات والتأخيرات والتكاليف الإضافية. وتشدد الفاو على أن واردات القمح لا تزال مرتبطة إلى حد كبير بمنطقة البحر الأسود، حيث تظل الأسعار وتكاليف النقل ملائمة.
لذلك، تبدو الصورة أكثر تعقيدًا من مجرد منافسة بين نوعين من الحبوب. فالقمح يظل أساس التوازن الاجتماعي، فيما تصبح الذرة أساسًا صناعيًا. ويعكس الاختيار بينهما أولويات موازنة دولة تسعى إلى احتواء الضغوط على القدرة الشرائية، مع مواكبة نمو قطاعاتها الحيوانية.
ما الذي يعنيه ذلك لمصر وأفريقيا؟
بالنسبة إلى مصر، تبدو التداعيات مباشرة. فزيادة احتياجات الذرة تفاقم الضغط على الواردات، وبالتالي على العملات الأجنبية، في وقت لا يزال فيه البلد حساسًا لتقلبات الدولار والأسعار الدولية. وفي المقابل، قد يخفف التراجع النسبي لمشتريات القمح، إذا تأكد، جزئيًا العبء عن الموازنة العامة والمخزونات الاستراتيجية. لكنه لا يقلل اعتماد البلاد البنيوي على الأسواق العالمية، بل ينقله إلى بند آخر.
وبالنسبة إلى الأسر في المدن، تظل القضية الرئيسية سعر الخبز والمنتجات المصنوعة من الدقيق. أما في المناطق الريفية، فتمتد المسألة إلى فرص تسويق المنتجات الزراعية وتوافر المدخلات. وبالنسبة إلى الصناعيين، تتعلق باستمرارية الإمدادات والقدرة التنافسية لقطاعات الدواجن والبيض والأسماك المستزرعة. ومن ثم، لا يترك المسار نفسه الأثر ذاته على جميع الأطراف.
وعلى المستوى الأفريقي، تجسد مصر ظاهرة أوسع نطاقًا: فزيادة احتياجات الحبوب لا تأتي من غذاء البشر وحده، بل أيضًا من التصنيع الزراعي. وفي بلدان عدة بالقارة، يدعم نمو إنتاج البروتين الحيواني والاستزراع السمكي وطحن الحبوب الطلب على الحبوب المستوردة. وتبرز الحالة المصرية على نحو خاص، لأنها تجمع بين عدد سكان كبير جدًا وسياسة لدعم الخبز وجهاز إنتاجي يرتقي إلى مستويات أعلى.
وسيتحدد المسار المقبل على ثلاث جبهات. أولًا، محصول القمح المحلي وحجم المشتريات العامة. ثانيًا، تكلفة واردات الذرة وقدرة البلاد على تأمين موردين مستقرين. وأخيرًا، تطور صناعات الدواجن والاستزراع المائي، التي قد تواصل تحويل احتياجات البلاد من الحبوب نحو الذرة. وهنا ستتضح، خلال الأشهر المقبلة، الهرمية الغذائية الحقيقية في مصر.