الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
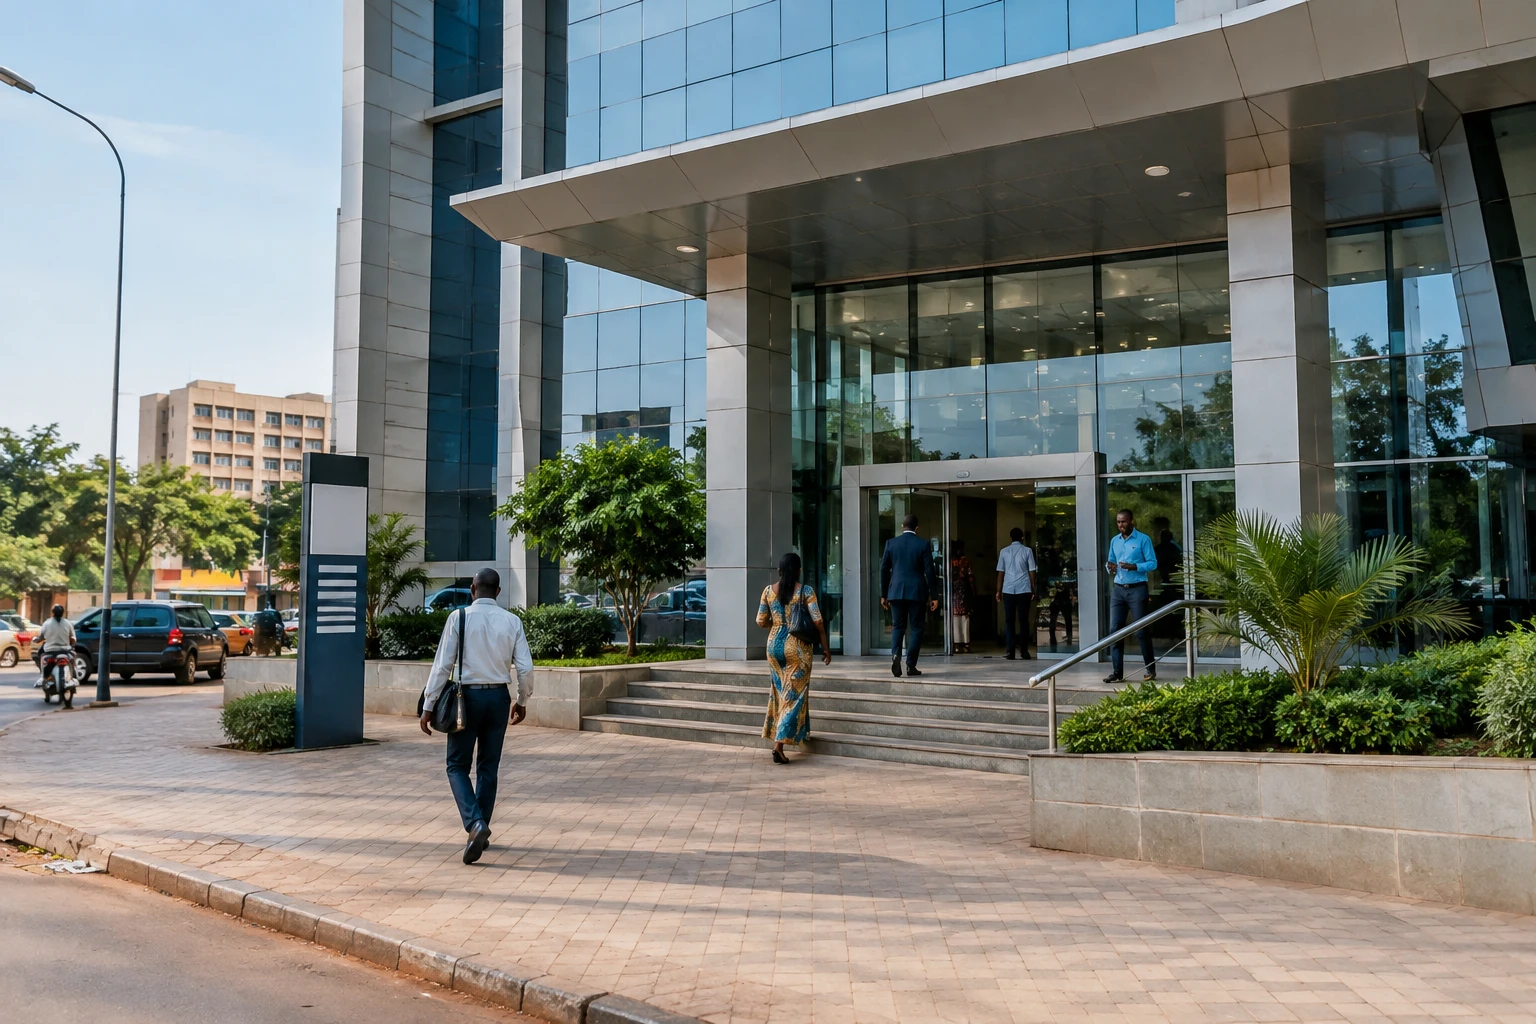
قد تحقق البنوك أرباحًا متزايدة، فيما تجمع مدخرات تفوق بكثير ما تحوله إلى قروض. وهذه إحدى النقاط التي تستحق المتابعة في نتائج كوريس بنك إنترناشونال بوركينا فاسو للأشهر التسعة الأولى من 2026.
بنك بوركيني في قلب سوق إقليمية
يقع المقر الرئيسي لكوريس بنك إنترناشونال بوركينا فاسو في واغادوغو، وهو مدرج في بورصة القيم المنقولة الإقليمية (BRVM)، السوق المشتركة لبلدان الاتحاد الاقتصادي والنقدي لغرب إفريقيا (UEMOA). لذا تحظى نتائجه باهتمام المدخرين والمستثمرين خارج بوركينا فاسو أيضًا.
يعمل القطاع المصرفي في منطقة تمثل فيها تعبئة الودائع وإمكانية الحصول على الائتمان وتمويل الشركات تحديات اقتصادية كبرى. غير أن أرقام أي بنك لا توضح وحدها حصة التمويلات التي تصل إلى الشركات الصغيرة أو الأسر أو الأنشطة خارج القطاع الرسمي. بل تقدم مؤشرات إلى دينامية المؤسسة وكيفية تعبئتها لمواردها.
وفي بوركينا فاسو، يندرج نشاط البنك أيضًا في سياق وطني يتسم باحتياجات تمويلية عامة وخاصة. وبالنسبة إلى العملاء، قد يعكس نمو الودائع زيادة في جمع المدخرات. أما الشركات والأفراد المقترضون، فتمثل وتيرة القروض مؤشرًا مستقلًا لا يتيح وحده استنتاج شروط الحصول على القروض.
ارتفاع كبير في الودائع وتراجع نسبي في القروض
بلغ صافي أرباح كوريس بنك إنترناشونال بوركينا فاسو 62,34 مليار فرنك CFA في 30 سبتمبر 2026، وفقًا لتقرير أنشطة البنك المنشور في 29 أكتوبر. ويمثل ذلك زيادة بنسبة 17,8% على أساس سنوي. أما صافي الناتج المصرفي (PNB)، أي الإيرادات الناتجة عن النشاط المصرفي بعد مصروفات الفوائد، فبلغ 116,37 مليار فرنك CFA، مرتفعًا بنسبة 14,9%.
وزادت الأرباح قبل الضرائب بوتيرة أسرع، إذ ارتفعت بنسبة 23,9% لتبلغ 71,9 مليار فرنك CFA. ويعزو البنك نمو إيراداته خصوصًا إلى تحسن هوامش الفائدة والعمولات. وهذه التطورات وفق ما أورده البنك؛ ولا تتيح البيانات المتاحة تحديد مساهمة كل نشاط بدقة.
وبلغت ودائع العملاء 2 372,15 مليار فرنك CFA، بزيادة 26,4% مقارنة بالفترة نفسها من العام السابق. أما صافي القروض فارتفع بنسبة 15,2% إلى 1 386 مليار فرنك CFA. وأفاد البنك بأنه جمع نحو 496 مليار فرنك CFA إضافية من الودائع، مقابل زيادة قدرها 183 مليارًا في محفظة القروض.
وهكذا تراجعت نسبة صافي القروض إلى الودائع من 64,1% إلى 58,4%. وتوضح هذه النسبة حصة الودائع المقابلة لصافي القروض المسجلة في الميزانية، لكنها لا تقيس وحدها جودة القروض أو قدرة كل فئة من العملاء على الحصول على التمويل. ومع ذلك، فإن تراجعها يستدعي متابعة كيفية استخدام الموارد المجمعة والخيارات الإدارية للبنك.
عمليات البيع تعقّد قراءة الربحية
وثمة عنصر آخر يدعو إلى الحذر: أشار كوريس بنك إلى إيرادات مالية ناجمة عن بيع حصص في بعض الشركات التابعة، من دون تحديد قيمتها خلال فترة الأشهر التسعة. وقد تدعم هذه المكاسب النتائج، لكنها لا تمثل بالضرورة إيرادات متكررة من النشاط المصرفي.
وتوفر الحسابات نصف السنوية مؤشرًا، من دون أن تزيل الغموض. ففي نهاية يونيو، سجل البنك 6,44 مليارات فرنك CFA مكاسب صافية على الأصول الثابتة، مقابل 69 مليونًا قبل عام. وشكل هذا البند نحو 13,6% من الأرباح قبل الضرائب في النصف الأول من العام. لكن من غير الدقيق اعتبار هذه المكاسب كلها ناتجة عن بيع حصص؛ إذ لا تتيح التفاصيل المنشورة إسنادها إلى ذلك.
وأشارت الإدارة أيضًا إلى تحسن جودة المحفظة وتغطية الديون المتعثرة. لكنها لم تقدم، ضمن المعلومات المتاحة حتى سبتمبر، نسبًا مفصلة تتيح قياس مدى هذا التحسن. ولتقييم الربحية على نحو مستدام، سيتعين على المستثمرين التمييز بين نمو الإيرادات الجارية والعوائد المرتبطة بعمليات الأصول، مع دراسة مخاطر الائتمان.
السوق تتوقع نموًا كبيرًا
بلغ سعر سهم كوريس بنك إنترناشونال بوركينا فاسو 31 900 فرنك CFA عند إغلاق التداول في 29 أكتوبر. وتؤكد النشرة الرسمية لبورصة القيم المنقولة الإقليمية ارتفاعه بنسبة 195,92% منذ بداية العام. وللمقارنة، ارتفع مؤشر BRVM Composite بنسبة 52,8% خلال الفترة نفسها، وفقًا للأرقام المنشورة مع النتائج. وبلغت نسبة السعر إلى الأرباح التي أوردتها البورصة 15,59.
ويعكس هذا الارتفاع الحاد في البورصة التوقعات المعقودة على البنك، لكنه لا يضمن استمرار نمو الأرباح بالوتيرة نفسها. فسعر السهم يتأثر أيضًا بالتوقعات وحركة التداول وتقييم المستثمرين للمخاطر. ولا يمثل مقياسًا مباشرًا لنشاط الإقراض أو أثره على الشركات البوركينية.
وستركز القراءة المهمة المقبلة على قدرة كوريس بنك على الحفاظ على إيراداته المتكررة، وإدارة الفجوة بين الودائع والقروض، ونشر مؤشرات أكثر تفصيلًا بشأن الديون المتعثرة. وعلى مستوى الاتحاد الاقتصادي والنقدي لغرب إفريقيا، تذكّر هذه النتائج أيضًا بدور بورصة القيم المنقولة الإقليمية: إتاحة أداء الشركات العاملة في اقتصادات متعددة للمستثمرين الإقليميين، مع اشتراط معلومات مفصلة بما يكفي للتمييز بين النمو المستدام والمكاسب الاستثنائية.