الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
وافد جديد يراقب كوناكري عن كثب
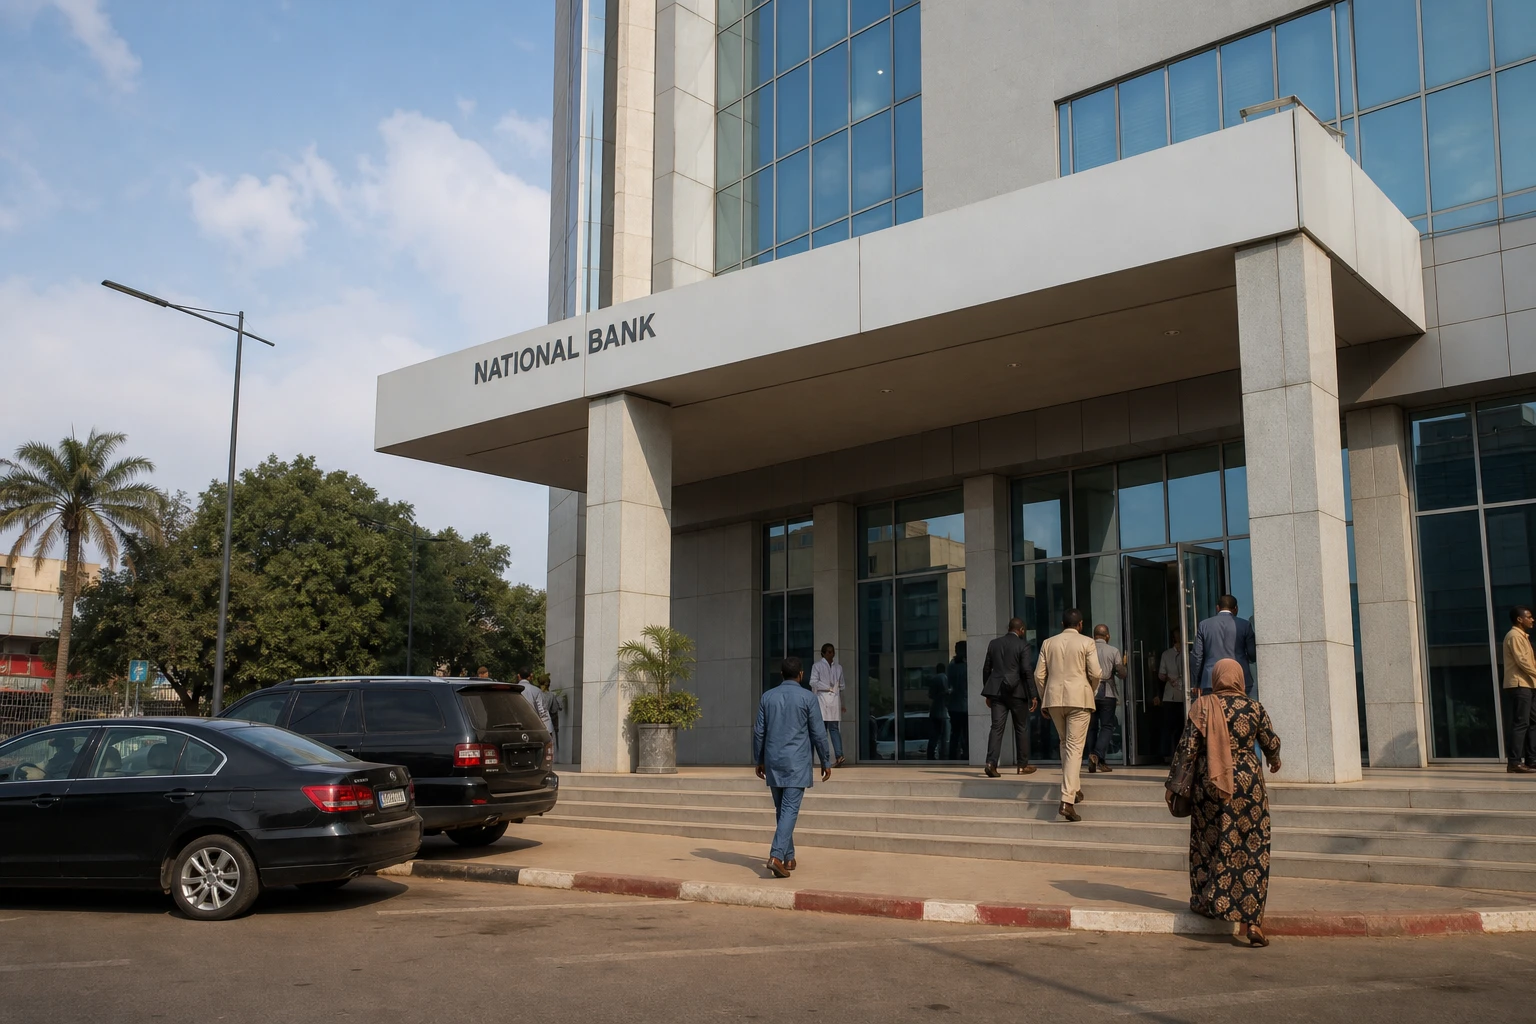
في غرب إفريقيا، لم تعد المجموعات المالية تبحث عن فرص في العواصم المجهزة جيداً فحسب. فهي تتجه أيضاً إلى الأسواق التي يتقدم فيها انتشار الخدمات المصرفية، ويظل فيها الطلب على الائتمان قوياً، ولم تُستنفد فيها بعد فرص بناء حضور مستدام. وتقع غينيا تحديداً ضمن دائرة الاهتمام هذه. فالبلاد عضو في المجموعة الاقتصادية لدول غرب إفريقيا، وعاصمتها كوناكري، ونظامها المصرفي يجذب الآن جهات إقليمية تسعى إلى النمو.
في هذا المشهد، تندرج «شامبي هولدينغ فاينانس» ضمن استراتيجية توسع انطلاقاً من واغادوغو في بوركينا فاسو. وتقدم مجموعة «شامبي إنترناشيونال» نفسها بوصفها مجموعة إفريقية ناشطة في التجارة والتمويل والصناعة، فيما تعلن ذراعها المالية عن حضور قائم في بوركينا فاسو عبر «شامبي ميزو فاينانس». كما يؤكد موقعها الرسمي وجود «شامبي هولدينغ فاينانس» بوصفها قطباً مالياً للمجموعة.
قطاع غيني أوضح، لكنه لا يزال شديد التركّز
وليس التوقيت اعتباطياً. فقد سلّط مصرف غينيا المركزي الضوء مؤخراً على قطاع مصرفي وصفه بالمرن، مشيراً إلى أن المؤسسات لم تسجل أي خسائر في السنة المالية 2025. كما تفيد معلومات نشرتها هيئة الإذاعة والتلفزيون الغينية وتقرير مستقل بأن البلاد تضم الآن 24 مؤسسة ائتمانية، منها 20 مصرفاً. غير أن هذه الأرقام ينبغي التعامل معها بحذر، لأنها تعتمد على تاريخ تجميع البيانات الذي تعتمده السلطات.
وتشير المعطيات نفسها إلى تحسن النشاط. فقد بلغ صافي الأرباح المؤقتة المجمعة للقطاع 2 396 مليار فرنك غيني، أي نحو 273 مليون دولار، وفقاً للبيانات التي عرضها مصرف غينيا المركزي. كما يُقال إن إجمالي الميزانية والودائع والقروض ارتفع بنسبة 35%، فيما يدور متوسط نسبة الديون المتعثرة حول 9%. وهذه أيضاً صورة مؤقتة، لكنها تعطي فكرة عن سوق أكثر نشاطاً مما كانت عليه قبل بضع سنوات.
ويبرز التباين بوضوح عند المقارنة بهيكل القطاع في السابق. فقد أشار تقرير لصندوق النقد الدولي إلى أن النظام المصرفي في غينيا ظل خاضعاً لهيمنة عدد قليل من الجهات، وأن عمق السوق بقي محدوداً. وذكر التقرير نفسه آنذاك وجود 19 مصرفاً تجارياً، ما يبيّن أن العرض واصل التوسع منذ ذلك الحين. ولهذا التطور أهمية، إذ يفسح المجال أمام استراتيجيات متخصصة وتحالفات رأسمالية وعمليات استحواذ على حصص بوتيرة أكبر.
لماذا تنظر الجهات المالية الإقليمية إلى غينيا؟
يُفسَّر اهتمام «شامبي هولدينغ فاينانس» بغينيا، أولاً، بالمنطق الإقليمي. فقد خطت المجموعة خطوات في غرب إفريقيا، ولا سيما في السنغال، حيث استحوذت «إس إف كابيتال» على مؤسسة التمويل الأصغر «ميكروسين» في فبراير 2025، قبل أن تدخل المؤسسة في فلك شبكة «شامبي إنترناشيونال»، وفقاً لتقارير مالية عدة. وفي عمليات من هذا النوع، تتيح السيطرة على مؤسسة اختبار السوق والتعرف إلى الأنظمة المحلية والاستعداد لتوسع أوسع نطاقاً.
وتقدم غينيا ميزة أخرى: إذ لا يزال جانب كبير من إمكاناتها المصرفية بحاجة إلى التطوير. فالائتمان يتوسع، لكن فرص الوصول إليه لا تزال متفاوتة بين المناطق وفئات الشركات. وتُظهر دراسات البنك الدولي حول الشمول المالي في غينيا أن الادخار الرسمي ووسائل الدفع الرقمية وتمويل الشركات الصغيرة لا تزال مجالات تملك هامشاً كبيراً للنمو. وبعبارة أخرى، السوق قائمة بالفعل، لكنها لم تُستغل بالكامل بعد.
ويفسر هذا السياق اهتمام المجموعات الإقليمية بتأمين موطئ قدم. فالمصرف لا يشتري شبكة فروع فحسب، بل يشتري أيضاً قاعدة ودائع ورخصة وعلاقات تجارية وإمكانية الوصول إلى قاعدة عملاء آخذة في التنوع. وفي بلد مثل غينيا، حيث يظل تمويل الشركات الصغيرة والمتوسطة والتجار والمشاريع المرتبطة بسلاسل القيمة التعدينية واللوجستية بالغ الأهمية، يمكن لهذا المنطق أن يكتسب سريعاً طابعاً استراتيجياً.
ما الذي يتغير في كوناكري وفي الاقتصاد الحقيقي؟
بالنسبة إلى القيادات المصرفية، يوسع دخول جهة جديدة فرص الشراكة والاستحواذ والمنافسة الموجهة. أما بالنسبة إلى العملاء، فالأمر أكثر ملموسية: مزيد من الفروع، وحلول دفع أكثر، وخيارات أوسع للائتمان، وربما ضغط متزايد على الأسعار وجودة الخدمات. وفي المدن التي توجد فيها الشبكات المصرفية بالفعل، ستدور المنافسة حول السرعة والتكنولوجيا وجودة تجربة العملاء. أما في المناطق الأبعد، فستعتمد أساساً على القدرة على خدمة السكان الأقل استفادة من الخدمات المصرفية.
ومن جهته، يدفع مصرف غينيا المركزي منذ عدة أشهر نحو رؤية أكثر تنظيماً للقطاع. ويسلط الضوء على رقمنة المدفوعات والشمول المالي باعتبارهما استجابتين لضغوط السيولة. كما يدعم مشروعاً لنظام دفع فوري وقابل للتشغيل البيني، عُرض في أواخر 2025، من شأنه تسهيل المعاملات بين المصارف وفاعلي النقود الإلكترونية. وهذا المشروع مهم، إذ يمكن أن يقلل الاعتماد على النقد، وهي مسألة حساسة في بلد يظل تداول النقد فيه موضوعاً متكرراً.
والرسالة واضحة: لم تعد غينيا مجرد سوق تُراقب بسبب مواردها التعدينية أو توازناتها السياسية، بل أصبحت أيضاً ساحة لإعادة تشكيل المشهد المالي. وإذا دخلت إليها مجموعة من بوركينا فاسو، فالأمر ليس مجرد تحرك لمحفظة استثمارية، بل دليل على أن سوقاً في غرب إفريقيا خارج الاتحاد الاقتصادي والنقدي لغرب إفريقيا باتت تجذب جهات قادرة على التفكير بمنطق الشبكات، متجاوزة الحدود النقدية.
مرحلة تستحق المتابعة في غرب إفريقيا بأسرها
ويتجاوز أثر ذلك كوناكري. ففي المنطقة دون الإقليمية، تسعى المجموعات المالية الإفريقية على نحو متزايد إلى بناء سلاسل حضور تجمع بين التمويل الأصغر والتمويل المتوسط والمصرفية الاستثمارية والخدمات الرقمية. ويعكس هذا الارتقاء في مستوى النشاط تحولاً في النهج؛ فالجهات الفاعلة لم تعد تريد الإقراض فحسب، بل تسعى إلى إدارة العلاقة المالية من بدايتها إلى نهايتها.
لذلك، تواجه غينيا تحدياً مزدوجاً فورياً: جذب رؤوس الأموال الخاصة من دون إضعاف الرقابة الاحترازية، وضمان انتقال مكاسب القطاع المصرفي من نطاق الميزانيات وحده إلى الاقتصاد الحقيقي. وعلى المستوى الإقليمي، تذكّر هذه القضية أيضاً بأن التكامل المالي في غرب إفريقيا لا يمر عبر الاتحاد الاقتصادي والنقدي لغرب إفريقيا والبنك المركزي لدول غرب إفريقيا وحدهما، بل يتشكل كذلك تدريجياً في اقتصادات المجموعة الاقتصادية لدول غرب إفريقيا التي تمضي وفق قواعدها وإيقاعها الخاصين.