
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
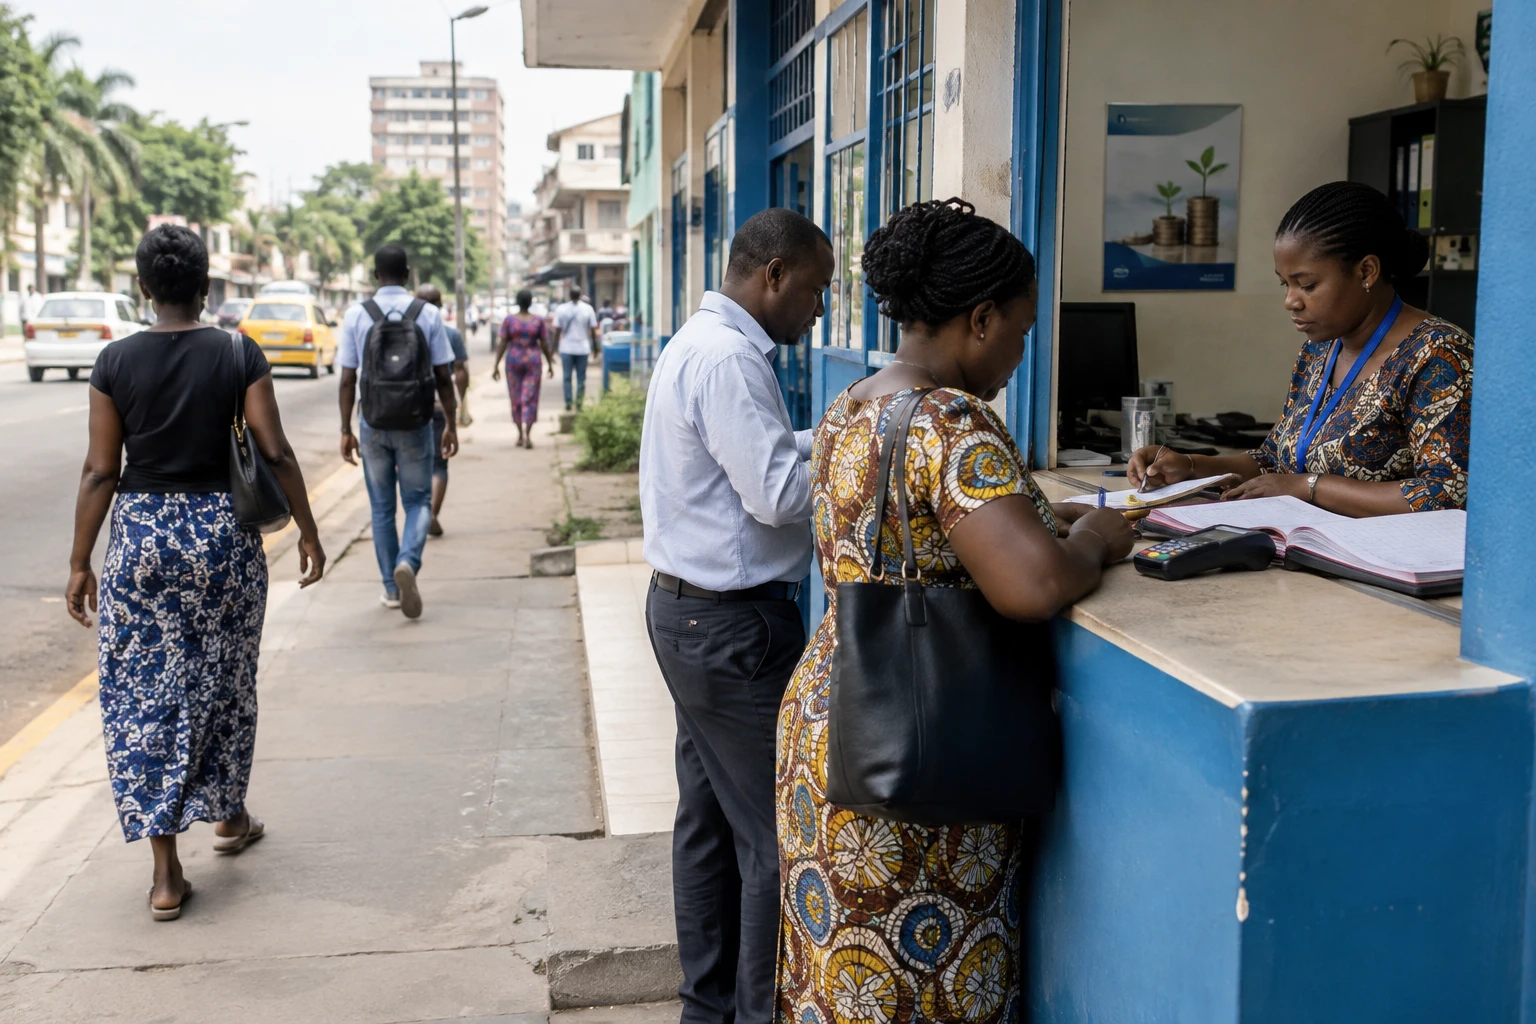
في البلدان الستة الأعضاء في الجماعة الاقتصادية والنقدية لوسط أفريقيا (سيماك)، يمكن لمؤسسة تمويل أصغر تواجه صعوبات أن تهدد مدخرات السكان وتحد من الوصول إلى الائتمان. ويسلط أحدث تقييم للرقابة الإقليمية الضوء على تحد مزدوج: تعزيز حماية المودعين، من دون حرمان الشركات الصغيرة والأسر من الخدمات المالية الأساسية.
قطاع مشترك وواقع وطني متباين
تضم سيماك الكاميرون وجمهورية أفريقيا الوسطى والكونغو والغابون وغينيا الاستوائية وتشاد. وعملتها الموحدة هي فرنك سيفا لوسط أفريقيا. وتشرف اللجنة المصرفية لوسط أفريقيا (كوباك) على مؤسسات الائتمان والتمويل الأصغر في المنطقة. وتشمل رقابتها، على وجه الخصوص، المتانة المالية والمخاطر والامتثال للقواعد الاحترازية.
ويضم قطاع التمويل الأصغر مؤسسات متفاوتة الحجم والوضع القانوني، منها التعاونيات ومؤسسات تقدم خدمات الادخار والائتمان. ولا يحتل القطاع المكانة نفسها في كل بلد. ففي الكاميرون، أكبر سوق إقليمية بحسب البيانات الوطنية التي أوردتها الصحافة الاقتصادية الكاميرونية، واصلت المؤسسات زيادة الودائع والقروض في 2025، رغم تراجع نتائجها. ويذكّر هذا التباين بأن المؤشر الإقليمي لا يصف وحده واقع كل سوق.
وأطلقت كوباك في سبتمبر 2025 نظام SYSCO-EMF لتصنيف مستوى مخاطر مؤسسات التمويل الأصغر. ويوفر التقييمان الأولان، اللذان أُنجزا في نهاية سبتمبر ثم في نهاية ديسمبر، أداة رقابة جديدة. كما يشكلان نقطة انطلاق: فالتغير المرصود خلال بضعة أشهر لا يكفي لإثبات اتجاه طويل الأمد.
المتأخرات تثقل كاهل الحسابات
وصنفت كوباك في تقريرها السنوي لعام 2025 نسبة 48,7% من المؤسسات التي خضعت للتقييم على أنها «هشة للغاية». واعتبرت 17,9% منها «سليمة إجمالا» و12% «هشة». وتعكس هذه الفئات تقييما للمخاطر، لا حكما موحدا بالإفلاس أو توقف الخدمات. ويرصد التقرير مواطن ضعف تتصل خصوصا بنموذج الأعمال والربحية ومخاطر الائتمان والعمليات والرقابة الداخلية ومكافحة غسل الأموال وتمويل الإرهاب.
وتتعلق أبرز الإشارات المالية بعمليات السداد. ففي نهاية ديسمبر 2025، بلغت الديون المتعثرة لدى مؤسسات المنطقة 236,8 مليار فرنك سيفا، أي 20,5% من إجمالي القروض. وقبل عام، كانت تبلغ 177,8 مليار وتمثل 17,1% من القروض. وبذلك بلغت الزيادة السنوية 59 مليار فرنك سيفا، أو 33,2%. كما أفاد مقال نشرته «إيكوماتان» عن الحسابات الإقليمية بانخفاض حاد في صافي النتائج الإجمالية، إلى 2,4 مليار فرنك سيفا في 2025، مقابل 22,5 مليار في 2024.
وظل صافي الدخل المالي، الذي يقيس الإيرادات المالية بعد بعض النفقات، شبه مستقر عند 147,6 مليار فرنك سيفا، مقابل 148,9 مليار في العام السابق. في المقابل، ارتفعت المخصصات الصافية للمؤونات بنسبة 46,7%، لتصل إلى 33,6 مليار. وتغطي هذه المؤونات الخسائر المحتملة على القروض التي يصعب استردادها. وهي تخفض النتيجة المحاسبية، لكن ارتفاعها يشير أيضا إلى أن المؤسسات باتت تعترف بمخاطر أكبر في محافظها.
ضغوط على القواعد الاحترازية
ولا تقتصر المخاوف على الربحية. إذ يشير التقرير إلى أن 39% من المؤسسات المبلغة لا تلتزم بنسبة تغطية الأصول الثابتة. وتهدف هذه النسبة إلى التحقق من قدرة الموارد المعبأة على تمويل الأصول طويلة الأجل للمؤسسة. كذلك، يتجاوز 36% منها الحد المسموح به للتعرض لعميل واحد أو لمجموعة واحدة من العملاء. ويؤدي ذلك إلى تركز المخاطر؛ إذ يمكن لتعثر مقترض كبير أن يثقل كاهل الجهة المقرضة بشدة.
وتكشف النسب الأخرى عن صعوبات في إدارة الموارد والعلاقات مع الأطراف المرتبطة. فبحسب التقرير، لا يلتزم 32% من المؤسسات بالمعيار الذي ينظم الالتزامات تجاه الأطراف ذات الصلة، أي الأشخاص أو الكيانات المرتبطة بهيكلها. كما تسجل 26% نسبة سيولة تقل عن الحد الأدنى التنظيمي. والسيولة هي القدرة على توفير الأموال لتلبية عمليات السحب والمدفوعات على المدى القصير.
وفي 2025، قررت كوباك فتح 7 إدارات مؤقتة. وفي نهاية ديسمبر، شمل الإجراء 14 مؤسسة: 4 من الفئة الأولى و10 من الفئة الثانية. كما بدأت الجهة الرقابية 5 إجراءات تصفية، عقب سحب 3 تراخيص بقرار تلقائي وسحب ترخيصين لأسباب تأديبية. وتستهدف هذه التدخلات المؤسسات التي باتت قدرتها على الاستمرار مهددة. ولا يعني ذلك أن جميع المؤسسات المصنفة على أنها معرضة للمخاطر توضع تلقائيا تحت الإدارة أو التصفية.
حماية المودعين دون تجفيف الائتمان
تتمثل الأولوية للمودعين في ضمان سلامة المدخرات واستمرارية العمليات. أما المقترضون، ولا سيما الشركات الصغيرة والعاملون الذين يصعب عليهم الوصول إلى المصارف التقليدية، فيحتاجون أيضا إلى الاحتفاظ بخيارات تمويل. ويمكن للرقابة الأكثر صرامة أن تعزز الثقة، لكن إعادة الهيكلة وزيادة الحذر إزاء المخاطر قد تحدان من القروض الجديدة. وسيتوقف الأثر الفعلي على المؤسسات المعنية وقدرتها على التعافي.
ولا تتيح الأرقام الإقليمية توزيع الديون المتعثرة أو مواطن الضعف بدقة بين البلدان الستة. كما أنها لا تحدد المناطق أو فئات العملاء الأكثر تضررا. ومع ذلك، توضح الحالة الكاميرونية تنوع المسارات: فقد تتزامن زيادة الودائع والقروض مع تراجع الربحية. وبالتالي، لا يضمن حجم النشاط وحده جودة المحفظة أو المتانة المالية.
وتتمثل الخطوة التالية في متابعة كيفية تحويل كوباك التصنيفات الأولى لنظام SYSCO-EMF إلى رقابة وإجراءات للتعافي. وبالنسبة إلى سيماك، يتمثل التوازن المطلوب في الحفاظ على الثقة بالمدخرات، وتطبيق القواعد المشتركة، وضمان الوصول المناسب إلى الائتمان في كل بلد. ويوفر تقرير كوباك والبيانات الوطنية المتاحة جوانب متكاملة، لكنهما لا يقدمان بعد توزيعا كاملا للمخاطر بحسب المنطقة ونوع العملاء.
تستند البيانات الاحترازية والمالية الواردة هنا إلى التقرير السنوي لعام 2025 الصادر عن كوباك. وقد جرت مطابقة أرقام النتائج الإقليمية مع مادة اقتصادية كاميرونية استندت إلى هذا التقرير.



