الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
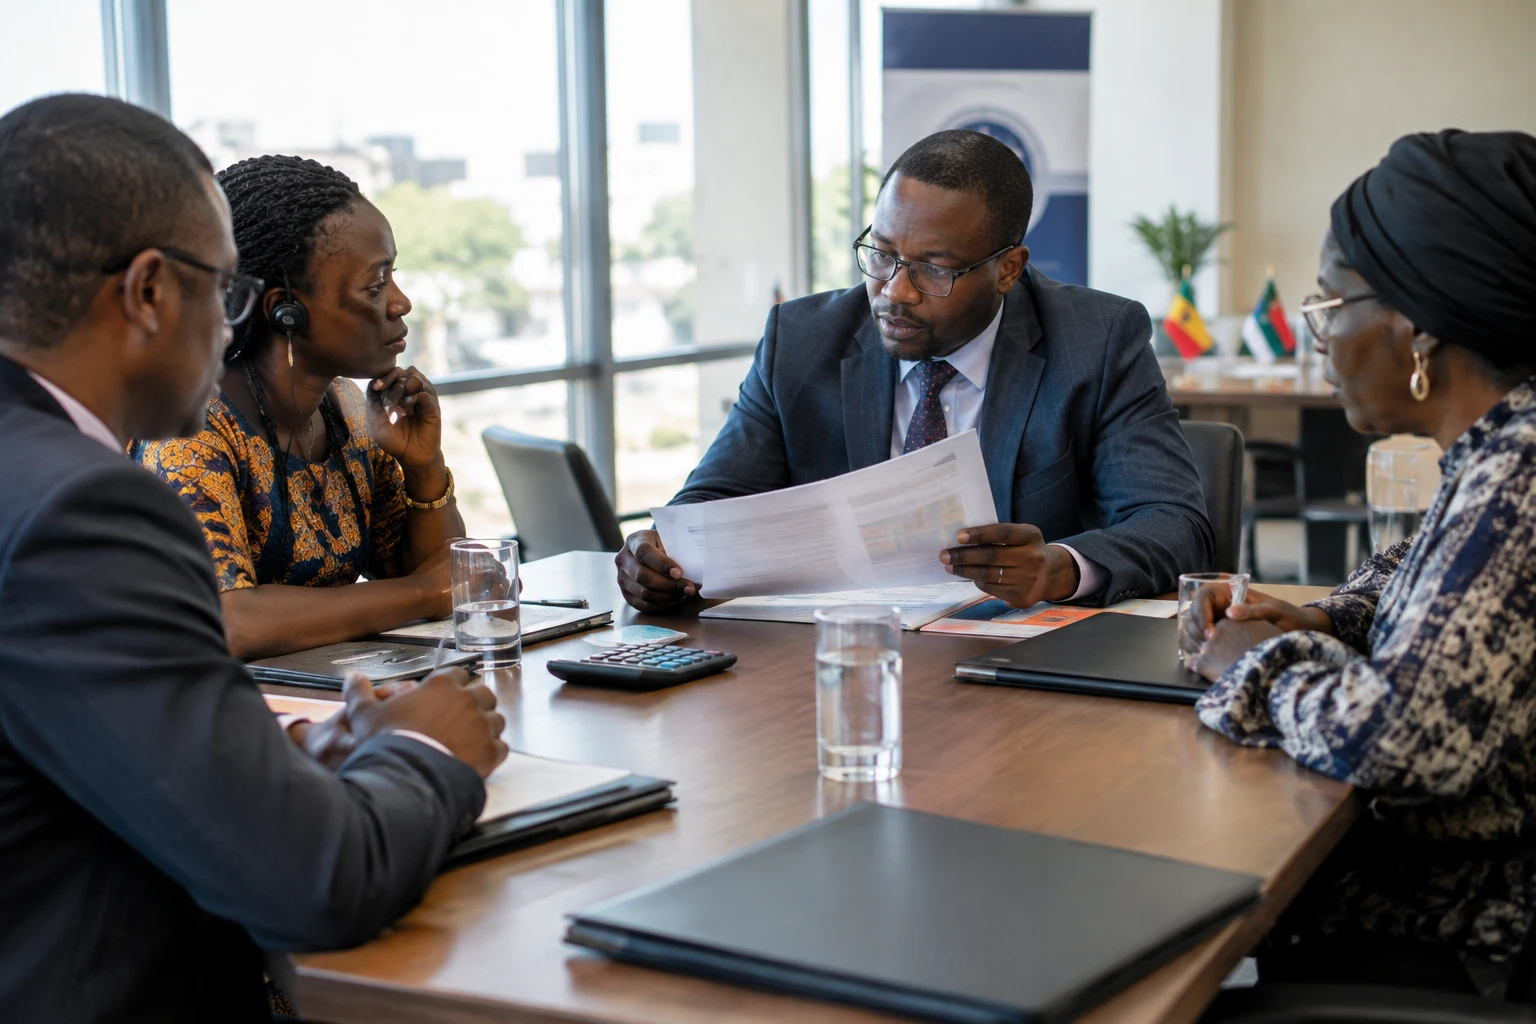
يمكن لقرض سندي بقيمة 100 مليار فرنك أفريقي أن يمول جزءا من ميزانية بوركينا فاسو. لكنه يلزم الدولة أيضا بسداد أصل الدين والفوائد على مدى سنوات عدة. وتتيح العملية لمدخري المنطقة فرصة للاستثمار، فيما تضيف إلى المالية العامة استحقاقات جديدة يتعين إدارتها.
اكتتاب مفتوح أمام مستثمري الاتحاد
من 12 إلى 30 أكتوبر 2026، يقترح الخزانة العامة في بوركينا فاسو ثلاث شرائح من السندات، بإجمالي استرشادي قدره 100 مليار فرنك أفريقي. وتتوزع السندات بين شريحة لأجل 5 سنوات بعائد 6.60%، وشريحة لأجل 7 سنوات بعائد 6.75%، وشريحة لأجل 10 سنوات بعائد 7%. وتبلغ القيمة الاسمية للسند 10,000 فرنك أفريقي، وتُدفع الفوائد كل ستة أشهر، وفقا لمعلومات نشرتها وسائل إعلام مالية بوركينية.
يستهدف الإصدار مستثمري السوق المالية للاتحاد النقدي لغرب أفريقيا (UMOA)، الذي يضم 8 دول تتشارك، خصوصا، فرنك الاتحاد المالي الأفريقي ومؤسسات نقدية مشتركة. وتختلف العملية عن مزادات أذون الخزانة وسنداتها التي تُجرى عبر UMOA-Titres، إذ إنها هنا دعوة عامة للادخار تتألف من 3 قروض سندية. وفي 7 أكتوبر، جمعت بوركينا فاسو أيضا 40 مليار فرنك أفريقي عبر إصدار أذون خزانة في هذه السوق.
وتظل القدرة على تعبئة المدخرات الإقليمية نقطة استمرارية رغم إعادة تشكيل المشهد السياسي في غرب أفريقيا. فقد انسحبت بوركينا فاسو ومالي والنيجر من المجموعة الاقتصادية لدول غرب أفريقيا (CEDEAO) في 29 يناير 2025، وأنشأت تحالف دول الساحل. لكنها لا تزال مرتبطة بالاتحاد النقدي عبر عضويتها فيه. لذلك، لا تتطابق القنوات المالية الإقليمية مع المنظمة السياسية التي انسحبت منها واغادوغو.
آجال استحقاق أطول والتزامات أكثر استدامة
تطيل شريحة السنوات العشر مدة الاقتراض المعروض. فهي تمنح الدولة وقتا أطول قبل سداد أصل الدين، لكنها تحدد أيضا دفع الفوائد على مدى فترة أطول. ومن ثم، ينبغي للمستثمر أن يقارن بين معدل العائد المعلن ومدة تجميد المدخرات والمخاطر المرتبطة بأي استثمار في السندات.
وسعت بوركينا فاسو بالفعل تنويع وسائلها لجمع الأموال من المستثمرين. ففي 2026، حقق «القرض الوطني» الموجه خصوصا إلى المغتربين 151.5 مليار فرنك أفريقي، مقابل هدف أولي بلغ 125 مليار فرنك، وفقا لوزارة المالية البوركينية. وتعكس هذه النتيجة وجود طلب على سندات الدولة البوركينية، لكنها لا تضمن المستوى نفسه من الاكتتاب في كل إصدار جديد.
وتؤدي السوق الإقليمية دورا مهما في تمويل دول الاتحاد النقدي لغرب أفريقيا. فهي تتيح استقطاب مستثمرين من بلدان عدة، لكن ينبغي سداد الأموال التي جُمعت لاحقا. لذا، يعتمد الوصول إلى هذه المدخرات أيضا على ثقة المكتتبين والعوائد المعروضة وقدرة المالية العامة على الوفاء بالاستحقاقات.
كلفة التمويل في صميم المعادلة المالية
ويجعل السياق هذه المفاضلة ملموسة. فميزانية بوركينا فاسو مطالبة بتمويل الخدمات العامة والاستثمارات والنفقات الأمنية، في حين تواجه الدولة كلفة خدمة الدين، أي سداد أصل الدين ودفع الفوائد. ويوفر الإصدار السندي موارد على المدى القصير، لكنه لا يشكل إيرادا نهائيا؛ إذ يتوقف أثره على كيفية استخدام الأموال والموارد المتاحة عند حلول آجال السداد.
وقدّر صندوق النقد الدولي الدين العام بنحو 52.1% من الناتج المحلي الإجمالي في 2025، وتوقع أن يبلغ 53.4% في 2026. وفي تقييمه الصادر في يونيو 2026، رأى أن مخاطر المديونية المفرطة معتدلة. وتوفر هذه المؤشرات إطارا عاما، لكنها لا تلغي احتياجات التمويل ولا أوجه عدم اليقين بشأن الإيرادات والنفقات المقبلة.
وتستدعي توقعات النمو الحذر أيضا. فقد توقع صندوق النقد الدولي نموا بنسبة 5.3% في 2025، مدفوعا خصوصا بالنشاط التعديني وأسعار الذهب. وتعرض وثائقه الصادرة في 2026 تقديرات مختلفة للعام الجاري، بحسب تاريخها وسيناريوهاتها؛ لذلك، لا ينبغي الخلط بين تقدير 4.9% الوارد في بعض المنشورات والنتيجة المحققة. وقد يؤدي ازدياد النشاط الاقتصادي إلى توسيع الإيرادات، لكنه لا يضمن وحده تحسنا في الموازنة.
اختبار للسوق الإقليمية
وبالنسبة إلى المدخرين، يوازن القرض بين العائد والمدة والمخاطر. أما الدولة، فالمطلوب هو تعبئة الأموال من دون جعل عبء الدين المستقبلي أثقل مما ينبغي. ولا تتعرض الأسر والشركات التي تستثمر مباشرة أو عبر وسطاء ماليين للمخاطر نفسها؛ فالسيولة المتاحة وإمكانية الوصول إلى الوسطاء وأفق الاستثمار عوامل مهمة أيضا.
وعلى المستوى الإقليمي، يجسد هذا الإصدار استمرار الروابط المالية بين بلدان الاتحاد النقدي لغرب أفريقيا، رغم التحولات المحيطة بالمجموعة الاقتصادية لدول غرب أفريقيا وتحالف دول الساحل. وسينصب الاهتمام أولا على المبلغ المكتتب به فعليا قبل إغلاق الاكتتاب في 30 أكتوبر، ثم على الشروط التي ستتمكن الخزانة بموجبها من إعادة تمويل احتياجاتها المستقبلية. وستلقي النتيجة الضوء على شهية المستثمرين للدين البوركيني، لكنها لا تكفي وحدها لقياس متانة المالية العامة.
مصادر خلفية: عرض القرض من قبل بوركينا ياوانا؛ تفاصيل الشرائح في هورونيا فاينانس؛ نتائج إصدار الخزانة في 7 أكتوبر؛ الحصيلة الرسمية للقرض الوطني؛ تقييم صندوق النقد الدولي لبوركينا فاسو في يونيو 2026؛ بيان المجموعة الاقتصادية لدول غرب أفريقيا بشأن انسحاب بوركينا فاسو ومالي والنيجر.