الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
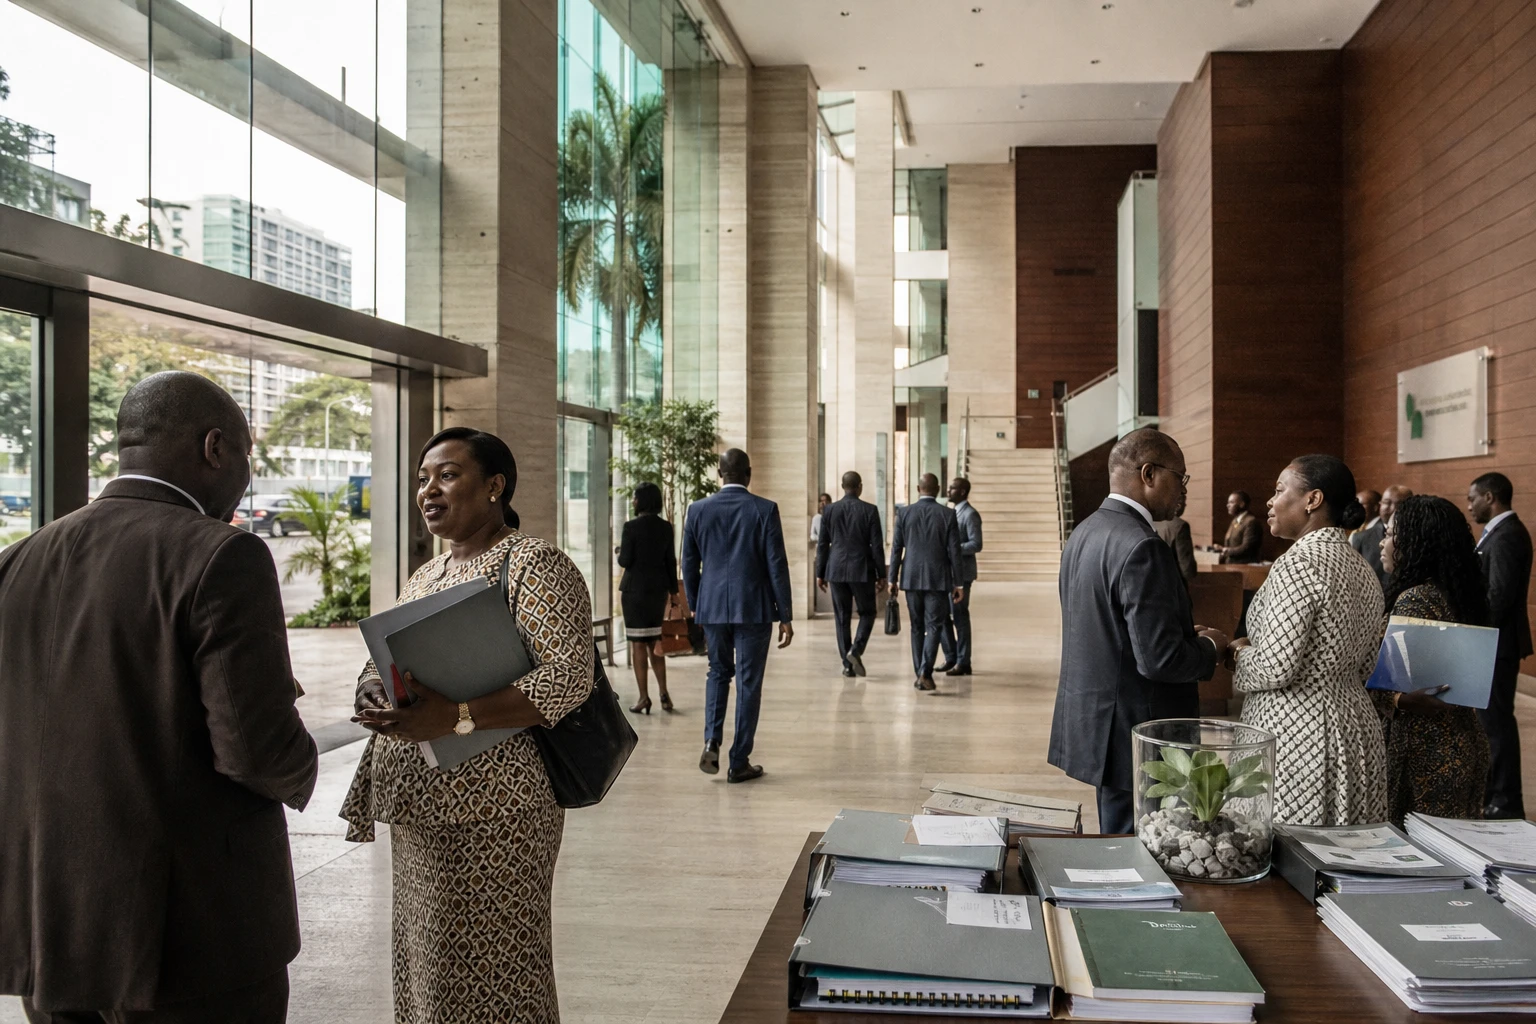
لا يتوقف حصول الشركات الإيفوارية على التمويل على توافر رأس المال فحسب، بل يعتمد أيضًا على قدرتها على تحويل فكرة إلى مشروع متين وموثق ومتوافق مع متطلبات البنوك. وهذا ما أراد البنك الإقليمي للتنمية في غرب إفريقيا (BOAD) مناقشته مباشرة مع القطاع الخاص في أبيدجان.
في أبيدجان، يبدأ التمويل بجودة المشاريع
عُقد اللقاء يوم الخميس 1 أكتوبر 2026 في فندق نوم بأبيدجان، بالتعاون مع غرفة التجارة والصناعة في كوت ديفوار (CCI-CI). وكان له هدف عملي، هو شرح آليات البنك BOAD للفاعلين الاقتصاديين والشروط الواجب استيفاؤها لطلب موارده.
ينشط البنك الإقليمي في البلدان الثمانية للاتحاد الاقتصادي والنقدي لغرب إفريقيا (UEMOA)، وهي منطقة تتشارك، على وجه الخصوص، فرنك CFA ومؤسسات مالية مشتركة. ويمكنه تمويل بعض الشركات مباشرة أو العمل عبر البنوك والمؤسسات المالية الوطنية.
وضعت غرفة التجارة والصناعة في كوت ديفوار هيكلة المشاريع في صلب النقاشات. وشدد رئيسها، فامان توريه، على ضرورة امتلاك الشركات تنظيمًا كافيًا لتقديم ملفات موثوقة. وقال: «لكن هذا التحول لا يمكن أن يتحقق من دون الحصول على التمويل المناسب، وكذلك من دون شركات منظمة بما يكفي، وقادرة على تقديم مشاريع متينة وقابلة للتمويل إلى المؤسسات المالية».
ويشير مصطلح «قابل للتمويل» إلى مشروع يمكن للممول تقييم سوقه وتكاليفه وإيراداته المتوقعة ومخاطره وخطة سداد تمويله. وغالبًا ما تكون هذه المرحلة حاسمة بالنسبة إلى الشركات الصغيرة والمتوسطة والشركات التي تمر بمرحلة توسع.
تحدٍ يرتبط مباشرة بخطة التنمية الجديدة
تأتي هذه الخطوة فيما تبدأ كوت ديفوار تنفيذ الخطة الوطنية للتنمية للفترة 2026-2030. وينص البرنامج على استثمارات بقيمة 114 838,5 مليار فرنك CFA على مدى 5 سنوات. ووفقًا للبيانات الرسمية، يُتوقع أن يأتي 70,2% من هذا المبلغ، أي نحو 80 614,7 مليار فرنك CFA، من القطاع الخاص.
وهذا رهان كبير. إذ يتعين على الشركات الإسهام في تحديث الصناعة، والصناعات الزراعية، والطاقة، والبنى التحتية، والاقتصاد الرقمي، والصحة، والتعليم. كما يتعين عليها توفير فرص العمل وزيادة القيمة المضافة المنتجة في كوت ديفوار، بدلًا من حصر أنشطتها في التجارة أو الوساطة.
وتعرض وزارة التخطيط والتنمية الإيفوارية الخطة الوطنية للتنمية بوصفها إطارًا يرمي إلى تسريع التحول الاقتصادي والاجتماعي للبلاد. ويحتل القطاع الخاص فيها موقعًا محوريًا، مع توقع زيادة الاستثمارات في المناطق وفي سلاسل قيمة متعددة.
لكن هذا التوجه يزيد الضغوط على الشركات. وقد أشار ممثل وزير التجارة والصناعات الحرفية، لامين كوليبالي، إلى مجموعة من العقبات: ضعف رأس المال الخاص، وصعوبة توفير الضمانات، وكلفة الائتمان، وقِصر آجال الاستحقاق، والتأخر في السداد. وتؤثر هذه القيود خصوصًا على الشركات الصغيرة والمتوسطة، التي تظل سيولتها النقدية أكثر هشاشة من سيولة المجموعات الكبرى.
لذلك، لا يقتصر التحدي على إيجاد المال. بل يتطلب أيضًا حسابات موثوقة، وحوكمة واضحة، وعقودًا مضمونة، وجدولًا زمنيًا واقعيًا. ومن دون هذه العناصر، قد يكون المشروع مهمًا للاقتصاد الإيفواري، لكنه يظل صعب التمويل.
مجموعة أدوات للشركات الكبرى والصغيرة والمتوسطة
يقدم البنك BOAD أدوات متعددة، تشمل قروضًا قصيرة ومتوسطة وطويلة الأجل، وخطوط إعادة تمويل للمؤسسات المالية، ومساهمات في رأس المال، وضمانات. ويمكن للبنك أيضًا التدخل في إعداد المشاريع، والهندسة المالية، وترتيب التمويل، وتجميعه.
ويعني تجميع التمويل مشاركة عدة جهات ممولة في عملية واحدة. ويسمح ذلك بتوزيع المخاطر وتعبئة مبالغ تتجاوز قدرة مؤسسة واحدة.
وبالنسبة إلى التمويلات المباشرة المعروضة على الفاعلين الاقتصاديين، يمكن أن تصل مساهمة البنك BOAD إلى 50% من الكلفة الإجمالية للمشروع قبل الضرائب، بما في ذلك احتياجات رأس المال العامل. ويبلغ الحد الأدنى المعلن للتدخل المباشر 3 مليارات فرنك CFA. أما الشركة التي يقل تمويلها عن ذلك، فيمكنها اللجوء إلى بنك محلي يستفيد من إعادة التمويل من البنك BOAD.
ويمكن أن تصل مدة القروض إلى 10 سنوات، مع فترة سماح تصل إلى 3 سنوات. وتتيح فترة السماح بدء السداد بعد انقضاء فترة الإطلاق، وقد تكون مفيدة لمصنع أو وحدة زراعية أو معدات لا تدر إيرادات على الفور.
وهكذا، تمثل خطوط إعادة التمويل مسارًا مهمًا للشركات الصغيرة والمتوسطة. فهي تتيح للبنوك المحلية تمويل الاستثمارات الإنتاجية والمشاريع الصغيرة أو المعدات المقتناة عبر التأجير التمويلي. وتشمل القطاعات المؤهلة، على وجه الخصوص، الزراعة، والصناعات الزراعية، والطاقة، والبنى التحتية، والاقتصاد الرقمي، والصحة، والتعليم، والعقارات.
ويوضح البنك BOAD أن تدخلاته قد تتم عبر القروض أو المساهمات في رأس المال أو الضمانات أو المؤسسات المالية الوطنية. ويهدف هذا النهج إلى تقريب الموارد الإقليمية من الشركات التي لا يتاح لها دائمًا الوصول المباشر إلى الأسواق المالية.
شروط صارمة للحد من المخاطر
الحصول على هذه الأدوات ليس تلقائيًا. إذ يتعين على الشركة تقديم دراسة للسوق، وخطة عمل، وتوقعات مالية، ووصف دقيق لتقنيتها. كما ينبغي لها توثيق مصادر التوريد، والأسواق التي تستهدفها، وطريقة تنظيمها.
وتدخل الجوانب البيئية والاجتماعية أيضًا في التقييم. إذ ينبغي للمشروع الصناعي أن يحدد، على وجه الخصوص، احتياجاته من الطاقة، وطريقة إدارته للنفايات، وآثاره على المجتمعات، والتدابير المزمع اتخاذها للحد من تأثيراته.
ويبحث البنك كذلك في مساهمة صاحب المشروع من أمواله الخاصة، والضمانات المقترحة، ومشاركة بنك تجاري. ويقيم هذا الشرط صلة بين التمويل الإقليمي وشبكة البنوك الإيفوارية. وقد يسهل متابعة المشروع، لكنه يضيف أيضًا مرحلة ينبغي للكيانات الصغيرة اجتيازها.
وبالنسبة إلى الشركات الموجودة خارج أبيدجان، ستكون مسألة توفير الدعم حاسمة. فكثيرًا ما توجد المشاريع الزراعية أو التعدينية أو الصناعية في المناطق، في حين تتركز الخدمات المالية المتخصصة في العاصمة الاقتصادية. ولذلك ستؤثر جودة الدعم المحلي في قدرة الخطة الوطنية للتنمية على تحقيق نتائج خارج المركز التجاري الرئيسي للبلاد.
اختبار للتحول الاقتصادي في كوت ديفوار
وتعتزم غرفة التجارة والصناعة في كوت ديفوار مواصلة اللقاء عبر آلية متابعة تضم الغرفة والبنك BOAD والمصالح الفنية في الوزارة والشباك الموحد للشركات الصغيرة والمتوسطة. ويُفترض أن يكون الهدف إنشاء محفظة من المشاريع، ثم مرافقة أصحابها حتى البحث عن التمويل.
ومن شأن هذه الطريقة تقليص الفجوة بين إعلانات الاستثمار والعمليات التي تحصل فعليًا على التمويل. كما قد تعزز المحتوى المحلي، من خلال إتاحة دور أكبر للشركات الإيفوارية في المشاريع الكبرى وسلاسل التعاقد من الباطن.
لكن المسألة تتجاوز كوت ديفوار. ففي منطقة الاتحاد الاقتصادي والنقدي لغرب إفريقيا، تسعى الدول إلى تمويل بنى تحتية وصناعات وخدمات قادرة على دعم نمو أقل اعتمادًا على الواردات. ويؤدي البنك BOAD هنا دور جسر بين السياسات الوطنية والبنوك المحلية والمستثمرين الإقليميين.
ولن يقاس نجاح هذه الخطوة بعدد العروض التقديمية المنظمة بقدر ما سيقاس بحجم المشاريع التي تتحول إلى مصانع ومعدات وخدمات وفرص عمل. وبالنسبة إلى أبيدجان ومراكز الاقتصاد الإيفواري الأخرى، سيكون التحدي المقبل هو الانتقال من تبادل المعلومات إلى التنفيذ.