
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
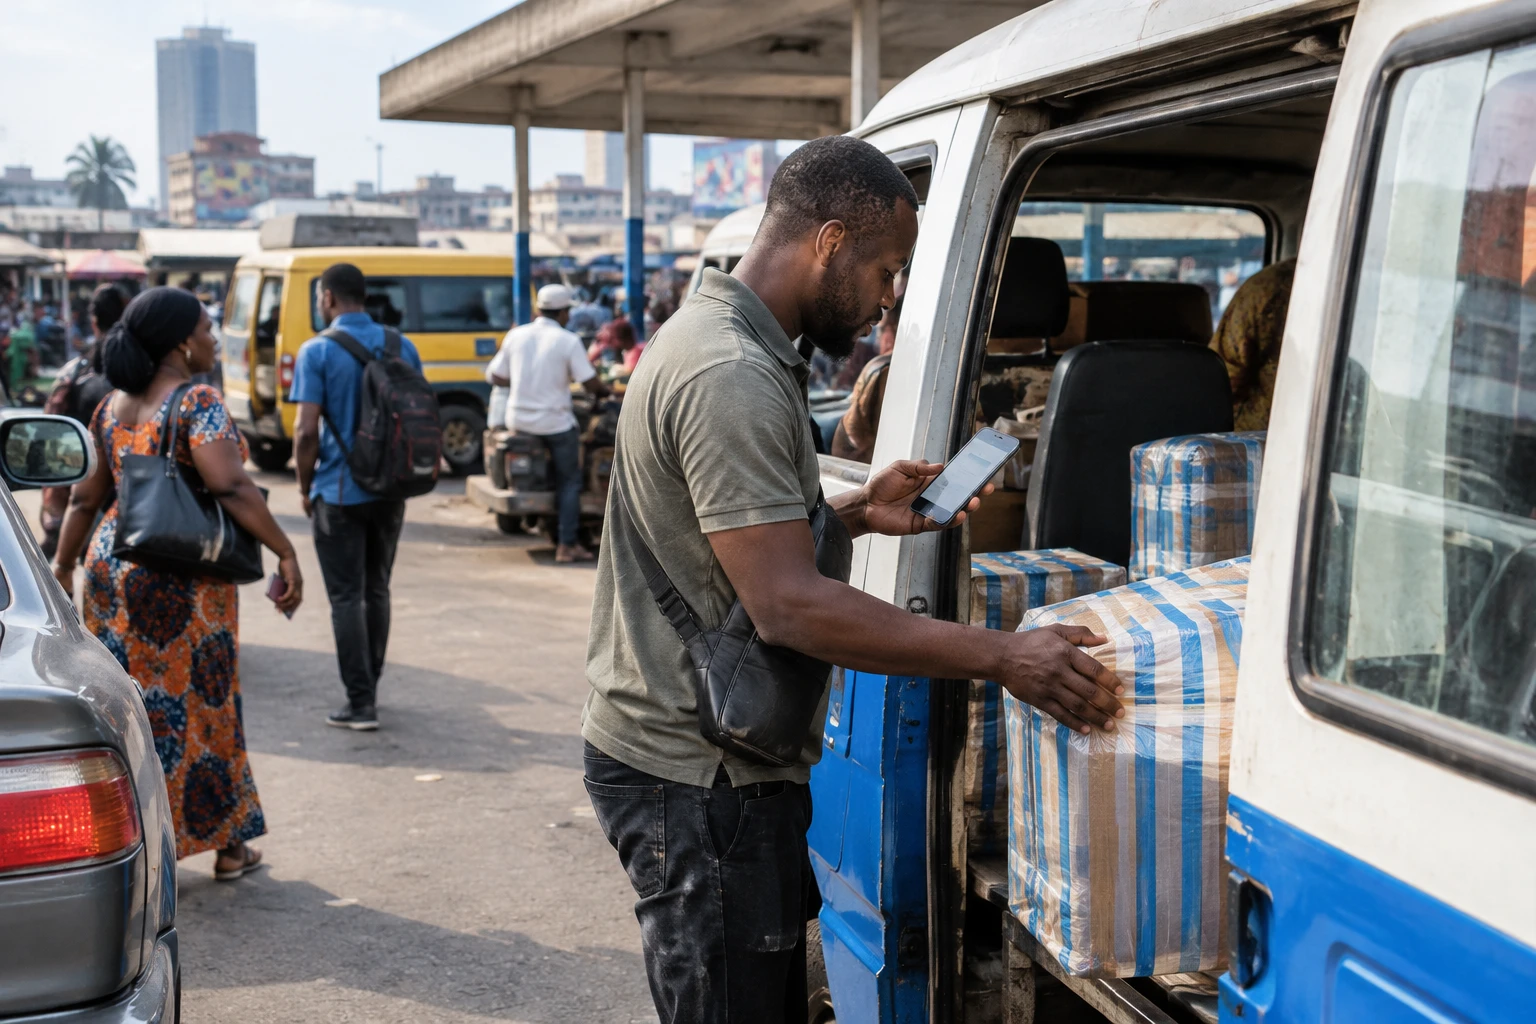
بالنسبة إلى تاجر صغير أو شركة آخذة في النمو، قد يكون الحصول على تمويل ملائم بأهمية العثور على عملاء جدد. وفي كوت ديفوار، تريد Baobab تحويل هذا الطلب إلى رافعة للتوسع: إذ تستهدف المؤسسة أن تصبح أكبر مؤسسة للتمويل الأصغر في إفريقيا بحلول 2027، ثم واحدة من أكبر 5 مؤسسات مالية في القارة بحلول 2035.
فاعل إيفواري بات قوة كبرى في الاتحاد النقدي لغرب إفريقيا
تستند هذه الطموحات أولًا إلى سوق وطنية آخذة في التوسع. تنتمي كوت ديفوار إلى الاتحاد النقدي لغرب إفريقيا (UMOA)، الذي يضم 8 دول تتشارك، من جملة أمور، فرنك CFA وبنكًا مركزيًا مشتركًا هو BCEAO. وهي أيضًا عضو في المجموعة الاقتصادية لدول غرب إفريقيا (CEDEAO). وفي هذا الفضاء، بات نشاط التمويل الأصغر الإيفواري يضاهي نظيره في السنغال، وفق البيانات التي عرضتها إدارة Baobab.
تأسست المؤسسة في أكتوبر 2010 باسم Microcred Côte d’Ivoire، وأصبحت Baobab في 2019. وهي تقدم القروض للأفراد وأصحاب المشاريع متناهية الصغر والشركات الصغيرة، الذين يصعب على بعضهم الوصول إلى الخدمات المصرفية التقليدية. وتضم شبكتها 38 وكالة ونقطة خدمة، إلى جانب نحو 300 وكيل، وفق الأرقام التي أعلنتها الشركة.
وتعطي بيانات ديسمبر 2025 صورة عن حجم انتشارها. فقد بلغت محفظة قروض Baobab آنذاك 209 مليارات فرنك CFA، وبلغت المدخرات 103 مليارات فرنك CFA. وأكد البنك الأوروبي لإعادة الإعمار والتنمية (BERD) هذه الأرقام، مشيرًا إلى أن المؤسسة تخدم أكثر من 320,000 عميل. وقدر حصتها بنحو 29% من القروض القائمة في كوت ديفوار.
نتائج متصاعدة وأهداف قيد الاختبار
بمناسبة مرور 15 عامًا على نشاطها، وخلال مؤتمر صحفي عُقد في أبيدجان في 23 أكتوبر 2026، أعلنت الإدارة تحقيق صافي أرباح قدره 10.7 مليارات فرنك CFA في 2025، مقابل نحو 8 مليارات في 2023. كما أعلنت صافي أرباح بلغ 8.9 مليارات خلال الأشهر الـ8 الأولى من 2026. وهذه البيانات المرحلية، شأنها شأن الطموحات المحددة لعامي 2027 و2035، صادرة عن الشركة ولا تمثل أهدافًا أقرها تصنيف مستقل.
ويُقال إن عدد العملاء ارتفع من 324,000 في نهاية 2025 إلى نحو 350,000 في نهاية أغسطس 2026. كما تجاوز عدد العاملين الألف، مقارنة بـ929 عند إقفال السنة المالية السابقة. وتؤكد الإدارة أن Baobab تمثل 28% من قروض القطاع الإيفواري، و20% من ميزانيته العمومية، و11% من مدخراته. كما تقول إنها تتصدر مؤسسات الاتحاد النقدي لغرب إفريقيا من حيث إجمالي الميزانية العمومية. وتستند هذه الحصص والمقارنات إلى أرقام عرضتها المؤسسة؛ وبما أن السلاسل العامة المقارنة الصادرة عن BCEAO أقدم، فينبغي التعامل معها بحذر.
ولا يكشف النمو، بمفرده، ما إذا كانت القروض تُسدّد أو ما إذا كانت المدخرات تُدار على نحو مستدام. وتقول Baobab إن نسبة محفظة القروض المتعثرة لمدة 90 يومًا، أي حصة القروض المتأخرة 3 أشهر على الأقل، بلغت 1.3% في نهاية 2025 و2.2% في نهاية أغسطس 2026. وتضعها الإدارة دون العتبة المرجعية البالغة 3%، التي تنسبها إلى BCEAO. لكن النسبة ارتفعت خلال 8 أشهر، ما يجعل مسارها جديرًا بالاهتمام بقدر حجم القروض.
وتكتسب هذه اليقظة أهمية خاصة في ضوء الصعوبات التي واجهتها المؤسسة في 2017. فقد أشار مديرها العام، روبن ديو دونيه، حينها إلى أن نسبة القروض المتعثرة لمدة 90 يومًا قاربت 9%، وإلى أوجه قصور في الرقابة الداخلية وحالات احتيال. وتقول الإدارة إنها راجعت بعد ذلك إجراءاتها وآليات الرقابة والتحصيل. وتذكّر هذه التجربة بأن التوسع في الائتمان يتطلب ضوابط متينة لحماية المؤسسة وعملائها.
تمويل النمو من دون إقصاء المؤسسات الصغيرة
تتراوح القروض المقدمة بين 100,000 و700 مليون فرنك CFA، وتلبي احتياجات السيولة والاستثمار والأنشطة الزراعية أو تأسيس الشركات. وتختلف حصة التمويل الموجه إلى الشركات الصغيرة والمتوسطة بحسب التعريف المعتمد: فوفق الإدارة، تمثل التمويلات التي تتجاوز 60 مليونًا نحو 20 إلى 25% من الرصيد القائم؛ أما عند اعتماد عتبة 20 مليونًا، فتقترب الحصة من النصف.
ويكتسب هذا التمييز أهمية بالنسبة إلى الشركات غير الرسمية أو التي لا تزال في طور التنظيم. فقد يدعم القرض نشاطها، لكن الحصول على مبالغ أكبر يتطلب غالبًا توثيقًا أفضل ومستندات مالية أكثر اكتمالًا. وتقول Baobab إنها تواكب بعض العملاء في هذا المسار عبر المتابعة المباشرة واللقاءات والتدريب. وتشير الإدارة إلى رواد أعمال انتقلوا من قروض بمليون أو مليوني فرنك CFA إلى تمويلات تتراوح بين 100 و150 مليون فرنك CFA.
كما تراهن المجموعة على الأدوات الرقمية وربط أنظمة الدفع في الاتحاد النقدي لغرب إفريقيا. ومن شأن منصة الدفع الإقليمية الفورية التي أطلقتها BCEAO في سبتمبر 2025 تيسير التحويلات بين المشاركين المتوافقين، من دون أن تحل محل دور الوكالات بالنسبة إلى العملاء الذين يحتاجون إلى مواكبة مباشرة. وبالنسبة إلى الباعة والحرفيين وأصحاب الأعمال الصغيرة، يتمثل التحدي الملموس في القدرة على الاقتراض بشروط يمكن تحملها وإجراء المدفوعات من دون انقطاع.
جودة الائتمان ستحدد أيضًا المرحلة المقبلة
يصف البنك الأوروبي لإعادة الإعمار والتنمية (BERD) Baobab Côte d’Ivoire بأنها فاعل رئيسي في تمويل الشركات الصغيرة والمتوسطة. ويتضمن مشروعه الاستثماري توجيه جزء من الأموال إلى شركات تديرها نساء، والتعليم الخاص الميسور التكلفة، والمشروعات الخضراء. ويوسع هذا التوجه نطاق استخدامات التمويل الممكنة، لكن أثره سيعتمد على القروض الممنوحة فعليًا ومتابعتها.
وعلى المستوى الإقليمي، يعكس تقدم Baobab تنامي ثقل السوق الإيفوارية في قطاع التمويل الأصغر في الاتحاد النقدي لغرب إفريقيا، في مواجهة فاعلين راسخين منذ زمن طويل في السنغال. أما على مستوى القارة، فينبغي قياس الهدف الذي أعلنته الشركة بمؤسسات تختلف نماذجها وأسواقها. وستكون المؤشرات المقبلة التي تستحق المتابعة هي جودة المحفظة، وتطور المدخرات، والقدرة على تمويل مزيد من الشركات الصغيرة من دون التهاون في إدارة المخاطر.



