الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
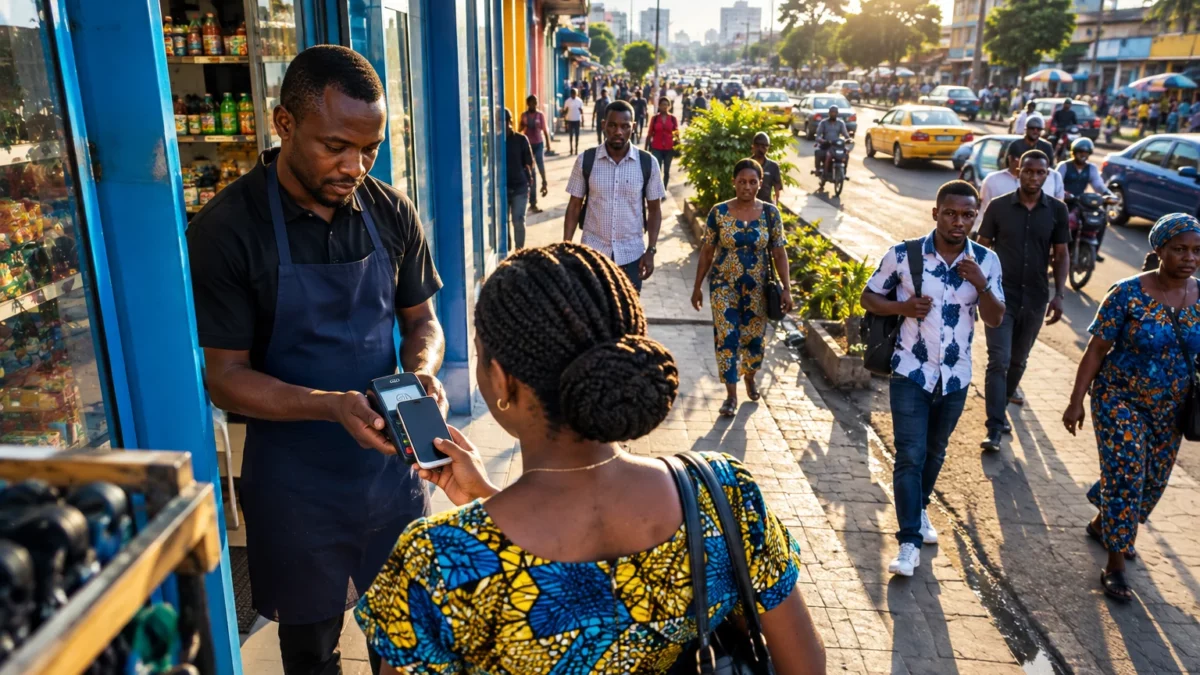
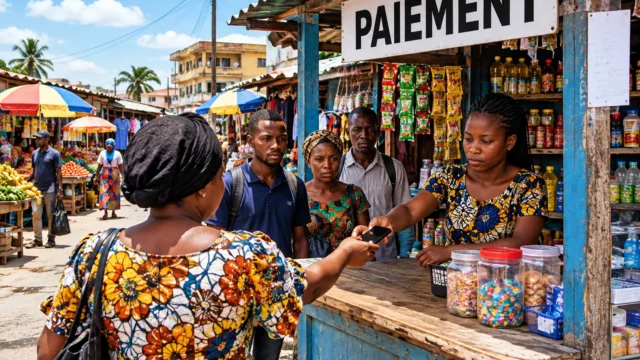
في كينشاسا، بات من الممكن الآن الدفع في المتاجر باستخدام هاتف أندرويد، من دون بطاقة مصرفية مادية. لكن إطلاق الدفع من دون تلامس يطرح أيضًا سؤالًا أوسع: من سيتمكن فعليًا من استخدام هذه الأدوات في بلد لا يزال الوصول فيه إلى الخدمات المالية متفاوتًا بين المناطق ومستويات الدخل؟
مرحلة جديدة للمدفوعات عبر الهاتف في الكونغو الديمقراطية
أطلقت Visa في 16 نوفمبر 2026 خاصية الدفع من دون تلامس في تطبيق Visa Pay في جمهورية الكونغو الديمقراطية. وأجرى محافظ البنك المركزي للكونغو (BCC)، أندريه واميسو، أول معاملة خلال عرض توضيحي في كينشاسا. وأفادت وسائل إعلام كونغولية عدة بإطلاق الخدمة وموعد هذه العملية.
تتيح الخاصية دفع ثمن المشتريات عبر تقريب هاتف أندرويد متوافق مع تقنية الاتصال قريب المدى (NFC) من جهاز يقبل مدفوعات Visa من دون تلامس. وتشير NFC إلى تقنية اتصال قصير المدى تتيح تبادل البيانات بين جهازين متقاربين. وتُتاح الخدمة عبر 4 مؤسسات مشاركة: Access Bank وSofibanque وSolidaire Banque وUBA.
يجب أن يكون الهاتف متوافقًا، وأن يمتلك المتجر جهازًا مناسبًا. لذلك، لا يعني إطلاق الخدمة أن جميع مستخدمي Visa Pay أو جميع المتاجر في البلاد يستطيعون الدفع بهذه الطريقة بالفعل. وتعتمد شروط الوصول الدقيقة، على وجه الخصوص، على المؤسسة المالية المشاركة.
كانت Visa Pay متاحة في الكونغو الديمقراطية من قبل للتحويلات بين الحسابات وشبكات الهاتف المحمول، وكذلك للمدفوعات عبر الإنترنت باستخدام بطاقات افتراضية. وتوسّع إضافة خاصية الدفع من دون تلامس استخدامها لتشمل المشتريات في المتاجر الفعلية. ويُقدَّم الحل على أنه قابل للتشغيل البيني، لكن هذا الوعد يعتمد على المشاركة الفعلية للبنوك ومشغلي الدفع والتجار المعنيين.
الشمول المالي لا يقتصر على تطبيق
يدرج البنك المركزي للكونغو رقمنة المدفوعات ضمن استراتيجية أوسع. وتهدف الاستراتيجية الوطنية للشمول المالي 2023-2028 إلى تحسين الوصول إلى خدمات رسمية وميسورة وملائمة. ويشير البنك المركزي إلى أن الهدف الوطني هو بلوغ نسبة شمول مالي قدرها 65% في 2028، مع إيلاء اهتمام خاص لسكان المناطق الريفية والنساء والشباب والشركات الصغيرة.
في هذا الإطار، يمكن للدفع عبر الهاتف تسهيل المعاملات غير النقدية وإتاحة طريقة أخرى للتجار لتحصيل الأموال. وقد يسهم أيضًا في إدماج مزيد من الأنشطة في الاقتصاد الرسمي. لكن توافر تطبيق لا يضمن الوصول إلى هاتف متوافق أو اتصال موثوق أو وجود نقطة قبول قريبة.
لذلك، ستختلف آثار الخدمة باختلاف المستخدمين. فقد يتبناها سريعًا العملاء الذين يمتلكون هاتفًا ذكيًا وحسابًا لدى أحد البنوك المشاركة. أما سكان المناطق الريفية، ومستخدمو الهواتف الأقدم، ومن يعتمدون أساسًا على النقد، فما زالت العقبات المادية والمالية كبيرة أمامهم. ومن جهتهم، سيحتاج صغار التجار إلى إمكانية الوصول إلى أجهزة دفع فعالة وفهم التكاليف المرتبطة بالمدفوعات الرقمية.
ويمثل الأمن تحديًا عمليًا آخر. وتقول Visa إن المعاملات تعتمد، خصوصًا، على الترميز، الذي يستبدل بيانات الدفع الحساسة بمعرّف رقمي، وعلى المصادقة على الجهاز. وتحد هذه الإجراءات من بعض المخاطر، لكنها لا تغني عن توعية العملاء والشفافية بشأن الرسوم وتوفير آليات للتظلم في حال الاعتراض على معاملة.
قياس انتشار الخدمة ميدانيًا
يقدم البنك المركزي للكونغو توسيع نطاق المدفوعات الرقمية بوصفه محورًا من محاور سياسة الشمول وتحديث النظام المالي. وتتقدم الكونغو الديمقراطية أيضًا في سياق تسعى فيه السلطات إلى تعزيز التشغيل البيني؛ أي تمكين الأدوات والشبكات المختلفة من التواصل. وتنص لوائح البنك المركزي، خصوصًا، على قواعد للتشغيل البيني للمدفوعات الإلكترونية ولشبكة المدفوعات الوطنية، وهي البنية التحتية التي يُفترض أن تسهّل التبادل بين الجهات الفاعلة.
وينسجم هذا التوجه مع نقاشات تشهدها المنطقة، حيث تسعى البنوك المركزية ومشغلو الخدمات إلى جعل المدفوعات الرقمية أكثر إتاحة وتوافقًا خارج نطاق شبكة واحدة. وبالنسبة إلى الكونغو الديمقراطية، العضو في مجموعة تنمية الجنوب الأفريقي (SADC)، يتجاوز التحدي تبني تقنية؛ إذ يتعلق أيضًا ببناء بنى تحتية موثوقة وقواعد تحمي المستخدمين وتسهل التبادل.
ويمثل الإطلاق أيضًا واجهة ترويجية لـVisa والبنوك الشريكة. وتقول الشركة إن الكونغو الديمقراطية هي أول سوق تُدمج فيه هذه الخاصية ضمن Visa Pay. لكن هذا الإعلان التجاري لا يكفي وحده لقياس عدد المتاجر المجهزة أو وتيرة الاستخدام أو حصة المدفوعات التي ستتحول فعليًا من النقد.
وستكون الخطوات المقبلة حاسمة: توسيع شبكة المؤسسات المشاركة، وتوافر أجهزة الدفع خارج كينشاسا، والتكاليف على التجار والعملاء، وجودة المساعدة عند حدوث مشكلة. ويوفر هدف بلوغ شمول مالي بنسبة 65% بحلول 2028 مؤشرًا وطنيًا. ولن يُقاس التقدم بالمعاملة الأولى بقدر ما سيُقاس بالقدرة على جعل الخدمة مفيدة وآمنة ومتاحة على المدى الطويل، بما في ذلك خارج المراكز الحضرية الكبرى.