الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
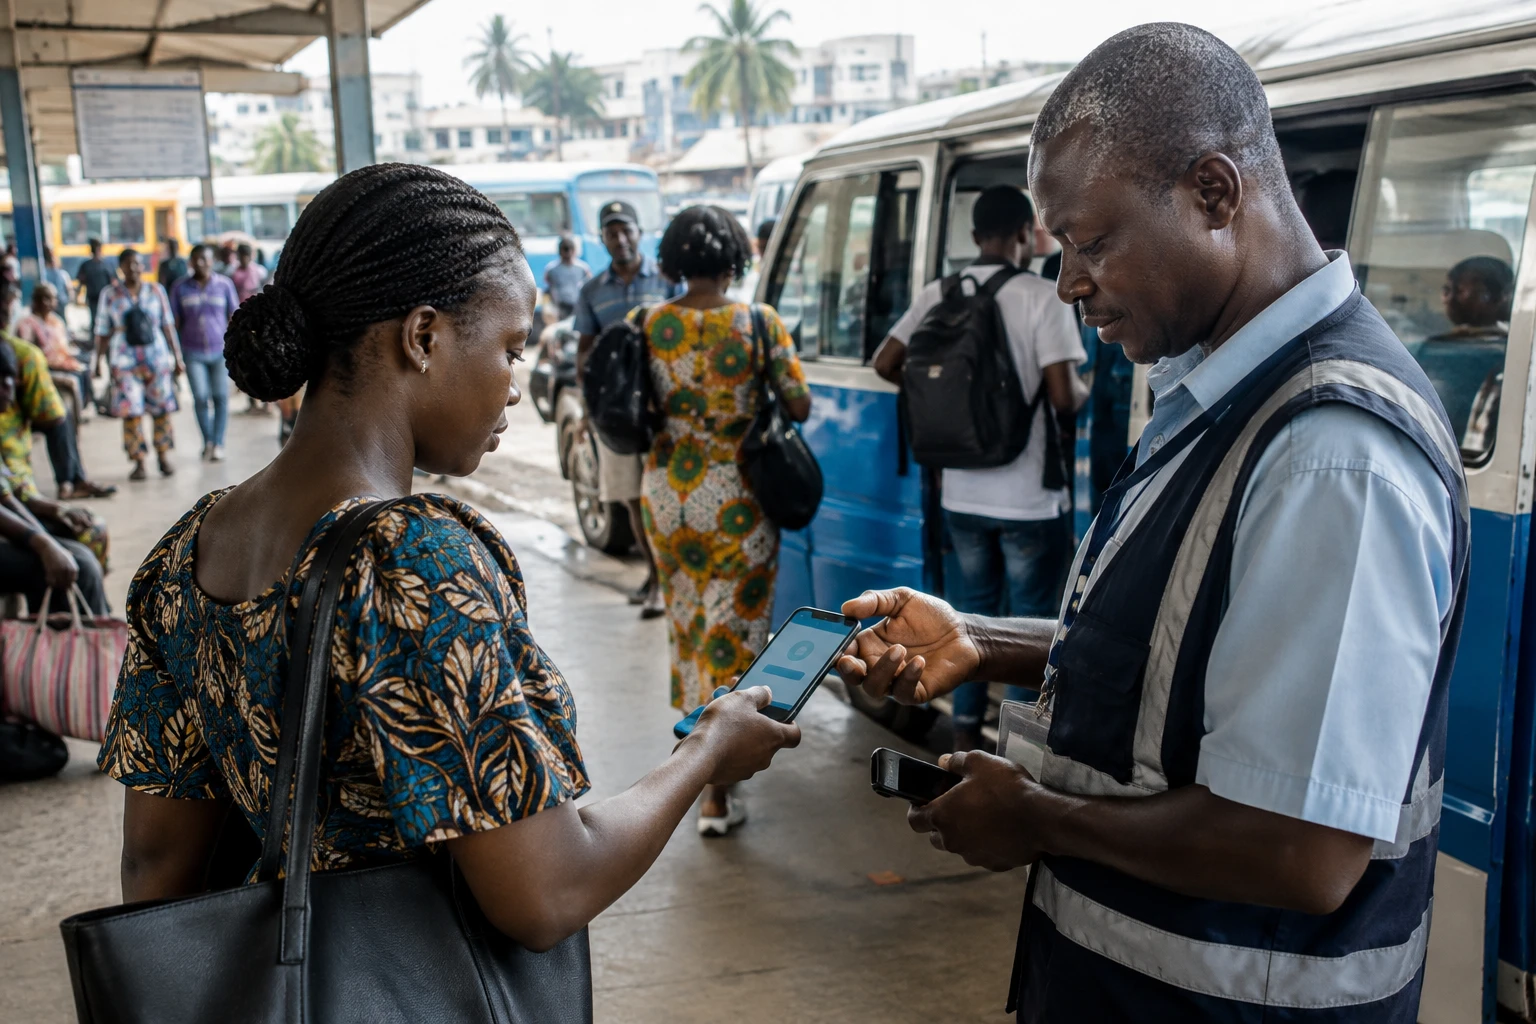
قد تتضاعف شبكة المدفوعات عبر الهاتف تقريبًا من دون أن يواكبها الاستخدام اليومي بالوتيرة نفسها. وفي الاتحاد الاقتصادي والنقدي لغرب إفريقيا، يطرح التفاوت بين نقاط البيع المسجلة وتلك النشطة فعليًا سؤالًا ملموسًا: كيف يمكن تحويل التجهيزات إلى مدفوعات منتظمة لدى التجار؟
سوق مشتركة واستخدامات تحتاج إلى ترسيخ
يضم الاتحاد الاقتصادي والنقدي لغرب إفريقيا ثماني دول في غرب إفريقيا: بنين وبوركينا فاسو وكوت ديفوار وغينيا بيساو ومالي والنيجر والسنغال وتوغو. ويشرف البنك المركزي لدول غرب إفريقيا على إطارها النقدي المشترك، ويتابع تطور الخدمات المالية الرقمية في الاتحاد.
تعتمد المدفوعات عبر الهاتف على شبكات من مقدمي الخدمات لا تقتصر على المصارف. وهي تتيح، على وجه الخصوص، إرسال الأموال وسحب النقد وتسديد المشتريات من محفظة إلكترونية. لكن الدفع مباشرة في متجر يتطلب قبول نقطة البيع للمدفوعات، واستخدام وسيلة الدفع فعليًا.
ويشكل هذا التمييز محور بيانات عام 2025 التي نشرها البنك المركزي لدول غرب إفريقيا في تقريره بشأن الشمول المالي في الاتحاد الاقتصادي والنقدي لغرب إفريقيا. كما أشار البنك المركزي إلى إطلاق منصة الدفع الفوري القابلة للتشغيل البيني، الهادفة إلى تسهيل التعاملات بين المصارف ومؤسسات التمويل الأصغر ومصدري النقود الإلكترونية.
التسجيلات تنمو بوتيرة أسرع من النشاط
بلغ عدد نقاط البيع المسجلة لقبول النقود الإلكترونية 6.99 ملايين في عام 2025، مقارنة بـ3.71 ملايين في عام 2024. وتمثل هذه الزيادة البالغة 88% استمرارًا للتوسع السريع في العام السابق، الذي ربطه البنك المركزي خصوصًا بتعميم المدفوعات عبر رموز الاستجابة السريعة. ويمكن لهذه الحلول أن تسهل قبول المدفوعات الرقمية من دون معدات باهظة.
لكن النقطة المسجلة لا تعني بالضرورة أنها متجر مستقل أو نشط. فقد يُدرج المتجر نفسه لدى عدة مقدمي خدمات. ووفقًا للأرقام المنقولة استنادًا إلى بيانات البنك المركزي، بلغ عدد النقاط النشطة 2.97 مليونًا في عام 2025، مقابل 1.70 مليون في العام السابق، أي بزيادة قدرها 74.4%.
وبذلك انخفضت حصة النقاط النشطة من إجمالي النقاط المسجلة من 45.95% إلى 42.52%. وبعبارة أخرى، اعتُبرت أكثر من 4 نقاط من كل 10 نقاط نشطة. ولا يتيح هذا الفارق، بمفرده، استنتاج أن المتاجر المعنية توقفت عن العمل تمامًا؛ بل يشير إلى أن وجودها في السجلات يفوق استخدامها الذي يقيسه المؤشر.
وتؤكد تقارير عدة لوسائل إعلام في غرب إفريقيا، استندت إلى لوحة بيانات البنك المركزي، نمو التسجيلات والنقاط النشطة، ومنها لوسيرفاتور وأفريماج. وتعكس الأرقام حجم الظاهرة على مستوى المنطقة، لكنها لا توضح كيفية توزع النشاط بين البلدان أو بين الأحياء المركزية والمدن الصغيرة والمناطق الريفية.
المعاملات ترتفع لكن الاستخدامات متنوعة
بلغت قيمة العمليات المالية المنفذة عبر الهاتف 219,151 مليار فرنك إفريقي في عام 2025، مقابل 156,889 مليارًا في عام 2024. وبذلك ارتفعت القيمة الإجمالية بنسبة 39.7%. كما زاد عدد العمليات بنسبة 37.3% ليصل إلى 16.37 مليارًا.
وتشمل هذه الإجماليات استخدامات عدة: التحويلات بين الأفراد والإيداعات والسحوبات والمدفوعات. لذا فهي لا تقيس المشتريات المسددة لدى التجار وحدها، ولا تمثل إيرادات الشركات المشغلة أيضًا، إذ قد يتداول المبلغ نفسه عبر عمليات متعددة. ويشير الارتفاع إلى زيادة النشاط عبر خدمات الهاتف المحمول، لكنه لا يتيح تحديد الحصة الدقيقة لمدفوعات المشتريات المحلية.
وهذا التمييز مهم للشركات الصغيرة. فقد يقلل التحصيل عبر الهاتف الحاجة إلى الاحتفاظ بالنقد في المتجر أو يبسط بعض المبيعات. لكن البيانات المجمعة لا تقدم معلومات عن الرسوم أو موثوقية الشبكة أو سهولة استرداد الأموال عند وقوع خطأ أو الصعوبات التي يواجهها التجار للحفاظ على نشاط نقاط البيع.
قابلية التشغيل البيني: الاختبار الإقليمي المقبل
تهدف منصة الدفع الفوري التابعة للبنك المركزي إلى ربط مقدمي الخدمات الذين كانت شبكاتهم تعمل بشكل منفصل. وتعني قابلية التشغيل البيني قدرة هذه الأنظمة على التواصل فيما بينها. وإذا سهلت المدفوعات بين المحافظ، فقد توسع خيارات العملاء والتجار. لكن إطلاقها لا يكفي لضمان اعتمادها بانتظام؛ إذ ستؤثر التكاليف وتغطية الشبكة وسهولة الاستخدام أيضًا.
ويشمل التحدي دول الاتحاد الثماني، لكن النتائج قد تختلف بحسب كثافة النشاط التجاري والبنية التحتية والممارسات المحلية. فالمتوسط الإقليمي يخفي هذه الفوارق. لذلك، فإن متابعة النقاط النشطة فعليًا لا تقل أهمية للسلطات والشركات المشغلة ومنظمات التجار عن متابعة التسجيلات أو المبالغ الإجمالية.
ولن تقاس الخطوة المقبلة بعدد المتاجر المضافة إلى الشبكات بقدر ما ستقاس بوتيرة المدفوعات المقبولة في الحياة اليومية. وستتيح تقارير البنك المركزي المقبلة معرفة ما إذا كان نمو التجهيزات يترجم إلى استخدام أكثر انتظامًا، وما إذا كان ربط الخدمات ببعضها يقلل العوائق بين مقدمي الخدمات. وبهذا الشرط وحده، يمكن للتوسع الرقمي أن يؤدي دورًا ملموسًا أكثر في التعاملات اليومية، متجاوزًا أحجام المعاملات الإقليمية وحدها.