الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
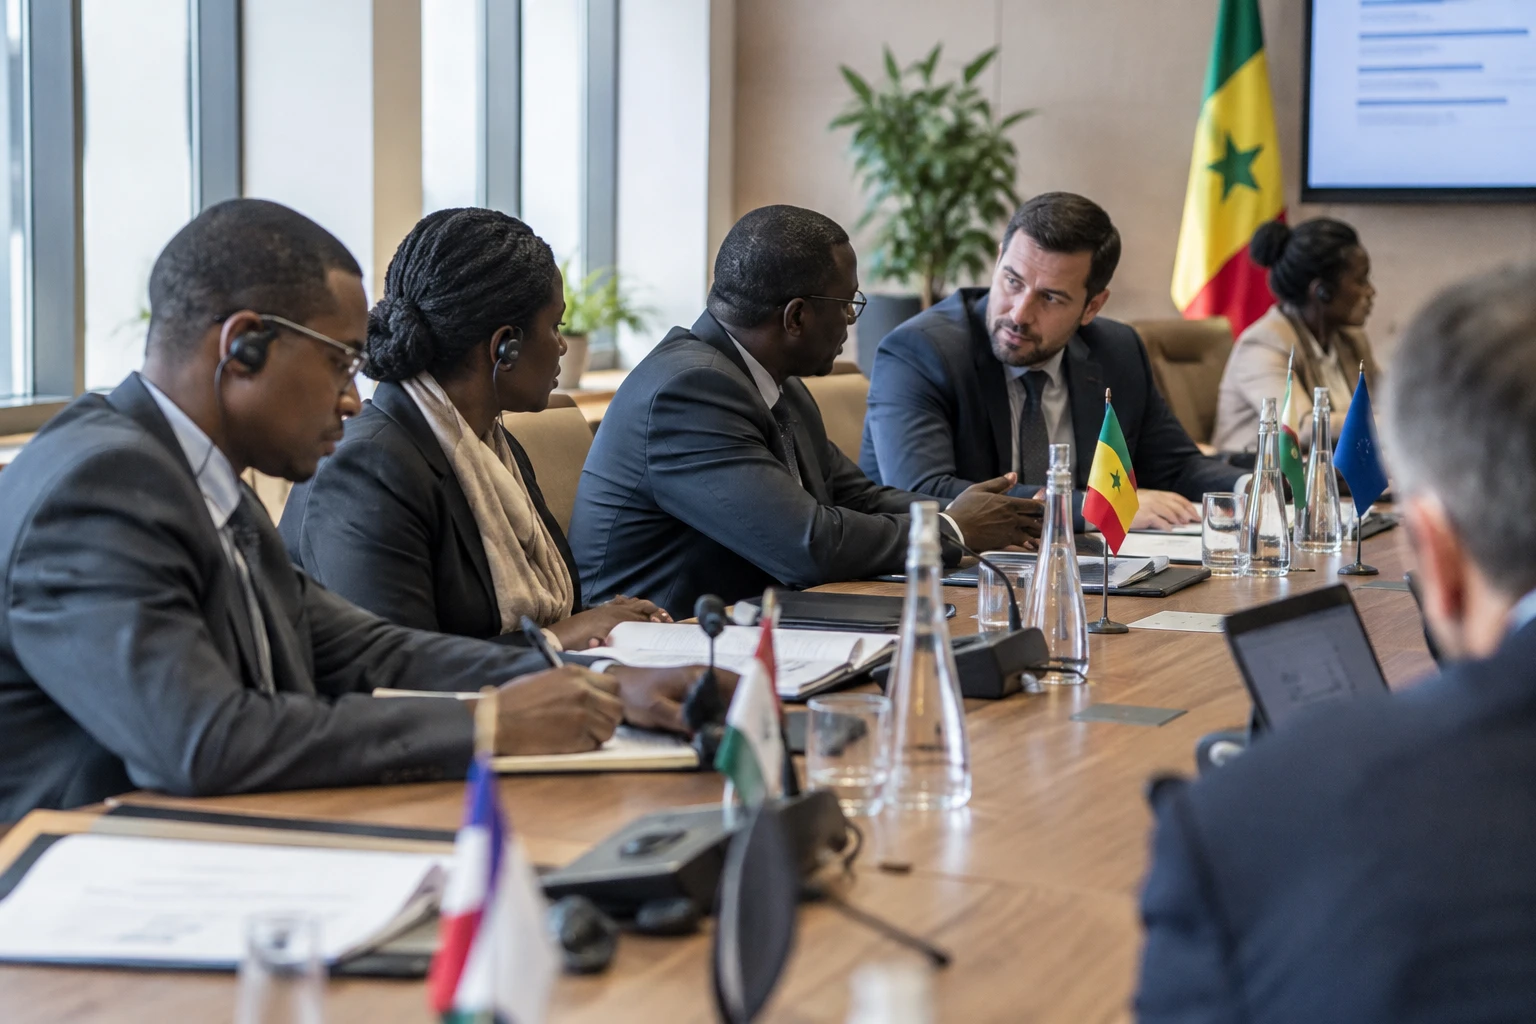
عندما يذهب جزء متزايد من الإيرادات العامة إلى سداد القروض، تصبح كل الخيارات المتعلقة بالميزانية أكثر ضيقًا. لذلك، يدور النقاش بشأن الدين في السنغال حول الدائنين بقدر ما يدور حول الخدمات والاستثمارات والأسر التي تشعر بآثار خيارات الدولة.
دين يضيّق هامش المناورة
ويُفسَّر عبء الدين السنغالي أيضًا بمراجعة الحسابات العامة بعد اكتشاف التزامات لم يُفصح عنها سابقًا. وقدّر صندوق النقد الدولي الدين العام بنحو 132% من الناتج المحلي الإجمالي في نهاية 2024. ولا ينبغي الخلط بين هذا الرقم وبين تقدير نهائي للدين في 2025، إذ تختلف التقديرات بحسب نطاق القياس والمراجعات الإحصائية.
ويأتي الوضع في سياق مسار اتسم بالتقلب في الآونة الأخيرة. فقد كشف تدقيق المالية العامة، المنشور بعد انتقال السلطة في 2024، عن فروق كبيرة بين الأرقام المعلنة والالتزامات التي جرى حصرها. ومنذ ذلك الحين، تسعى السلطات إلى استعادة الثقة وتمويل العمل العام والتفاوض مع الشركاء الماليين، من دون خفض النفقات المفيدة للسكان بشكل مفاجئ.
ولا تقتصر المشكلة على العلاقات مع المقرضين الدوليين. فالسنغال تقترض أيضًا من السوق الإقليمية للاتحاد الاقتصادي والنقدي لغرب أفريقيا، حيث تجمع الدول الأموال بالفرنك الأفريقي. وتسهم هذه السندات في تمويل الميزانيات والشركات المالية في المنطقة. ولذلك، فإن أي عملية من شأنها إضعاف هذه السوق قد تتجاوز آثارها داكار.
جدول زمني يتسارع
في 15 أكتوبر 2026، دعا مسؤول في وزارة الخزانة الأمريكية إلى إنجاز معالجة الدين السنغالي في أقل من عام. وقدمت واشنطن الملف باعتباره اختبارًا للإطار المشترك لمجموعة العشرين، وهو الآلية التي تنسق المفاوضات بين البلدان المدينة وفئات الدائنين المختلفة. ويمثل هذا الهدف ضغطًا دبلوماسيًا، لا موعدًا نهائيًا وافقت عليه جميع الأطراف.
وجاءت خطوة ملموسة في 23 أكتوبر، حين اختارت لجنة البنوك الدائنة شركة هوليهن لوكي مستشارًا ماليًا، وفقًا لمعلومات نقلتها رويترز عن عدة مصادر. وسترافق الشركة البنوك في المناقشات. ولا يعني هذا الاختيار أن اتفاقًا قد أُبرم، أو أن شروط الدين قد حُددت بالفعل.
من جهتها، أطلقت الحكومة السنغالية خطة معالجة ديون السنغال. وتعرضها باعتبارها وسيلة لإعادة الدين إلى مسار سداد مستدام والحفاظ على الاستثمارات ذات الأولوية. وتتحدث السلطات أيضًا عن إعادة جدولة الدين، أي تعديل آجال الاستحقاق أو بعض شروط السداد لتصبح أكثر توافقًا مع القدرات المالية للبلاد. أما الدائنون فسيدافعون عن مصالحهم في المفاوضات.
ويتيح اتفاق فني أُبرم مع صندوق النقد الدولي في 1 سبتمبر 2026 المضي قدمًا نحو برنامج تمويل بقيمة 2.2 مليار دولار على مدى 3 سنوات. وما زال البرنامج خاضعًا لمراحل الموافقة التي تنص عليها المؤسسة. ويرتبط البرنامج بمعالجة الدين، لكنهما ليسا شيئًا واحدًا: فالأول يوفر إطارًا للتمويل والإصلاحات، فيما ينظم الثاني المناقشات مع حاملي الديون المعنية.
كلفة الميزانية تنعكس في خيارات الإنفاق العام
وتتوقع وثائق الميزانية السنغالية تخصيص نحو 5,498 مليار فرنك أفريقي لخدمة الدين في 2026، مقابل نحو 4,435 مليارًا في 2025. وتشمل خدمة الدين سداد أصل القروض ودفع الفوائد. وتبلغ الزيادة المتوقعة نحو 24%. وهذا تقدير في الميزانية، وليس مبلغًا سُدد بالفعل.
وبالنسبة إلى الدولة، يعني هذا العبء مرونة أقل عند حدوث حاجة طارئة أو ضرورة تسريع مشروع. أما آثار ذلك على السنغاليين فتختلف: فالإنفاق الاجتماعي والبنية التحتية والدعم والخدمات العامة كلها تتنافس على موارد محدودة. وتتأثر الأسر محدودة الدخل بشكل خاص عندما تطال الإصلاحات أسعار الطاقة أو الدعم الشامل. أما الشركات الصغيرة، فتعتمد على الطلب المحلي وعلى قدرة الدولة على تسديد مستحقات عقودها في مواعيدها.
لذلك، لا تقتصر المسألة على خفض نسبة الدين. بل ينبغي أيضًا تجنب أن يؤدي التكيف السريع أكثر من اللازم إلى إبطاء النشاط أو نقل الكلفة إلى المواطنين الأقل حماية. وفي المقابل، قد يؤدي تأجيل القرارات إلى إطالة أمد عدم اليقين ورفع كلفة الاقتراض الجديد وتعقيد تمويل المشاريع العامة. ويتطلب تحقيق التوازن افتراضات موثوقة للميزانية ومعلومات واضحة عن التزامات الدولة.
رهان إقليمي وقاري
السنغال عضو في المجموعة الاقتصادية لدول غرب أفريقيا، وفي الاتحاد الاقتصادي والنقدي لغرب أفريقيا، الذي يتشارك مع 7 بلدان أخرى عملة موحدة هي الفرنك الأفريقي وسوقًا مالية إقليمية. ولذلك، تهم المفاوضات مستثمري الاتحاد، ولا سيما البنوك والمؤسسات التي تمتلك سندات حكومية سنغالية. وقد تؤثر طريقة تعامل داكار مع ديونها في تصور مخاطر السيادة في المنطقة، لكنها لا تحدد وحدها أوضاع جيرانها.
كما أن اللجوء إلى الإطار المشترك لمجموعة العشرين يختبر التنسيق بين الدائنين الثنائيين والبنوك التجارية وحاملي السندات. وسيتعين على المناقشات التوفيق بين مصالح متباينة والالتزام بمبدأ إسهام فئات الدائنين على نحو متقارب. ويمنح الجدول الزمني الأمريكي العملية زخمًا سياسيًا، لكن تعقيد المجموعات المعنية يجعل نتيجتها غير مؤكدة.
وتتمثل المحطات المقبلة في الموافقة النهائية على برنامج صندوق النقد الدولي، وعرض تفاصيل شروط الخطة السنغالية، وتطور المباحثات مع الدائنين. وبالنسبة إلى السنغاليين، لن يكون المؤشر الحاسم مجرد التوصل إلى اتفاق، بل أيضًا قدرة هذا الاتفاق على توفير هامش في الميزانية من دون وقف الاستثمارات الأساسية أو نقل العبء بصمت إلى الأسر.
المصادر التي جرت مراجعتها: وزارة المالية والميزانية السنغالية، بوابة المستثمرين في السنغال، صندوق النقد الدولي، بنك التنمية الأفريقي، رويترز، تقرير 15 أكتوبر 2026، رويترز، تقرير 23 أكتوبر 2026، وكالة الأنباء السنغالية.