الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
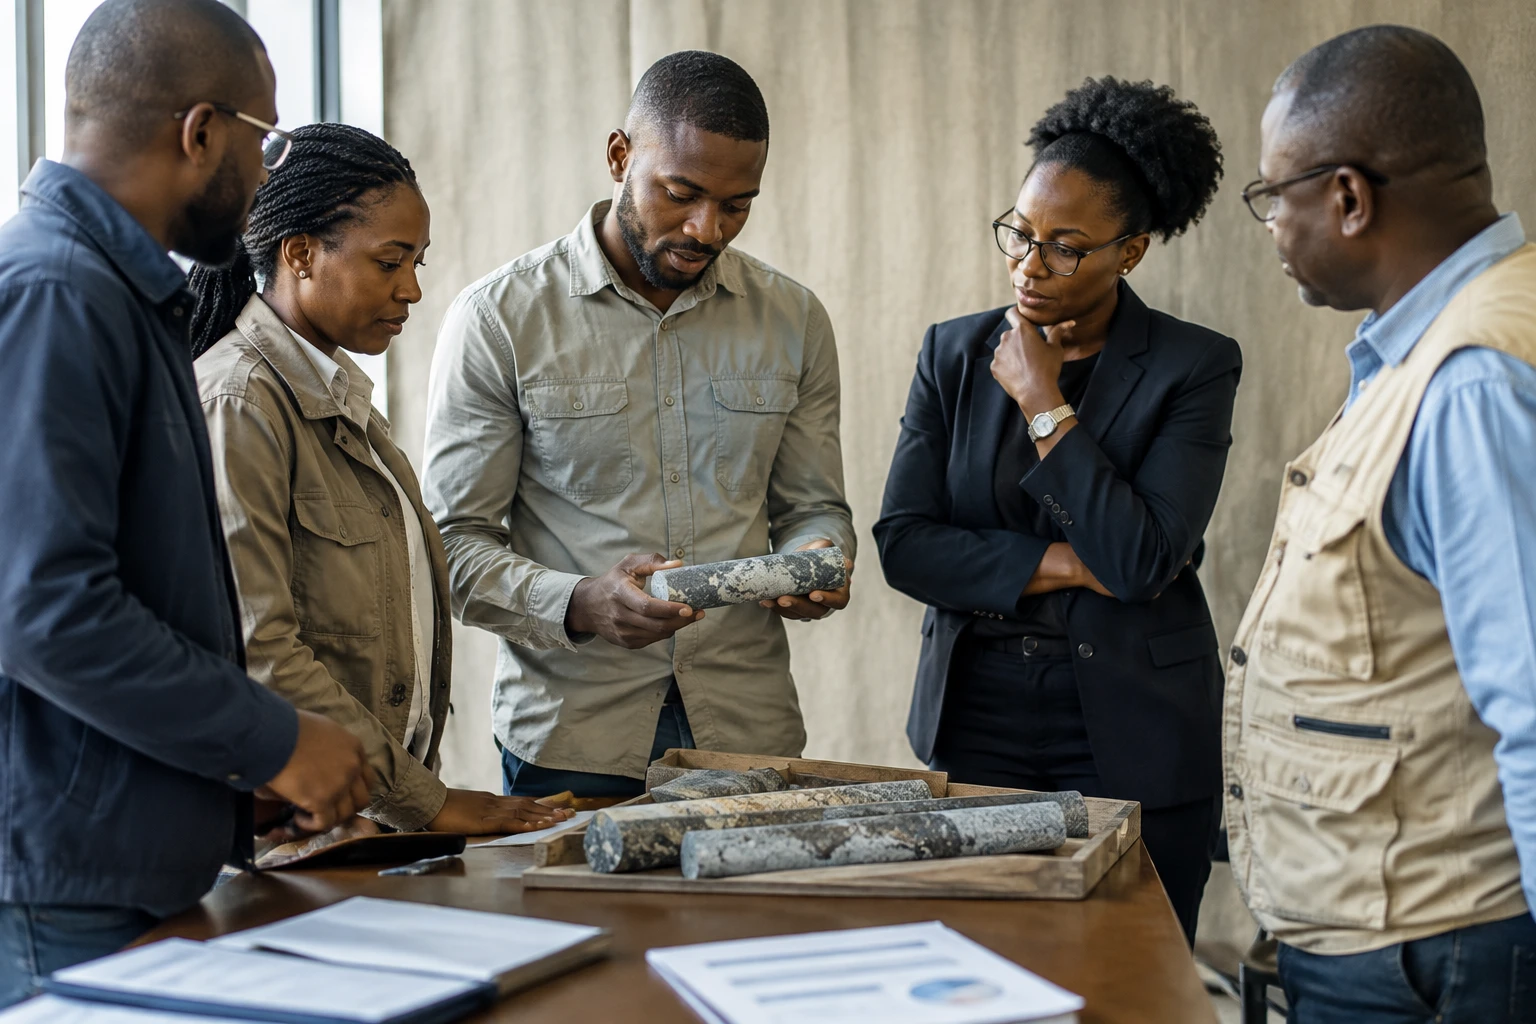
لا يقتصر التحدي الذي تواجهه أنغولا في مجال العناصر الأرضية النادرة على العثور على مكامن. بل يتمثل في تحويل المؤشرات الجيولوجية إلى مناجم ممولة، ثم إلى أنشطة تعود بالنفع أيضًا على الاقتصاد المحلي. ويجعل تأجيل مشروع لونغونجو إلى 2028 هذا التمييز ملموسًا للغاية.
مشروع رائد، لكن القطاع لا يزال بحاجة إلى البناء
لا يزال لونغونجو، في مقاطعة هوامبو، المشروع الأكثر تقدمًا. وأعلنت الشركة المشغلة له، بنسانا، في 26 أكتوبر 2026 أنها تستهدف بدء التشغيل مطلع 2028، ثم بلوغ الإنتاج الكامل في نهاية العام نفسه. وتعزو المجموعة هذا الجدول الزمني إلى البحث عن تمويل إضافي. وتقول إنها تسعى إلى جمع ما بين 75 و90 مليون دولار لشركتها التابعة الأنغولية أوزانغو مينيراي.
ويذكّر هذا التأخير بأن الإعلان عن مورد لا يعني أن الإنتاج قد بدأ. إذ يتطلب الأمر تمويل الأعمال، وبناء المنشآت، وإتقان معالجة الخام، وتأمين أسواق له. وبالنسبة إلى لونغونجو، تتحدث بنسانا عن مباحثات مع مشترين يابانيين وأميركيين، لكن المباحثات التجارية لا تعادل، بحد ذاتها، عقود بيع نهائية.
وتتجاوز المسألة أنغولا. فالعناصر الأرضية النادرة تضم عناصر تُستخدم، من بين أمور أخرى، في بعض المغناطيسات الدائمة والمحركات الكهربائية والمعدات الإلكترونية. ولا يقتصر التحدي على الاستخراج، بل يشمل أيضًا الفصل والتكرير، وهما مرحلتان صناعيتان تحددان إمكانية الوصول إلى منتجات قابلة للتسويق. ووفقًا لهيئة المسح الجيولوجي الأميركية، استحوذت الصين على نحو 70% من الإنتاج العالمي المنجمي للعناصر الأرضية النادرة في 2024. ويغذي هذا التركز استراتيجيات التنويع لدى بلدان عدة.
هوامبو، ساحة للاستكشاف تتجاوز لونغونجو
وتوسع أعمال الاستكشاف الجديدة آفاق أنغولا. ففي بايلوندو، بمقاطعة هوامبو، أعلنت شركة كونكتد مينيرالز في 27 أكتوبر أنها استحوذت على أرشيفات استكشاف تتضمن بيانات من 10 آبار تاريخية، بإجمالي 3,414 مترًا. وأفادت الشركة بوجود تقاطع قديم بطول 227.3 مترًا وبتركيز 2% من أكاسيد العناصر الأرضية النادرة.
ولا يتعلق الأمر باكتشاف ناجم عن عمليات حفر جديدة. فهذه النتائج مستمدة من أعمال سابقة، وينبغي التحقق منها ووضعها ضمن تفسير جيولوجي أشمل. وتعتزم كونكتد مينيرالز، على وجه الخصوص، إعادة فحص اللباب والعينات التي لم تخضع للتحليل. كما تدرس الشركة طرق المعالجة التي قد تتيح استخلاص المعادن. وبعبارة أخرى، تشير الأرقام إلى أهداف تستحق البحث، لا إلى احتياطي قابل للاستخراج ولا إلى إنتاج مستقبلي مضمون.
أما في كولا، فقد أعلنت شركة تيرانا ريسورسز في أكتوبر نتائج عينات تاريخية من التربة تصل إلى 13.18% من إجمالي أكاسيد العناصر الأرضية النادرة. وبلغت نتائج عينات موضعية مأخوذة من خنادق قديمة في سوليمَا ويست 10.56%، بحسب الشركة. ولا تعكس هذه التركيزات الموضعية بالضرورة كامل المكمن، وسيتعين تأكيدها بتحليلات إضافية وعمليات حفر. وتقول تيرانا إنها تستهدف تنفيذ أعمال حفر في 2027، وتسعى إلى الحصول على حصة تصل إلى 70% من المشروع، رهناً بشروط اتفاقها.
وعليه، تبدو الإعلانات واعدة، لكنها تصدر أساسًا عن الشركات التي تملك المشاريع أو تسعى إلى تطويرها. ويقتضي التحلي بالحذر التمييز بين البيانات التاريخية والعينات الموضعية والموارد المعدنية المقدرة وفق معايير معترف بها والاحتياطيات القابلة للاستغلال اقتصاديًا. فهذه المراحل لا يمكن اعتبارها متطابقة.
من استراتيجية التعدين إلى المنافع المحلية
ويندرج التنويع في إطار استراتيجية لواندا الرامية إلى توسيع اقتصاد يحتل فيه النفط والماس مكانة رئيسية. وتشجع الخطة الأنغولية لتطوير قطاع التعدين للفترة 2023-2027 أعمال الاستكشاف، وتنص على تطوير موارد لم تُستغل كثيرًا بعد. وتشير الحكومة خصوصًا إلى العناصر الأرضية النادرة ضمن المعادن التي يمكن أن تعزز القطاع.
وبالنسبة إلى المجتمعات المحيطة بهو��مبو، سيتوقف أثر أي مشروع تعدين على قرارات ملموسة للغاية: فرص عمل متاحة للسكان، ومشتريات من شركات أنغولية، وإدارة المياه والتربة، والبنية التحتية، والضرائب المحلية. ولا تتيح إعلانات الاستثمار حتى الآن معرفة المنافع التي ستتحقق فعليًا، أو كيفية توزيعها بين المناطق والدولة والشركات المشغلة.
وتكتسب المسألة الصناعية أهمية مماثلة. فإذا استُخرج الخام في أنغولا، لكنه عولج في مكان آخر، فسيبقى جزء من القيمة المضافة والمهارات خارج البلاد. وفي المقابل، يتطلب تطوير قدرات المعالجة استثمارات وطاقة وبنية تحتية ومهارات متخصصة. وبالتالي، ستحدد الخيارات المتخذة اليوم ما إذا كانت أنغولا ستصدر مادة خام بالدرجة الأولى أم ستشارك في مراحل أكثر من سلسلة القيمة.
أهمية إقليمية ومراحل تستحق المتابعة
وبصفتها عضوًا في مجموعة تنمية الجنوب الأفريقي (سادك)، يمكن لأنغولا أن تدرج طموحاتها في نقاش إقليمي بشأن سلاسل القيمة التعدينية. وتحدد سادك تحويل المعادن بوصفه مسارًا للتصنيع. وهذا لا يضمن نشوء قطاع مشترك، لكنه يطرح سؤالًا استراتيجيًا: ما المعدات والخبرات والأسواق التي يمكن تقاسمها على مستوى المنطقة؟
في الوقت الراهن، تتعلق المواعيد المقبلة بكل مشروع على حدة وبأنغولا. فعلى لونغونجو استكمال التمويل والالتزام بجدوله الزمني الجديد. وفي بايلوندو، ينبغي التحقق من الأرشيفات وتحليل العينات التي لا تزال متاحة. أما في كولا وسوليما ويست، فسيتعين على الأعمال الميدانية تحديد مدى انتشار المؤشرات وإمكاناتها. وهذه المراحل، لا التركيزات المعلنة وحدها، هي التي ستبين ما إذا كان بوسع أنغولا أن تصبح موردًا مستدامًا.
وتشهد البلاد اهتمامًا متزايدًا من المستثمرين، إلى جانب عدة مشاريع في مرحلة الاستكشاف. لكن الوصول إلى الأسواق الدولية سيتوقف أيضًا على قدرة لواندا على التفاوض بشأن شراكات تخدم أولوياتها التنموية. وفي قطاع يسعى فيه كبار المشترين إلى تنويع مصادر الإمداد، ستتحدد قدرة أنغولا على المناورة بقدر ما تتوقف على العقود والمعالجة المحلية، بقدر ما تتوقف على الجيولوجيا.