الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
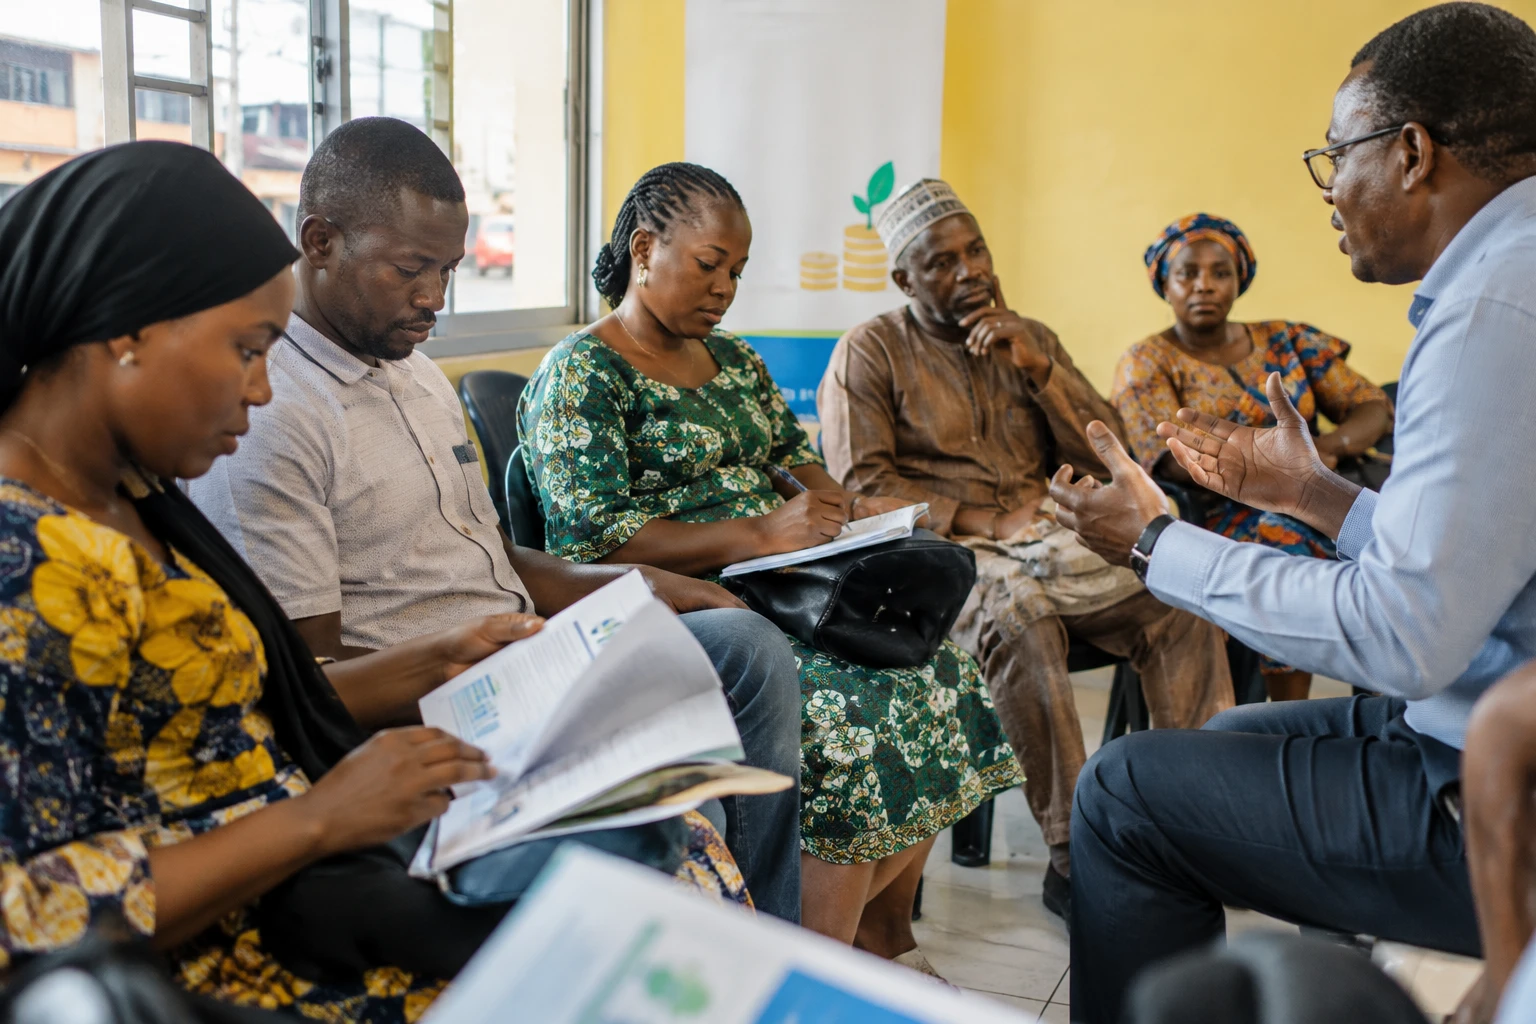
تمويل الطرق والمدارس ومعدات الطاقة من مدخرات البلاد: قطع إصدار السندات الغيني شوطًا مهمًا. لكن وراء الاكتتابات التي تجاوزت الهدف بكثير، يبقى سؤال: من يشارك في تمويل الدولة إلى جانب المصارف؟
إصدار يتجاوز هدفه بفارق كبير
سُجلت اكتتابات مخصصة بقيمة 4,579.145 مليار فرنك غيني (GNF) في إصدار سندات الدولة الغينية، الذي أُغلق في 23 أكتوبر 2026، مقابل هدف أولي قدره 2,500 مليار. وبذلك بلغت نسبة التغطية 183.17%. وتشير البيانات المنقولة استنادًا إلى وثيقة من البنك المركزي لجمهورية غينيا (BCRG) إلى قبول العروض السبعة المسجلة كلها.
طرحت وزارة الاقتصاد والمالية والميزانية العملية في 25 سبتمبر، وقدمت سندات لأجل 5 سنوات بعائد سنوي قدره 11%. وحُدد الحد الأدنى للاكتتاب عند 5 ملايين فرنك غيني. ومن المقرر أن تسهم الأموال في تمويل الاستثمارات المدرجة في الميزانية، ولا سيما في قطاعات الطاقة والطرق والتعليم والصحة.
تشير النتيجة إلى قدرة كبيرة على تعبئة الأموال في السوق المالية المحلية. لكنها لا تعني أن الأموال أحدثت بالفعل أثرًا في المشاريع المعلنة؛ فكيفية استخدامها ومتابعتها في الميزانية تظلان عاملين حاسمين. وتختلف القيمة بالدولار بحسب أسعار التحويل المنشورة؛ لذا يتيح الرقم بالفرنك الغيني المقارنة الأكثر مباشرة هنا.
المصارف في الصدارة
تصدرت أفريلاند فيرست بنك غينيا القائمة بمبلغ 1,366.65 مليار فرنك غيني، أي نحو 30% من إجمالي الاكتتابات المخصصة. وجاءت بعدها فيستا بنك غينيا، وبنك التجارة والصناعة، وإيكوبنك غينيا، وأورابانك، وسكاي بنك، وAFG بنك غينيا. ويؤكد الحضور القوي لهذه المؤسسات دورها المحوري في التمويل المحلي للدولة.
وتكتسب هذه التركيبة أهمية لا تقل عن أهمية المبلغ الإجمالي. فالنتائج تدل على مشاركة كبار المستثمرين المؤسسيين، لكنها لا تكفي وحدها لقياس مشاركة الأسر أو الشركات أو مؤسسات التمويل الأصغر. ولذلك تظل قاعدة المكتتبين تحديًا في الإصدارات المقبلة.
يعني إصدار السندات أن تقترض الدولة من المستثمرين عبر طرح أوراق مالية تنص على دفع فوائد ورد أصل المبلغ في موعد استحقاق محدد. وبالنسبة إلى الخزانة، يمكن للجوء إلى السوق المحلية تنويع مصادر التمويل. أما المصارف، فتتيح لها هذه السندات استثمارًا مدرًا للعائد؛ لكنها تنشئ أيضًا على المالية العامة التزامات يتعين الوفاء بها على مدى سنوات عدة.
ارتفاع الاحتياجات ومسألة التكلفة
يأتي إصدار 2026 في سياق زيادة سريعة في المبالغ المطلوبة. ففي 2025، طلبت الدولة في البداية 1,500 مليار فرنك غيني، وحصلت على نحو 1,800 مليار، وفق المعلومات المتاحة عن تلك العملية. ويمثل هدف 2026، المحدد عند 2,500 مليار، زيادة بنحو الثلثين خلال عام واحد. أما في 2015، فكانت إصدارات الدولة من السندات أصغر بكثير، إذ بلغت نحو 500 مليار فرنك غيني.
وأفادت الوزارة الغينية أيضًا بنمو القطاع المصرفي بين ديسمبر 2021 وأغسطس 2026؛ إذ ارتفع إجمالي ميزانياته من 4.2 إلى 14.2 مليار دولار، بينما زادت الموارد المحصلة من العملاء من 3.1 إلى 10.2 مليار. وتصف هذه الأرقام، التي عرضتها السلطات، قطاعًا أكبر مما كان عليه سابقًا. لكنها لا تكفي لتحديد حصة الموارد المصرفية التي يمكن تعبئتها للدولة بصورة مستدامة، من دون تقليص تمويل الشركات والأسر.
يجعل العائد السنوي البالغ 11% الإصدار جذابًا للمكتتبين، لكنه يترتب عليه عبء ستتحمله المالية العامة. وتوزع مدة الاستحقاق البالغة 5 سنوات السداد على فترة زمنية أطول، لكنها لا تلغي الفوائد المستحقة ولا ضرورة متابعة الدين. لذا يتمثل التحدي في ربط الأموال المقترضة بوضوح بالمشاريع الممولة، ثم تقديم حساب بشأنها.
توسيع قاعدة المدخرات المعبأة في كوناكري والأقاليم
تتيح تعبئة الأموال عبر المصارف جمع مبالغ كبيرة بسرعة، لكنها تطرح مسألة وصول الأفراد. ومع تحديد الحد الأدنى للاكتتاب عند 5 ملايين فرنك غيني، قد يظل الاكتتاب بعيدًا عن متناول كثير من المدخرين، ولا سيما عندما تكون المعلومات عن السندات ومخاطرها وشروط سدادها محدودة التداول. كما أن الأسر الحضرية والجهات الاقتصادية في الأقاليم لا تتمتع بالضرورة بفرص الوصول نفسها إلى المصارف أو أدوات الاستثمار.
وعند إطلاق الإصدار، قدمت السلطات الدعوة إلى الادخار على أنها مفتوحة للجمهور ومخصصة لتمويل مشاريع ذات مصلحة وطنية. وشدد مسؤولون في القطاع المصرفي، من جانبهم، على ضرورة شرح المنتج للأفراد بصورة أفضل. لذلك، لا يتوقف توسيع المشاركة على العائد المقترح وحده؛ بل تعتمد أهميته أيضًا على الشفافية بشأن تخصيص الأموال وتوزيع السندات.
تحدي التمويل المحلي في غرب أفريقيا
بالنسبة إلى غينيا، يندرج اللجوء المتزايد إلى السوق المحلية ضمن استراتيجية تمويل تواكب طموحاتها الاستثمارية، ولا سيما تلك المرتبطة ببرنامج سيماندو 2040. ويأتي ذلك أيضًا في بيئة إقليمية تسعى فيها دول غرب أفريقيا إلى تعبئة مزيد من الموارد المحلية. وتشكل الجماعة الاقتصادية لدول غرب أفريقيا (إيكواس) أحد أطر التعاون الإقليمي، مع أن هذا الإصدار يظل عملية وطنية بالفرنك الغيني.
ستتحدد الخطوة التالية عبر إدارة الدين ومتابعة المشاريع المعلنة. وينبغي على وجه الخصوص مراقبة ما إذا كانت الإصدارات المقبلة ستنجح في تنويع قاعدة المكتتبين، وما إذا كانت الاستثمارات الممولة ستحقق نتائج قابلة للتحقق خارج كوناكري. ويشكل الطلب القوي مؤشرًا على القدرة المالية؛ لكن دلالته ستعتمد على الشفافية والتكلفة النهائية على الدولة والمنافع التي ستعود فعليًا على السكان.