الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
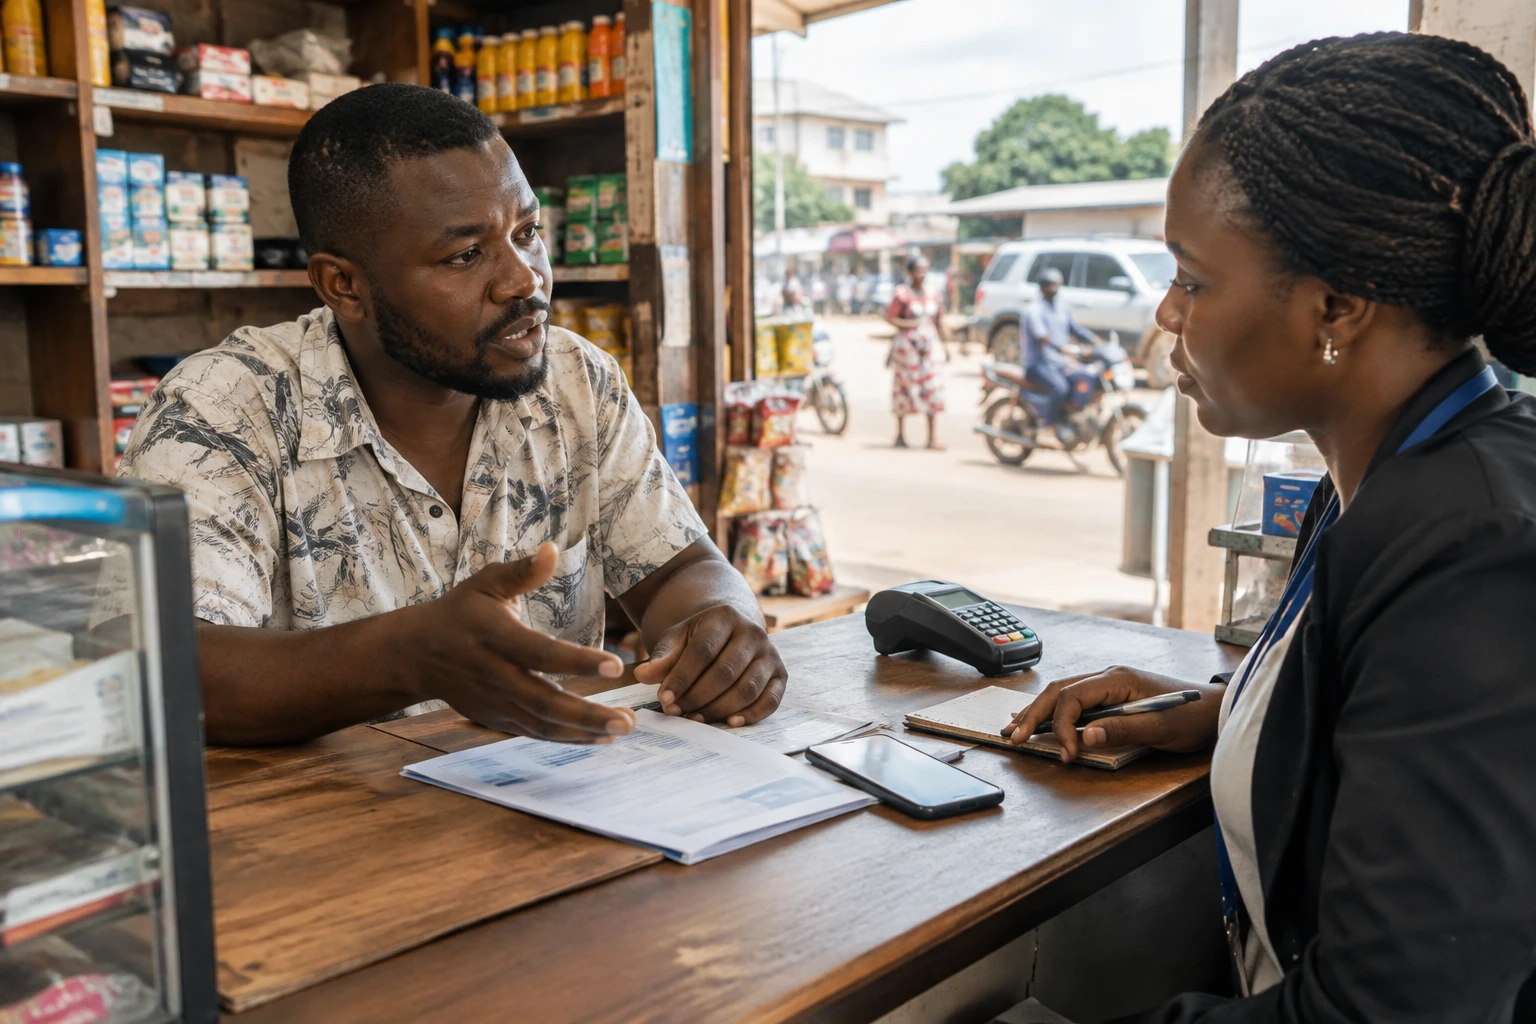
بالنسبة إلى شركة صغيرة، يعتمد الحصول على قرض غالباً على جودة حساباتها بقدر اعتماده على نشاطها. لذلك تسعى البنوك ورواد الأعمال في وسط أفريقيا إلى الحد من عائق أقل وضوحاً من نقص رؤوس الأموال: غياب معلومات موثوقة تتيح قياس المخاطر وإعداد ملف مؤهل للتمويل.
شغلت هذه المسألة النقاشات في أيام بانغي المالية وأيام مصرفي مجموعة وسط أفريقيا الاقتصادية والنقدية، التي أقيمت في بانغي من 1 إلى 3 أكتوبر 2026. وتضم الجماعة الاقتصادية والنقدية لوسط أفريقيا الكاميرون وجمهورية أفريقيا الوسطى والكونغو والغابون وغينيا الاستوائية وتشاد. وتتشارك أنظمتها المالية مصرفاً مركزياً هو بنك دول وسط أفريقيا، وإطاراً مشتركاً للإشراف المصرفي.
رؤوس الأموال متاحة، لكن توجيهها صعب
تتمثل الخلاصة التي دافع عنها المشاركون في اللقاءات في ضرورة بناء منظومة التمويل بصورة جماعية. فلا تستطيع البنوك والأسواق المالية والمستثمرون المؤسسيون وشركات التكنولوجيا المالية والسلطات العامة، كل بمفرده، تلبية احتياجات الشركات والبنية التحتية. ويتطلب الأمر ربط هذه الجهات بمشروعات أُعدت على نحو أفضل، وتوزيع المخاطر بين عدة ممولين.
ويشمل هذا الحشد أيضاً المدخرات التي تحتفظ بها البنوك وشركات التأمين وصناديق التقاعد. ولتوجيهها إلى استثمارات أطول أجلاً، يتعين على الشركات تقديم مشروعات قابلة للاستمرار ومنظمة. ويمكن لأسواق رأس المال والضمانات بعد ذلك استكمال الائتمان المصرفي، بدلاً من تحميل مؤسسة واحدة كامل المخاطر.
وتعطي بيانات بنك دول وسط أفريقيا مؤشراً إلى حجم المسألة. ففي الربع الثالث من عام 2025، بلغت القروض الممنوحة للشركات الصغيرة والمتوسطة في مجموعة وسط أفريقيا الاقتصادية والنقدية 582.8 مليار فرنك CFA، أي 18.46% من إجمالي القروض الممنوحة. وارتفع المبلغ مقارنة بالفترة نفسها قبل عام. وتظهر هذه الأرقام أن الائتمان الموجه إلى الشركات الصغيرة والمتوسطة موجود، لكنها لا توضح وحدها عدد الشركات القادرة على الحصول على تمويل يتناسب مع حجمها واحتياجاتها.
جعل الشركات وملفاتها أكثر وضوحاً
ترى كلود أوونا، الممثلة الإقليمية لمؤسسة التمويل الدولية لشؤون المؤسسات المالية في وسط وغرب أفريقيا، أن جودة المعلومات تقع في صميم المشكلة. فالمؤسسات المقرضة تحتاج إلى بيانات موثوقة لتقييم إيرادات الشركة وديونها وقدرتها على السداد. وعندما تغيب هذه المعلومات، قد تعتمد أكثر على الضمانات التقليدية التي لا تستطيع كثير من الشركات الصغيرة توفيرها.
لذلك لا يقتصر الحل على زيادة الأموال المتاحة، بل يشمل أيضاً تحسين الإدارة المالية وتعزيز الحوكمة في الشركات، إلى جانب توفير أدوات تمكّن البنوك من تقييم المخاطر بوسائل أخرى. وتفيد مؤسسة التمويل الدولية بأنها تساعد المؤسسات على تصميم منتجات مخصصة للشركات الصغيرة والمتوسطة، ورقمنة طلبات الائتمان، واستخدام بيانات إضافية. كما تدعم الضمانات وآليات تقاسم المخاطر.
وفي جمهورية أفريقيا الوسطى، استفادت نحو 470 شركة متناهية الصغر وصغيرة ومتوسطة من دعم في الإدارة المالية بين سبتمبر 2025 ويوليو 2026، بحسب أوونا. وأشارت إلى أن أكثر من نصف هذه الشركات كانت تديرها نساء أو تملكها نساء. ولم تؤكد هذه الأرقام جهة مستقلة في منشور اطّلع عليه هذا المقال، ولذلك تظل منسوبة إلى ممثلة مؤسسة التمويل الدولية.
أما بالنسبة إلى رائدات الأعمال، فتتعلق المسألة أيضاً بشروط الحصول على الائتمان. ويمكن للعروض الأكثر ملاءمة، وأساليب التقييم التي لا تعتمد حصراً على الضمانات التقليدية، والدعم الإداري، أن تساعد في إزالة بعض العقبات. لكن أثرها سيعتمد على كيفية ترجمة المؤسسات المالية لهذه التدابير إلى ممارسات فعلية.
مكتب الائتمان، بنية تحتية تحتاج إلى تعزيز
وضع بنك دول وسط أفريقيا إطاراً تنظيمياً لمكاتب المعلومات الائتمانية. وتجمع هذه الهيئات معلومات عن القروض والسداد لمساعدة المقرضين على تقييم الملفات بصورة أفضل. ومن الناحية النظرية، يمكن لشركة أو فرد لديه سجل جيد أن يستند إلى سلوكه في السداد، حتى من دون أصول كبيرة يقدمها ضماناً.
وتنص اللوائح الإقليمية على أن ترسل المؤسسات المعنية المعلومات. لكن وجود هذا النظام لا يضمن وحده فعاليته. فتغطية البيانات ودقتها وتحديثها واستخدام المقرضين لها لا تقل أهمية عن الأداة نفسها. وترى أوونا أن الوقت ما زال مبكراً لقياس أثر مكتب المعلومات الائتمانية على الائتمان في المنطقة.
كما تستحق مسألة حماية البيانات ومعالجتها اهتماماً خاصاً. فقد يضر سجل غير مكتمل أو غير صحيح بالمقترض بدلاً من مساعدته. لذا ستعتمد الثقة بالنظام على التطبيق الصارم للقواعد، بقدر اعتمادها على مشاركة المؤسسات المالية.
التكنولوجيا الرقمية تقرّب الخدمات، لكنها لا تحل محل الائتمان
تسعى مؤسسة التمويل الدولية أيضاً إلى دعم الخدمات المالية الرقمية والخدمات المالية عبر الهاتف المحمول، التي تتيح، ضمن أمور أخرى، إجراء المدفوعات والتحويلات باستخدام الهاتف. وقد تحد الرقمنة من بعض تكاليف تقديم الخدمات وتصل إلى العملاء البعيدين عن الفروع. وبالنسبة إلى الشركات، يمكن للمدفوعات الرقمية أن تساعد أيضاً في توثيق النشاط، إذا كانت البيانات متاحة وملائمة واستخدمت بموافقة أصحابها.
وأفادت أوونا بأن مبادرة إقليمية لتعزيز اعتماد الخدمات المالية عبر الهاتف المحمول وغيرها من الخدمات الرقمية قيد الإعداد مع شركاء. ولا يزال إطلاقها رهناً بالموافقات وترتيبات التنفيذ. لذلك لم يصل البرنامج بعد إلى مرحلة يمكن فيها إثبات نتائجه.
وسيتمثل التحدي على مستوى مجموعة وسط أفريقيا الاقتصادية والنقدية في تحويل التوجهات التي نوقشت في بانغي إلى تدابير ملموسة: ملفات أفضل للشركات، وبيانات ائتمانية موثوقة، وأدوات لتقاسم المخاطر، وخدمات يمكن استخدامها خارج المراكز الحضرية الكبرى. كما يتعين على البنوك والسلطات الإقليمية ضمان استفادة الشركات الرسمية والمنشآت الصغيرة الأقل ظهوراً في القنوات المالية من هذه التطورات.
وجمعت لقاءات بانغي، التي عقدت من 1 إلى 3 أكتوبر، الجهات الفاعلة في القطاع المالي لمناقشة هذه التحديات. وتتعلق الخطوات التالية التي أعلنتها مؤسسة التمويل الدولية بإتاحة الائتمان للشركات الصغيرة والمتوسطة والرقمنة واستخدام البيانات والضمانات. غير أن قياس التقدم ينبغي أن يستند إلى نتائج ملموسة: قروض مُنحت فعلياً، وشروط عُرضت، وشركات تمكنت من تمويل نموها.