
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
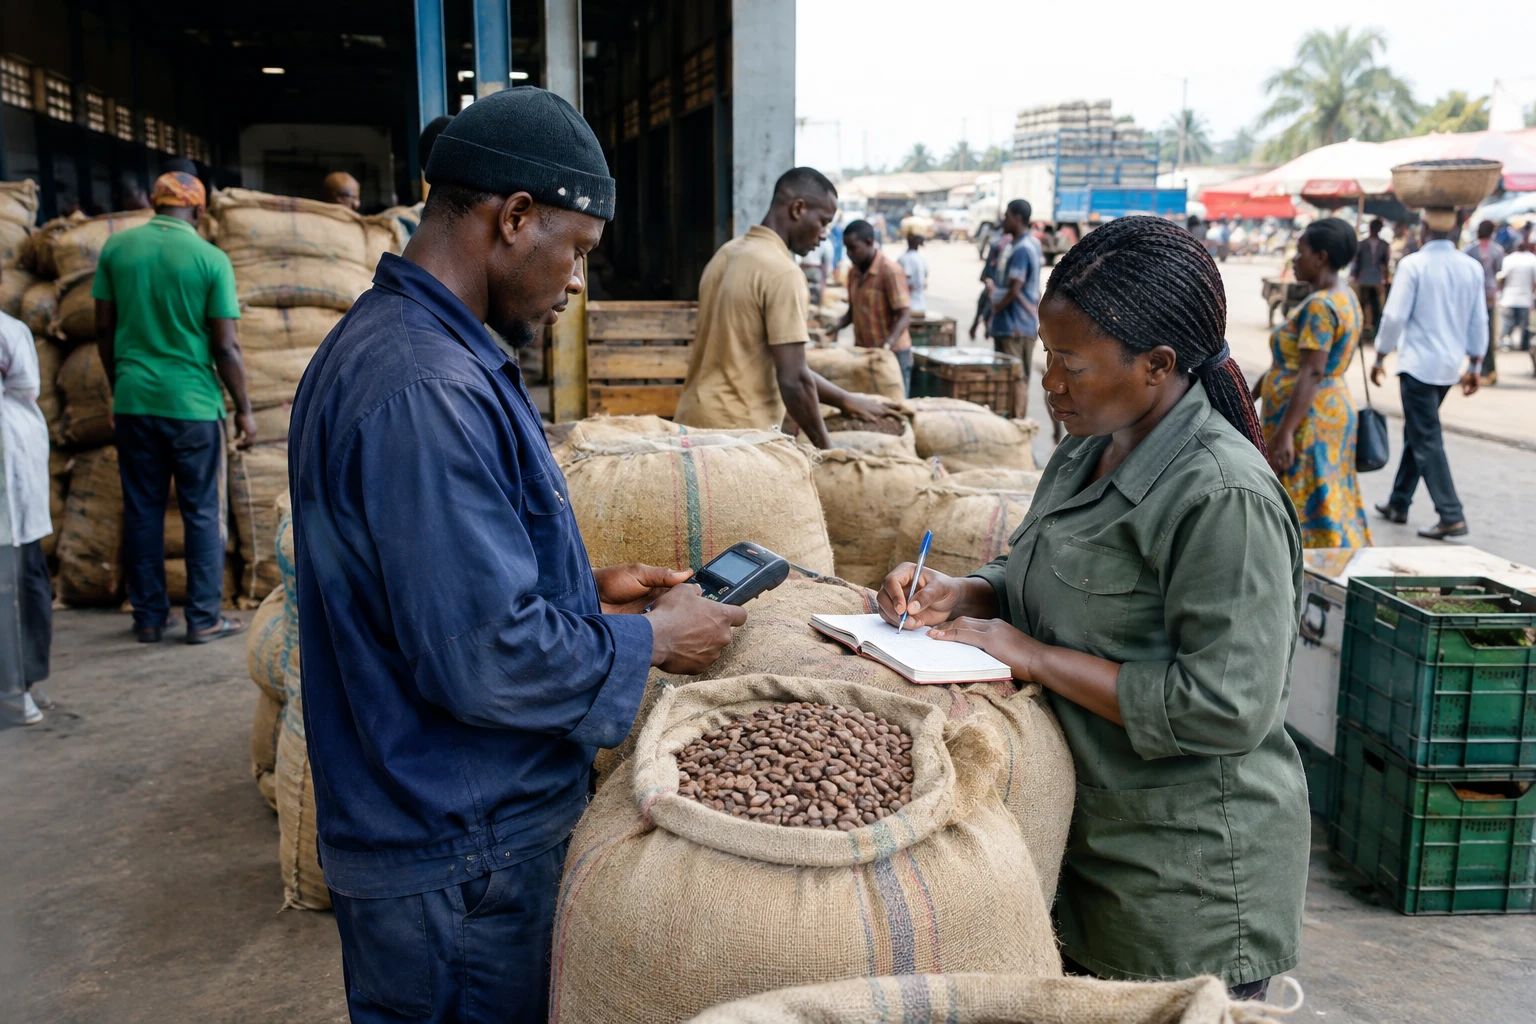
بين السعر المحدد للمزارع وحبوب الكاكاو المباعة للتصدير، تمر القهوة والكاكاو عبر سلسلة من الجهات التي يتعين عليها غالباً تمويل عملياتها قبل تحصيل عائداتها. وفي كوت ديفوار، أعلن أحد المصارف تعزيز دعمه لهذه السلسلة خلال موسم 2026-2027. ويبقى سؤال عملي: كيف يمكن للتمويل أن يدعم في الوقت نفسه جمع المحاصيل والدخل الزراعي والتصنيع المحلي؟
موسم تحكمه بالفعل أسعار مضمونة
افتُتح الموسم الرئيسي 2026-2027 رسمياً في 1 سبتمبر في أبيدجان. وأعلنت الحكومة سعراً أدنى مضموناً يبلغ 1,200 فرنك إفريقي للكيلوغرام من الكاكاو و1,300 فرنك للقهوة. وتشير هذه الأسعار عند باب المزرعة إلى الحد الأدنى المستحق للمزارعين مقابل محصولهم. وأوردت وكالة الأنباء الإيفوارية هذا الإعلان، الذي نقله أيضاً مجلس القهوة والكاكاو، الهيئة العامة المكلفة بتنظيم القطاع.
يمثل هذا الإطار أهمية للمزارعين، لكنه لا يلبي وحده احتياجات القطاع إلى السيولة. فتتراكم النفقات قبل البيع النهائي، بدءاً من شراء الحبوب ونقلها وتجفيفها وتخزينها، وصولاً إلى شحنها إلى الموانئ أو وحدات التصنيع. ويتعين على التعاونيات والتجار والمصدرين أن يتمكنوا من تعبئة الأموال في الوقت المناسب.
يتجاوز هذا الموضوع الحدود الوطنية. فكوت ديفوار عضو في الاتحاد الاقتصادي والنقدي لغرب إفريقيا، والمجموعة الاقتصادية لدول غرب إفريقيا، وهما تكتلان إقليميان. وتربط تجارة الكاكاو فيها المزارعين والناقلين والشركات والخدمات المالية، فيما تؤثر القرارات الإيفوارية في الأسواق الإقليمية والعالمية.
عرض مصرفي معلن يشمل حلقات متعددة
في 29 سبتمبر 2026، أطلق بنك أتلانتيك كوت ديفوار في أبيدجان برنامجه المصرفي للموسم، بحضور نزيهة بلقزيز، الرئيسة المديرة العامة لمجموعة البنك المركزي الشعبي (BCP)، التي ينتمي إليها المصرف. ويقول المصرف إنه يعتزم مواكبة السلسلة بأكملها، من الإنتاج إلى التصدير، بما يشمل الجمع والتجارة والتخزين والتصنيع.
ويشمل العرض المعلن تمويل الموسم والجمع، والتمويل المسبق للعمليات، والتخزين، وأنشطة المصدرين، فضلاً عن الاستثمارات ومشاريع التصنيع المحلي. ويعتمد المصرف خصوصاً على «مكتب أَغري»، وهو برنامج متخصص يُقدَّم على أنه ملائم لدورات القطاع واحتياجاته. لكن المعلومات المتاحة لا تحدد تفاصيل الشروط، ومنها حجم التمويلات المخصصة والمستفيدون وشروط الائتمان والنتائج المتوقعة.
وهذا تمييز مهم. فالإعلان عن برنامج أو مخصصات تمويل لا يكفي وحده لقياس مدى إمكانية حصول التعاونيات والمزارعين فعلياً على الائتمان. ولا تملك المنظمات الصغيرة بالضرورة الضمانات أو القدرات الإدارية أو العلاقات المصرفية نفسها التي يتمتع بها كبار التجار والمصدرين. لذلك، سيتوقف أثر البرنامج أيضاً على طريقة توزيع التمويلات.
التمويل رافعة ومجال يستدعي الحذر
قد يساعد قرض الموسم التعاونية على شراء الحبوب ونقلها من دون انتظار تسوية المشتري. أما التمويل المسبق فيمكن أن يغطي عمليات المصدر حتى الشحن. وقد يمنح التخزين مرونة أكبر في تنظيم المبيعات. ويمكن لهذه الآليات أن تيسر حركة السلسلة، شريطة أن تراعي آجال السداد دورة النشاط الزراعي والتجاري.
يبقى المزارعون في صدارة القضايا المطروحة، لكنهم ليسوا دائماً المستفيدين المباشرين الأوائل من التمويلات المصرفية. فتحسن السيولة لدى الوسطاء لا يضمن تلقائياً تسديد مستحقات المزارع بسرعة أو الالتزام بالسعر الأدنى. لذلك ستظل شفافية المشتريات وإمكانية تتبع المدفوعات ومتانة التعاونيات عوامل حاسمة.
ويمثل التصنيع المحلي تحدياً آخر. فتمويل المعدات أو المشاريع الصناعية يمكن أن يزيد القيمة المضافة في كوت ديفوار، بدلاً من الاكتفاء ببيع الحبوب. غير أن هذه الاستثمارات تتطلب رأس المال والأسواق والقدرة على مواجهة تقلبات الأسعار والتكاليف. وسيُقاس إسهامها بالقدرات التي تدخل الخدمة فعلياً وبالقيمة التي تحتفظ بها الاقتصاد الإيفواري.
اختبار للقطاع والتمويل الإقليمي
يضع بنك أتلانتيك مبادرته في إطار استراتيجية مجموعة البنك المركزي الشعبي، الحاضرة في بلدان إفريقية عدة والناشطة في فضاء الاتحاد الاقتصادي والنقدي لغرب إفريقيا. وقد يسهل هذا الحضور الإقليمي مواكبة الجهات العاملة في أسواق متعددة. لكنه لا يحل محل التنظيم العام في كوت ديفوار ولا المنظمات المهنية التي تمثل مختلف حلقات القطاع.
وخلال الموسم الجاري، ستكون المؤشرات التي ينبغي متابعتها ملموسة: إمكانية حصول التعاونيات على التمويل، وسرعة المدفوعات، والقدرة على جمع المحاصيل وتخزينها، وتنفيذ استثمارات التصنيع المعلنة. وستتيح النتائج التمييز بين تعزيز الحضور المصرفي وحدوث تغيير ملموس فعلاً للشركات والمزارعين.
يندرج القطاع الإيفواري ضمن اقتصاد غرب إفريقي مترابط، لكن عوائده تظل وطنية ومحلية في المقام الأول. فمن ياموسوكرو، العاصمة السياسية للبلاد، إلى مناطق الإنتاج وأبيدجان التي تتركز فيها بعض الأنشطة التجارية، يتمثل التحدي في تحسين الربط بين التمويل والإنتاج وخلق القيمة. وسيكشف التقييم المقبل للموسم ما إذا كانت التمويلات المصرفية الجديدة قد لبّت هذه الحاجة.



