الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
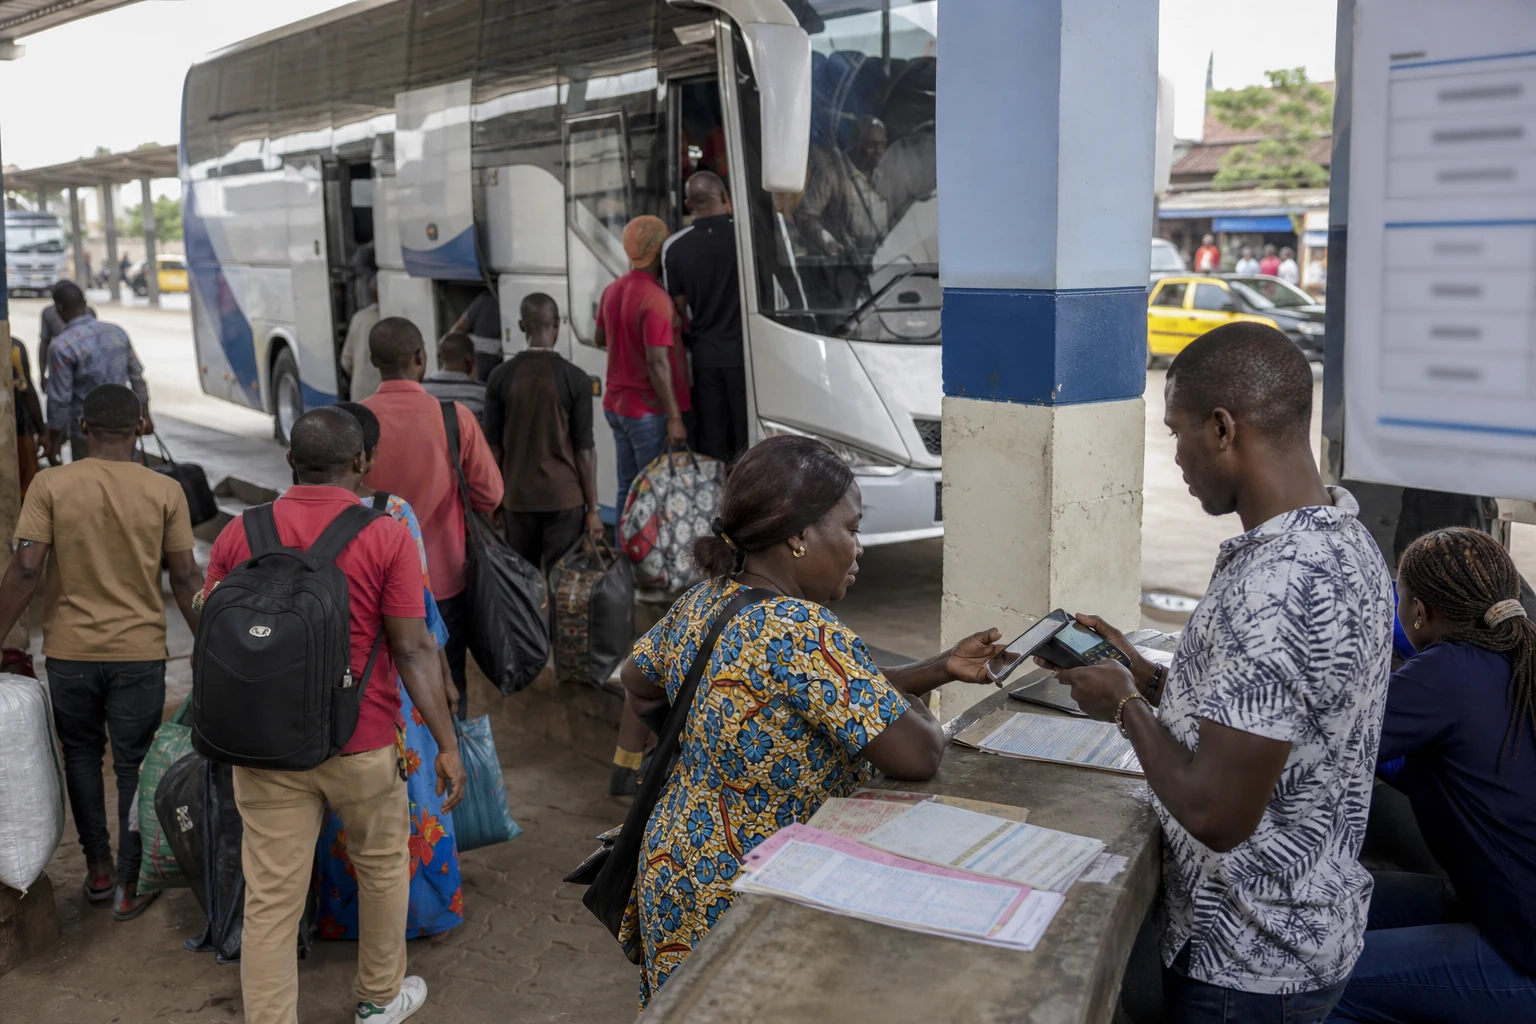
يدخل الدفع الرقمي مرحلة جديدة في الاتحاد الاقتصادي والنقدي لغرب أفريقيا (UEMOA). وتسعى المصرفية المركزية لدول غرب أفريقيا (BCEAO) إلى الحفاظ على مجانية التحويلات الصغيرة، مع تمكين مقدمي الخدمات من تمويل بنية تحتية مشتركة. ويأتي هذا التغيير في وقت تنضم فيه Wave، إحدى أكثر المحافظ المحمولة استخداماً في المنطقة، أخيراً إلى المنظومة.
حصر المجانية في المبالغ الصغيرة
اعتباراً من 2 نوفمبر 2026، ستظل التحويلات المحلية للأموال الإلكترونية مجانية حتى حد تراكمي قدره 8 000 فرنك أفريقي يومياً. وسينطبق السقف على المستخدم نفسه لدى مشارك واحد في PI-SPI، المنصة البينية لنظام الدفع الفوري في الاتحاد الاقتصادي والنقدي لغرب أفريقيا.
والحد يومي، لذا لا ينطبق على كل معاملة على حدة. فالعميل الذي يرسل 5 000 فرنك أفريقي صباحاً، ثم 4 000 فرنك أفريقي بعد الظهر، سيتجاوز حد الإعفاء من الرسوم. ولن يتيح تقسيم مبلغ كبير الالتفاف على القاعدة.
بعد تجاوز 8 000 فرنك أفريقي، يجوز للبنوك ومؤسسات الأموال الإلكترونية ومؤسسات الدفع فرض رسوم على التحويل. ويجب أن يتراوح المعدل بين 0% و0,8% من المبلغ قبل الضرائب. وبذلك يحتفظ مقدمو الخدمات بهامش لاتخاذ القرار، من دون تجاوز السقف الذي حددته المصرفية المركزية.
وسيظل استلام الأموال مجانياً، من دون حد للمبلغ أو لعدد العمليات. وينطبق ذلك على التحويلات المنفذة بين حساب مصرفي أو حساب للتمويل الأصغر أو محفظة إلكترونية أو حساب لدى مؤسسة دفع.
وتقدر المصرفية المركزية لدول غرب أفريقيا أن حد 8 000 فرنك أفريقي سيشمل نحو 75% من معاملات الأموال الإلكترونية في الاتحاد. ويتمثل الهدف المعلن في توجيه الإعفاء بصورة أفضل إلى الاستخدامات اليومية: إرسال المال إلى أحد الأقارب، أو دفع نفقات صغيرة، أو إجراء تحويل منخفض القيمة بين الأفراد.
تطمح PI-SPI إلى أن تصبح شبكة الدفع المشتركة للاتحاد
أُطلقت PI-SPI في 30 سبتمبر 2025، وهي تهدف إلى ربط شبكات الدفع المختلفة في الفضاء المجتمعي. ويضم الاتحاد الاقتصادي والنقدي لغرب أفريقيا 8 دول: بنين وبوركينا فاسو وكوت ديفوار وغينيا بيساو ومالي والنيجر والسنغال وتوغو.
حتى الآن، كان التحويل بين شبكتين قد يتطلب عدة وسطاء أو سحباً نقدياً أو استخدام خدمة مخصصة. أما التشغيل البيني فيهدف إلى إتاحة التحويل المباشر بين البنوك وشركات التكنولوجيا المالية ومشغلي الأموال عبر الهاتف المحمول ومؤسسات التمويل الأصغر المرتبطة بالمنصة.
ومنذ 2 نوفمبر 2026، يجب أن تمر معاملات الأموال الإلكترونية القابلة للتشغيل البيني في الاتحاد عبر PI-SPI. وستُطبق التعرفة نفسها على التحويلات بين الدول الثماني اعتباراً من 1 يونيو 2027. وسيمنح هذا الموعد النموذج الجديد نطاقاً إقليمياً، يتجاوز التحويلات المنفذة داخل بلد واحد.
وتقدم المصرفية المركزية هذا التطور بوصفه وسيلة لتوسيع الوصول إلى المدفوعات الفورية. كما تسعى إلى جعل PI-SPI بنية تحتية مركزية متاحة على مدار الساعة وقادرة على دعم استخدامات أكثر. وفي 30 سبتمبر 2026، بلغ عدد المشاركين المصرح لهم في المنصة 175 مشاركاً، وفق القائمة التي نشرتها المصرفية المركزية.
دخول Wave يغيّر موازين السوق
باتت Wave Digital Finance ضمن المشاركين المصرح لهم بتقديم خدمات PI-SPI للجمهور. ويكتسب دخولها أهمية خاصة في السنغال وكوت ديفوار، وهما سوقان تحتل فيهما المحفظة مكانة بارزة في استخدامات الدفع عبر الهاتف المحمول.
نمت الشركة بفضل سياسة تسعير هجومية. وفي عدة بلدان، ساهم تحويلها برسوم 1% في إرساء معيار جديد لدى العملاء. ومن ثم، فإن دخولها إلى بنية تتيح تحويلات بينية مجانية للمبالغ الصغيرة يغير طبيعة المنافسة بين الشبكات.
وبالنسبة إلى مستخدمي Wave، فإن الفائدة ملموسة. إذ باتت محفظتهم قادرة على التواصل على نطاق أوسع مع الحسابات المصرفية ومقدمي الخدمات المشاركين الآخرين. ولم يعودوا محصورين في العمليات المنفذة داخل المنظومة نفسها، شريطة أن تكون الخدمة متاحة فعلياً لدى الجهات المعنية.
أما بالنسبة إلى Wave، فالمعادلة أكثر تعقيداً. إذ يمكن للتشغيل البيني المجاني أن يسهل اكتساب العملاء ويزيد استخدام المحفظة. لكنه قد يقلص أيضاً الإيرادات المرتبطة ببعض التحويلات التي كانت تُنفذ سابقاً عبر شبكتها. لذلك سيتعين على الشركة استخلاص قيمة أكبر من مدفوعات التجار والتحصيل والخدمات المقدمة للشركات.
الكلفة الخفية للمجانية
التحويل المجاني للعميل ليس مجانياً للمنظومة. فعلى المشغلين تمويل الربط التقني والأمن ومراقبة المعاملات واستمرارية الخدمة. كما يجب تزويد شبكات الوكلاء بالسيولة، ولا سيما في المناطق التي لا يزال فيها السحب النقدي مهماً.
وتظهر بيانات المصرفية المركزية التوتر بين خفض الأسعار والتوازن الاقتصادي. ففي عام 2024، انخفض عدد نقاط خدمات الأموال الإلكترونية في الاتحاد بنسبة 5,23%، ليبلغ 1,59 مليون نقطة. وربطت المصرفية المركزية هذا التطور، على وجه الخصوص، بانخفاض رسوم الخدمات والعمولات المدفوعة لشبكات التوزيع.
وفي الوقت نفسه، شهدت نقاط البيع التجارية نمواً كبيراً. ويعكس هذا التطور تحولاً في النموذج؛ فلم يعد التحدي يقتصر على إيداع الأموال أو سحبها، بل يشمل أيضاً إبقاء الأموال ضمن الدائرة الرقمية، ثم استخدامها مباشرة لدفع ثمن المشتريات من متجر أو تسديد فاتورة أو استلام مبلغ مسترد.
من التحويلات إلى مدفوعات الشركات
وتعمل المصرفية المركزية لدول غرب أفريقيا على تهيئة هذا التوسع من خلال «واجهات برمجة التطبيقات للأعمال» (API Business)، وهي واجهات تقنية موحدة تتيح للشركات الاتصال بخدمات الدفع بسهولة أكبر. ويمكن استخدامها لتحصيل الأموال من العملاء أو دفع مستحقات عدة مستفيدين أو تسوية حساب مورد أو تنفيذ عملية رد أموال أو إرسال طلب دفع.
ويعالج هذا التوحيد مشكلة عملية. فبدون واجهة مشتركة، يتعين على الشركة تطوير اتصالات مختلفة لكل بنك أو محفظة أو مؤسسة دفع. وعندها تتحمل تكاليف تقنية أكبر، ويتعين عليها صيانة عدة أنظمة بالتوازي.
وتعطي الأرقام الأولية فكرة عن حجم السوق. ففي عام 2025، بلغ عدد الحسابات لدى مؤسسات الأموال الإلكترونية الخاضعة لإشراف الاتحاد النقدي لغرب أفريقيا 172,9 مليون حساب. ووصلت المعاملات المنفذة عبر الهاتف المحمول إلى 164 169,1 مليار فرنك أفريقي، بزيادة سنوية قدرها 31,4%. كما ارتفع صافي نتائجها الأولية من 6,1 إلى 16,9 مليار فرنك أفريقي.
لكن هذه الحسابات ليست كلها نشطة. وتشير اللجنة المصرفية للاتحاد النقدي لغرب أفريقيا إلى أن 35,1% منها سجلت نشاطاً حديثاً في عام 2025. ولذلك، لن يتركز التحدي المقبل على عدد المحافظ المفتوحة بقدر تركّزه على تواتر المدفوعات الفعلية والقدرة على تحويل الحسابات إلى أدوات للاستخدام اليومي.
اختبار إقليمي للتكامل المالي
ويضع تعديل التعرفة ودخول Wave منصة PI-SPI أمام تحد مزدوج. فعلى المنصة أن تظل متاحة للأسر التي تحول مبالغ صغيرة، وأن توفر في الوقت نفسه نموذجاً قابلاً للاستمرار بما يكفي لمقدمي الخدمات الذين يضمنون تشغيلها.
وسيكون الجدول الزمني حاسماً. ففي 1 يونيو 2027، سيجري توسيع نطاق التعرفة ليشمل التحويلات بين دول الاتحاد الاقتصادي والنقدي لغرب أفريقيا الثماني. وحتى ذلك الحين، سيتعين على المصرفية المركزية التحقق خصوصاً من توافر الخدمات فعلياً ووضوح الرسوم المفروضة واندماج الجهات التي لا تزال في مرحلة الربط.
إذا حظيت المنظومة بثقة المستخدمين، فبإمكانها الحد من بعض الالتفافات عبر النقد وتيسير التبادل بين الاقتصادات المتجاورة. أما إذا لم يحدث ذلك، فسيظل التشغيل البيني وعداً تقنياً، من دون أثر كافٍ على الممارسات اليومية. وتمنح مشاركة Wave منصة PI-SPI كتلة حرجة جديدة، وتجعل في الوقت نفسه المطلب الأساسي للمشروع أكثر وضوحاً: تشغيل فضاء دفع واحد لملايين المستخدمين، من دون تجاهل الخصائص التي تميز كل سوق.