الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
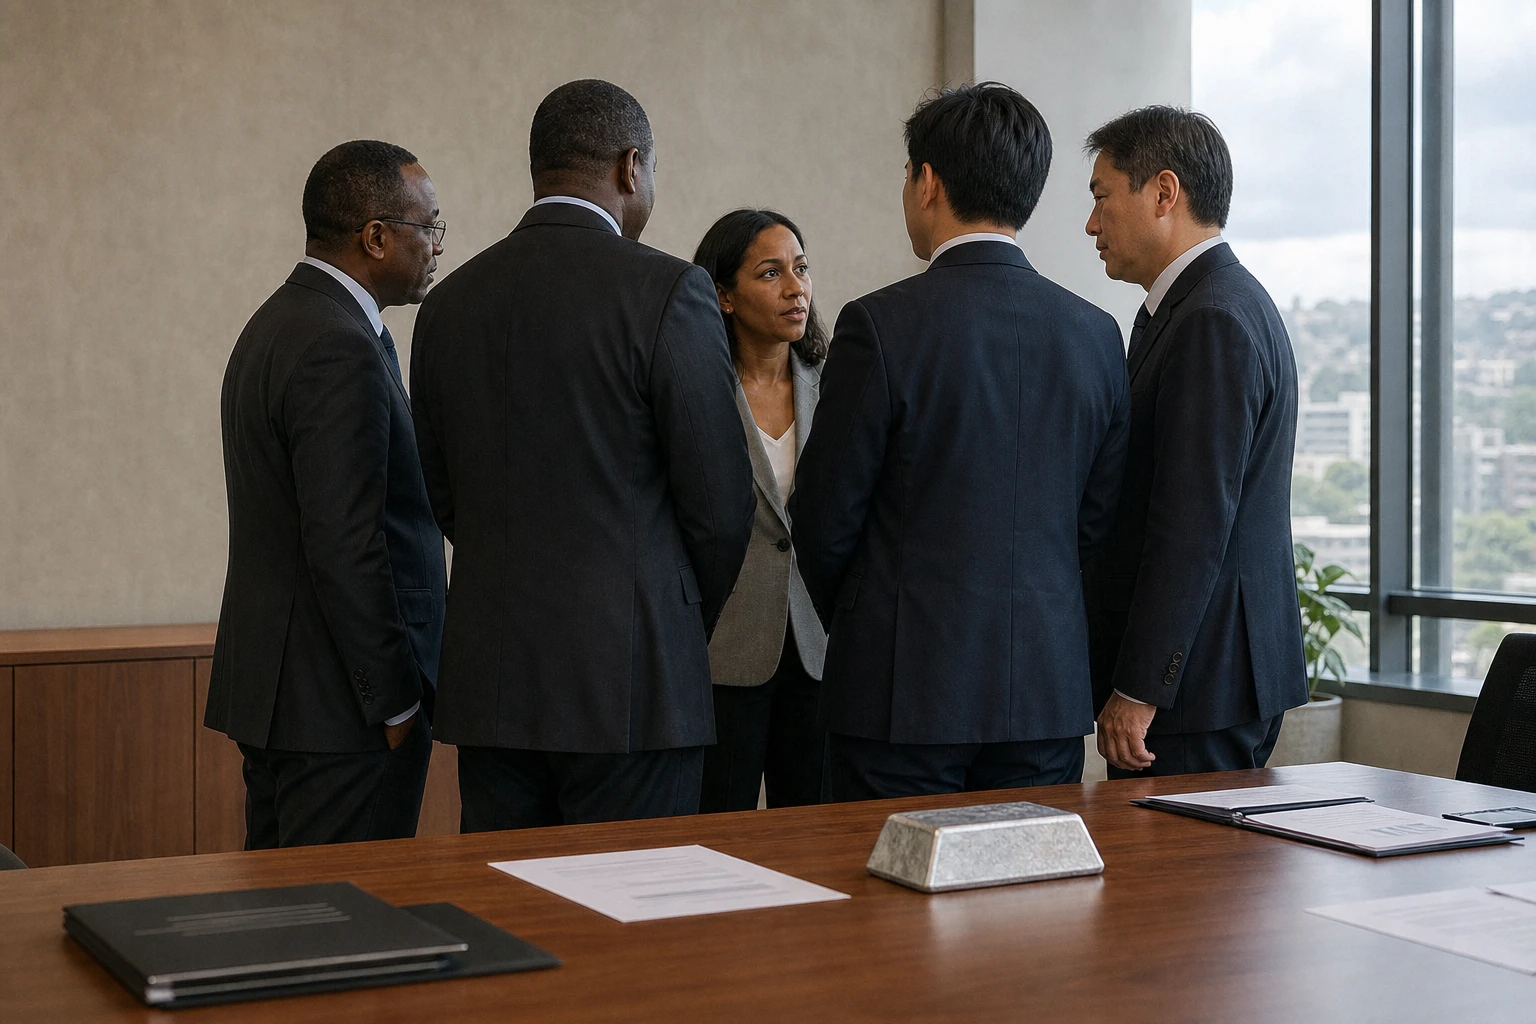
على بعد 65 كيلومترا جنوب شرقي أديس أبابا، تسعى وحدة صناعية جديدة إلى معالجة مشكلة ملموسة في الاقتصاد الإثيوبي، هي الاعتماد على واردات المنتجات المعدنية. وتعلن مجموعة شينيي الصينية للصلب الخاص بدء تشغيل مصهر للألمنيوم قادر على إنتاج ما يصل إلى 180 ألف طن سنويا.
قدرة صناعية أولى معلنة قرب أديس أبابا
أُعلن عن المشروع في 28 سبتمبر 2026، خلال لقاء بين لجنة الاستثمار الإثيوبية وعدد من المسؤولين الصينيين المهتمين بالسوق الإثيوبية. وقال شو وينبينغ، رئيس شركة شينيي للصلب الخاص، إن الشركة أتمت الاستعدادات اللازمة وبدأت تشغيل وحدة للألمنيوم التحليلي الكهربائي في المنطقة الاقتصادية الخاصة في غادا.
وتبلغ الطاقة الإنتاجية المعلنة 180 ألف طن سنويا. وهذا إنتاج للألمنيوم الأولي، الذي يُستخرج باختزال الألومينا كهربائيا. وتسبق هذه المرحلة كثيرا من الأنشطة الصناعية، ولا سيما تصنيع الكابلات وقطع السيارات والمقاطع ومواد التغليف ومواد البناء.
وتعرض لجنة الاستثمار الإثيوبية المشروع بوصفه وسيلة لتعزيز الإمدادات المحلية ودعم التحول الصناعي في البلاد. وقد صُممت منطقة غادا، المعروفة أيضا باسم مدينة غادا، لاستضافة أنشطة التصنيع وجذب رؤوس الأموال الأجنبية.
ويستفيد هذا الموقع كذلك من قربه من موجو، الميناء الجاف الرئيسي في إثيوبيا. ويستقبل الموقع جزءا من البضائع المستوردة، ويقع ضمن الممر الذي يربط أديس أبابا بميناء جيبوتي عبر الطرق والسكك الحديدية. ويشكل هذا الموقع ميزة لوجستية مهمة لمصنع سيستورد جزءا من مواده الخام.
إنتاج محلي، لكن المواد الخام لا تزال مستوردة
لا تمتلك إثيوبيا حتى الآن سلسلة إنتاج متكاملة تضاهي سلاسل كبار المنتجين العالميين. فالبلاد لا تنتج الألومينا على نطاق تجاري مهم، ولا تملك احتياطيات البوكسيت التي تغذي سلاسل إنتاج الألمنيوم الرئيسية في أفريقيا.
لذلك، يُرجح أن يستورد مصنع شينيي للصلب الخاص الألومينا أو مدخلات أخرى لازمة للصهر. وهكذا سيقلل الإنتاج المحلي بعض مشتريات المعدن المُصنّع، من دون أن ينهي الاعتماد الخارجي على امتداد سلسلة القيمة بأكملها.
وهذا تمييز أساسي. فإنتاج السبائك في إثيوبيا قد يحد من بعض نفقات النقد الأجنبي ويقرب المعدن من المصنعين المحليين. لكن القدرة على المنافسة ستظل رهنا بكلفة المدخلات والنقل من جيبوتي وتوافر الكهرباء وانتظام العمليات الجمركية.
وتُظهر بيانات التجارة المتاحة وجود طلب إثيوبي على الألمنيوم الخام. ففي عام 2023، بلغت واردات الألمنيوم غير المخلوط أو المخلوط نحو 13.2 مليون دولار، وجاء معظمها من الصين والإمارات العربية المتحدة والمملكة العربية السعودية، وفقا لقاعدة بيانات نظام حلول التجارة العالمية التابع للبنك الدولي.
ولا تلخص هذه الأرقام الاستهلاك الإثيوبي كله، لكنها تُظهر وجود سوق للمعادن المستوردة. ويمكن تلبية جزء من هذا الطلب محليا إذا بلغ المصنع فعليا طاقته الاسمية، وإذا توسعت الصناعات المستخدمة للمعدن حول الموقع.
الكهرباء هي الاختبار الأهم للجدوى
يتطلب صهر الألمنيوم كميات كبيرة من الكهرباء. ولذلك يمثل الحصول على الطاقة الكهرومائية الوفيرة حجة صناعية مهمة لإثيوبيا. وتسعى البلاد منذ عدة سنوات إلى تحويل إمكاناتها الكهربائية إلى ميزة لقطاع التصنيع والصادرات.
ويعزز سد النهضة الإثيوبي الكبير، المعروف اختصارا باسم GERD، هذا الطموح. غير أن توافر قدرة على توليد الكهرباء لا يضمن وحده إمدادا مستقرا لمصهر. وسيحتاج الصناعيون إلى شبكة موثوقة وعقود واضحة وحماية من الانقطاعات المطولة.
وتشكل الخدمات اللوجستية مصدر قلق آخر. فإثيوبيا دولة حبيسة وتعتمد إلى حد كبير على ممر جيبوتي في تجارتها الدولية. ويسهم تحديث موجو في تحسين مناولة البضائع، لكن تكاليف النقل والتأخير على الحدود والازدحام قد تواصل التأثير في أسعار التكلفة.
ويشير البنك الدولي إلى تحسن حركة البضائع في ميناء موجو الجاف، مع انخفاض بعض أوقات المناولة. لكنه يذكّر بأن النتائج ستعتمد على تنسيق الممر بكامله، من جيبوتي إلى المناطق الصناعية الإثيوبية.
روسال تضيف بعدا إقليميا
ولا يُعد مشروع شينيي معزولا. ففي نوفمبر 2025، وقّعت مؤسسة الاستثمار الإثيوبية، وهي الشركة الحكومية المكلفة بإدارة الحصص الاستراتيجية، مذكرة تفاهم مع مجموعة روسال الروسية لدراسة بناء مصهر بطاقة 500 ألف طن سنويا.
وتُقدّر كلفة المرحلة الأولى من المشروع بنحو مليار دولار. ووفقا لمؤسسة الاستثمار الإثيوبية، قد يستغرق التنفيذ من 3 إلى 4 سنوات. لكن المشروع لا يزال خاضعا للدراسات الفنية والتمويل وقرارات الاستثمار النهائية.
إذا عمل المصنعان بكامل طاقتهما المعلنة، فستمتلك إثيوبيا طاقة نظرية تبلغ 680 ألف طن سنويا. وهذا الحجم سيضع البلاد بين مراكز الألمنيوم المهمة الناشئة في أفريقيا. لكن لا ينبغي الخلط بين الطاقة المخططة والإنتاج الفعلي، إذ لا يزال على المصاهر تأمين مدخلاتها وطاقتها وأسواقها.
وتضم القارة بالفعل منشآت كبرى، منها هيلسايد في جنوب أفريقيا وموزال في موزمبيق. وتتجاوز طاقتا كل منهما طاقة الوحدة الصينية المعلنة في إثيوبيا. وتُظهر المقارنة أساسا حجم التحدي، إذ يتطلب دخول مجال إنتاج الألمنيوم الأولي استثمارات ضخمة وإمدادا مستداما بالكهرباء.
من إحلال الواردات إلى أسواق شرق أفريقيا
على المدى القريب، تسعى أديس أبابا أولا إلى خفض فاتورة الواردات وتوفير مزيد من المعدن للشركات الإثيوبية. وقد تكون قطاعات البناء والكهرباء والنقل والتصنيع الصناعي أول المستفيدين.
لكن الآثار لن تكون متماثلة على جميع الأطراف. فالشركات الكبيرة المحيطة بالعاصمة ستتمكن بسهولة أكبر من الحصول على المعدن المنتج في غادا. أما المصنعون البعيدون فسيظلون يتحملون تكاليف النقل الداخلي. وقد تستفيد الشركات الصغيرة من تحسن توافر المعدن، لكن ذلك مرهون بطرحه بأشكال وأسعار مناسبة.
وعلى المدى الأطول، يتجاوز التحدي السوق الوطنية. فإثيوبيا عضو في الهيئة الحكومية الدولية المعنية بالتنمية (إيغاد)، وهي منظمة حكومية دولية في شرق أفريقيا، وتسعى إلى تعزيز التبادل التجاري الإقليمي. ويمكن لإنتاج تنافسي أن يغذي أسواق الدول المجاورة، شريطة أن تيسر البنى التحتية والمعايير والاتفاقات التجارية الصادرات.
ولذلك سيكون الجدول الزمني للاستثمارات حاسما. ويشكل بدء التشغيل الذي أعلنته شينيي للصلب الخاص إشارة صناعية أولى. وستتمثل الخطوة التالية في التحقق من التوسع الفعلي للمصنع واستقرار إمداداته الكهربائية واندماجه مع المصنعين العاملين في إثيوبيا.
وهكذا يصبح الألمنيوم بالنسبة إلى أديس أبابا اختبارا لاستراتيجيتها في التحول الاقتصادي. فالبلاد لم تعد تسعى فقط إلى جذب مصانع التجميع، بل تريد الآن إنشاء أنشطة كثيفة الاستهلاك للطاقة والتقدم إلى قطاعات صناعية أكثر تعقيدا. وسيعتمد النجاح أقل على الإعلانات وأكثر على استمرارية الاستثمارات والقدرة على الربط بين الطاقة والخدمات اللوجستية والإنتاج المحلي.