الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
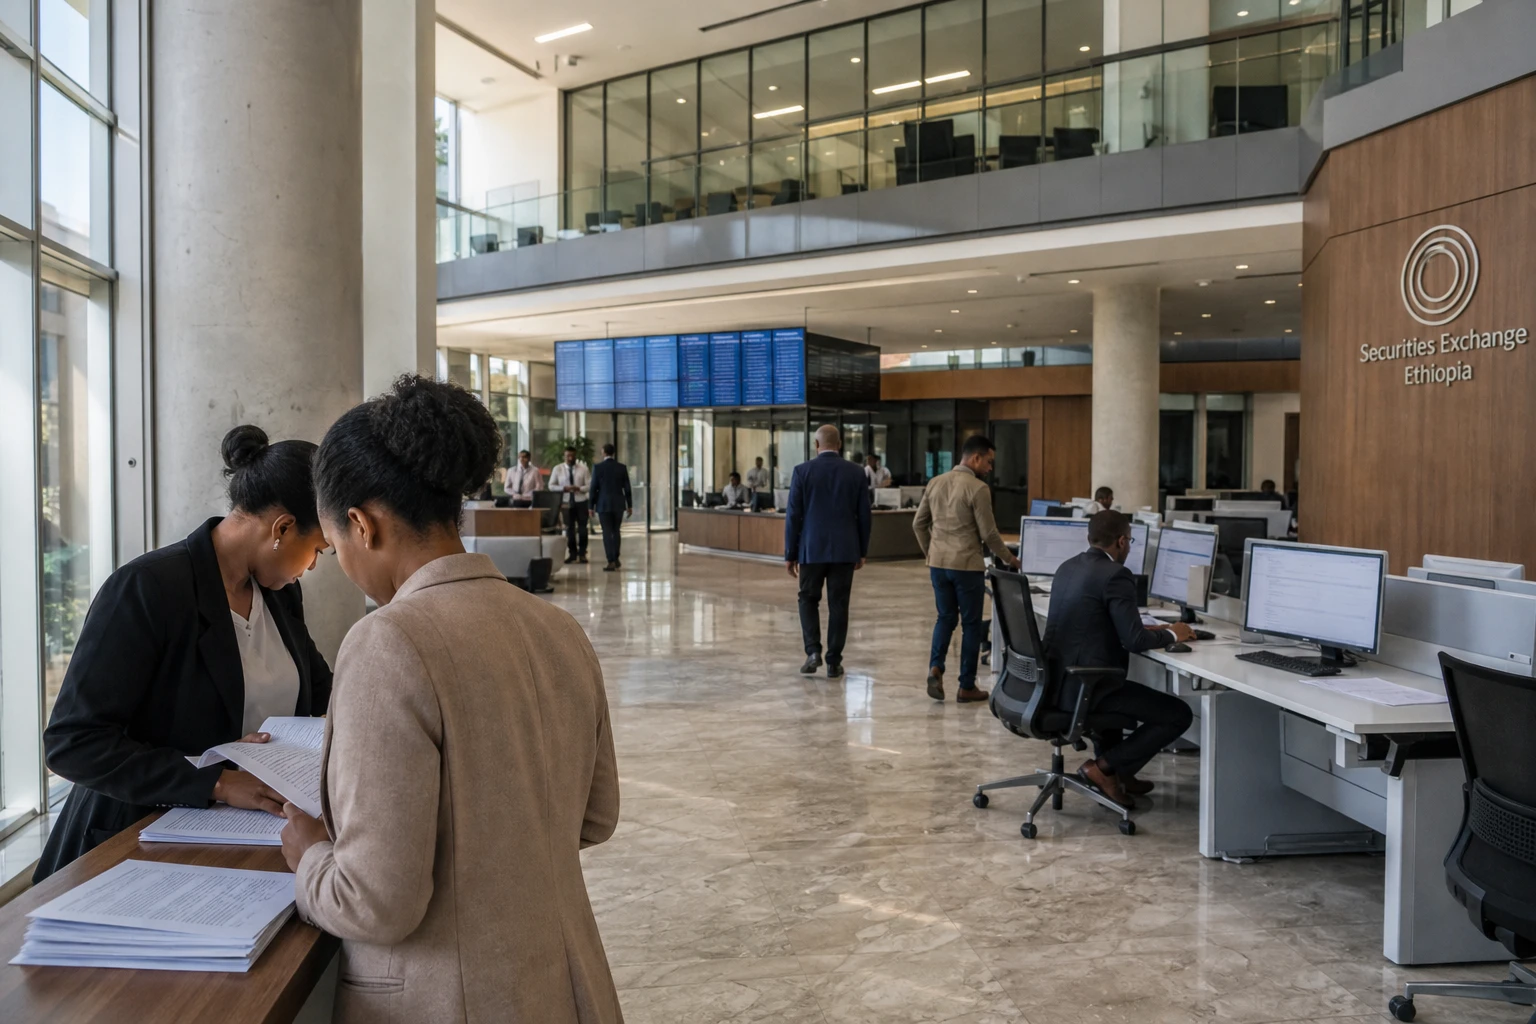
في أديس أبابا، تنمو السوق المالية الإثيوبية الناشئة بسرعة، لكنها لا تزال بحاجة إلى إقناع المستثمرين بالتداول بانتظام. ويجسد انضمام بنك سيداما هذا المسار المزدوج: مزيد من الشركات تصل إلى السوق، فيما تظل التداولات مركزة في عدد محدود من الأسهم.
بنك جديد ينضم إلى سوق لا تزال حديثة العهد
بدأ بنك سيداما التداول في بورصة الأوراق المالية الإثيوبية، أو ESX، يوم الاثنين 28 سبتمبر 2026. وأصبح البنك سابع شركة تُدرج في السوق الرئيسية للبورصة الإثيوبية. وباتت 6 من أصل 7 شركات مدرجة بنوكاً.
يجري تداول الأسهم تحت الرمز SIDAX. ويبلغ السعر المرجعي المحدد لبدء التداول 1,300 بر إثيوبي للسهم. غير أن النشاط ظل ضعيفاً جداً في اليوم الأول، إذ لم يتجاوز عدد الأسهم المتداولة 9 أسهم، وفقاً لمعلومات نشرتها وسائل إعلام متخصصة في سوق رأس المال الإثيوبية.
تشمل العملية 1,447,002 سهماً قائماً مسجلاً لدى هيئة سوق رأس المال الإثيوبية، وهي الجهة المكلفة بالإشراف على سوق رأس المال. لذلك، لا يتعلق الأمر بجمع أموال تقليدي عبر إصدار أعداد كبيرة من الأسهم الجديدة. فالإدراج يجعل الأسهم التي يملكها المساهمون بالفعل قابلة للتداول أساساً.
وقدمت شركة ويغاغن كابيتال للاستثمار المصرفي المشورة للعملية. ويمثل سعر 1,300 بر علاوة بنسبة 30% على القيمة الاسمية للسهم، المحددة بـ1,000 بر.
من التمويل الأصغر في المناطق الريفية إلى العمل المصرفي التجاري
يميز مسار بنك سيداما المؤسسة عن عدد من البنوك الأخرى المدرجة. فقد نشأت الشركة عن تحويل مؤسسة للتمويل الأصغر تعمل في إقليم سيداما، جنوب إثيوبيا، في عام 2022.
ولا يزال هذا الأصل مهماً لفهم موقع البنك. فقد أدت مؤسسات التمويل الأصغر دوراً محورياً على مدى طويل في خدمة الأسر وصغار المنتجين ورواد الأعمال البعيدين عن شبكات البنوك التقليدية. ويعكس تحولها إلى بنوك تجارية رغبة في توسيع إمكانية الحصول على الائتمان والادخار وخدمات الدفع.
أنهى بنك سيداما السنة المالية 2024-2025 بإجمالي أصول يقترب من 8 مليارات بر، وإيرادات معلنة بلغت 597.5 مليون بر. وتعطي هذه البيانات مؤشراً إلى حجم المؤسسة، لكنها لا تكفي لقياس قيمتها السوقية. فهذه القيمة تعتمد أيضاً على الربحية وجودة الأصول وعدد الأسهم المتاحة وقدرة المستثمرين على تداولها.
تسارع لافت في عمليات الإدراج
بدأت بورصة الأوراق المالية الإثيوبية عملياتها في يناير 2025. وفي مطلع عام 2026، لم يكن مدرجاً فيها سوى بنك ويغاغن وبنك غاداع. ومنذ ذلك الحين، تسارعت وتيرة الإدراجات بقوة.
انضم بنك أواش إلى السوق في 23 أبريل 2026. وأُدرجت شركة إثيو تيليكوم، المشغل التاريخي للاتصالات، في 26 مايو. وتلاه بنك أباي في 25 يونيو، ثم بنك أبيسينيا في 28 يوليو. ويكمل بنك سيداما هذه السلسلة في سبتمبر.
يوسع هذا التقدم تدريجياً الخيارات المتاحة للمستثمرين الإثيوبيين. كما يتيح للشركات التعرف إلى متطلبات الشفافية والإفصاح المالي والحوكمة المرتبطة بالإدراج.
تهدف بورصة الأوراق المالية الإثيوبية إلى بلوغ 50 شركة مدرجة بحلول عام 2030. لذلك، يتجاوز طموحها القطاع المصرفي وحده. وسيكون التحدي جذب شركات صناعية وتجارية وتكنولوجية وخدمية للحد من التركّز الحالي في المؤسسات المالية.
التحدي الرئيسي: تحويل الإدراجات إلى تداولات
لا يكفي عدد الشركات المدرجة لإنشاء سوق مالية نشطة. بل لا بد من وجود عدد كافٍ من المشترين والبائعين لإتاحة إجراء معاملات منتظمة. وهذه تحديداً نقطة الضعف الحالية في بورصة الأوراق المالية الإثيوبية.
وقد أظهر بدء تداول أسهم بنك سيداما ذلك. فقد تُدرج شركة رسمياً من دون أن يجري تداول أسهمها بأحجام كبيرة. وفي هذه الحالة، قد يتغير السعر بعد عدد قليل من المعاملات فحسب، فلا يعكس بالضرورة اتجاهاً راسخاً في السوق.
تعتمد السيولة — أي سهولة شراء سهم أو بيعه من دون التسبب في تغير كبير في سعره — على عوامل عدة. ومن بينها عدد المساهمين، وحصة الأسهم المتاحة فعلياً للتداول، ووجود مستثمرين مؤسسيين، والثقة بالمعلومات المنشورة.
وتظهر البيانات الأولية المتاحة أن النشاط لا يزال متقطعاً. ومع ذلك، أعلنت بورصة الأوراق المالية الإثيوبية في يونيو 2026 أن قيمة التداولات خلال أسبوع واحد بلغت نحو مليار بر. وتشكل هذه النتيجة مؤشراً مشجعاً، لكن لا ينبغي الخلط بينها وبين سيولة يومية مستدامة. فالسوق المالية تترسخ بمرور الوقت، بفضل معاملات متكررة ومتنوعة.
إصلاحات لجذب الشركات ورؤوس الأموال
تسعى السلطات الإثيوبية إلى تسريع هذا التحول في إطار الإصلاحات الاقتصادية التي أطلقتها حكومة أبي أحمد منذ عام 2018. وتشمل هذه الإصلاحات خصوصاً سوق الصرف الأجنبي والاتصالات والقطاع المصرفي والاستثمار الخاص.
وأقر مجلس الوزراء في عام 2026 نظاماً ضريبياً مواتياً للشركات غير المالية التي تطرح أسهمها في البورصة. ويمكن للشركات المؤهلة الاستفادة من خفض ضريبة الأرباح إلى 25%، مقارنة بالمعدل العام البالغ 30%، لمدة 3 سنوات من تاريخ إدراجها.
ويهدف هذا الإجراء إلى جعل الإدراج أكثر جاذبية. لكنه يحتاج إلى إطار موثوق للمستثمرين. وسيكون الانتظام في نشر البيانات المالية وحماية المساهمين الأقلية ووضوح قواعد التخارج عوامل حاسمة.
ويشكل الانفتاح التدريجي أمام المستثمرين الأجانب مساراً آخر قيد العمل. وقد يساهم في توفير رؤوس الأموال والخبرات، لكنه يعرض السوق أيضاً لتحديات مرتبطة بمخاطر سعر الصرف وقابلية تحويل البر وإعادة الأرباح إلى الخارج. لذلك، ستعتمد الثقة على القواعد المعلنة وعلى تطبيقها الفعلي بالقدر نفسه.
رهان لإثيوبيا وشرق أفريقيا
تستجيب إقامة سوق للأسهم في إثيوبيا لحاجة هيكلية: تنويع تمويل الشركات، الذي لا يزال يعتمد إلى حد كبير على الائتمان المصرفي والموارد العامة. ويمكن لسوق نشطة أن تدعم توسع الشركات المحلية وتمول البنية التحتية وتوفر للأسر فرصاً جديدة للادخار.
لكن الفوائد ستظل متفاوتة. فالشركات الكبرى في أديس أبابا تتمتع بالفعل بإمكانية أفضل للوصول إلى الاستشارات القانونية والمدققين والوسطاء الماليين. وفي المقابل، قد تواجه الشركات الموجودة في الأقاليم صعوبات أكبر في استيفاء متطلبات الإدراج. لذلك، سيتوقف نجاح السوق أيضاً على قدرتها على إشراك الشركات من مختلف أنحاء البلاد.
وعلى المستوى الإقليمي، يثير هذا التطور اهتمام الهيئة الحكومية الدولية المعنية بالتنمية (إيغاد)، التي تضم عدة دول في القرن الأفريقي وشرق أفريقيا. وسيتعين على بورصة الأوراق المالية الإثيوبية أن تحدد موقعها في مواجهة الأسواق الراسخة في نيروبي وكمبالا ودار السلام، مع تلبية احتياجات الاقتصاد الإثيوبي الخاصة.
ستكون الخطوة التالية أقل بريقاً من الإعلان عن إدراج جديد، لكنها أكثر حسماً: توسيع قاعدة المستثمرين، وزيادة عدد الأسهم المتاحة فعلياً، وإطلاق تداولات منتظمة. ولم يعد تحدي بورصة الأوراق المالية الإثيوبية يقتصر على إدراج الشركات، بل بات يتمثل في جعل السوق نابضة بالحياة.