
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
في كوناكري، لا يزال الحصول على الآلات والمركبات المهنية والمعدات الرقمية عقبة ملموسة أمام كثير من الشركات الصغيرة. وقد يوفر التأجير التمويلي، الذي يتيح استخدام أصل قبل تملكه في نهاية المطاف، حلاً لهذه المشكلة. لكن هذه الأداة لا تزال في غينيا محصورة بين عدد قليل من الجهات.
سوق ضيقة رغم قِدم الإطار القانوني
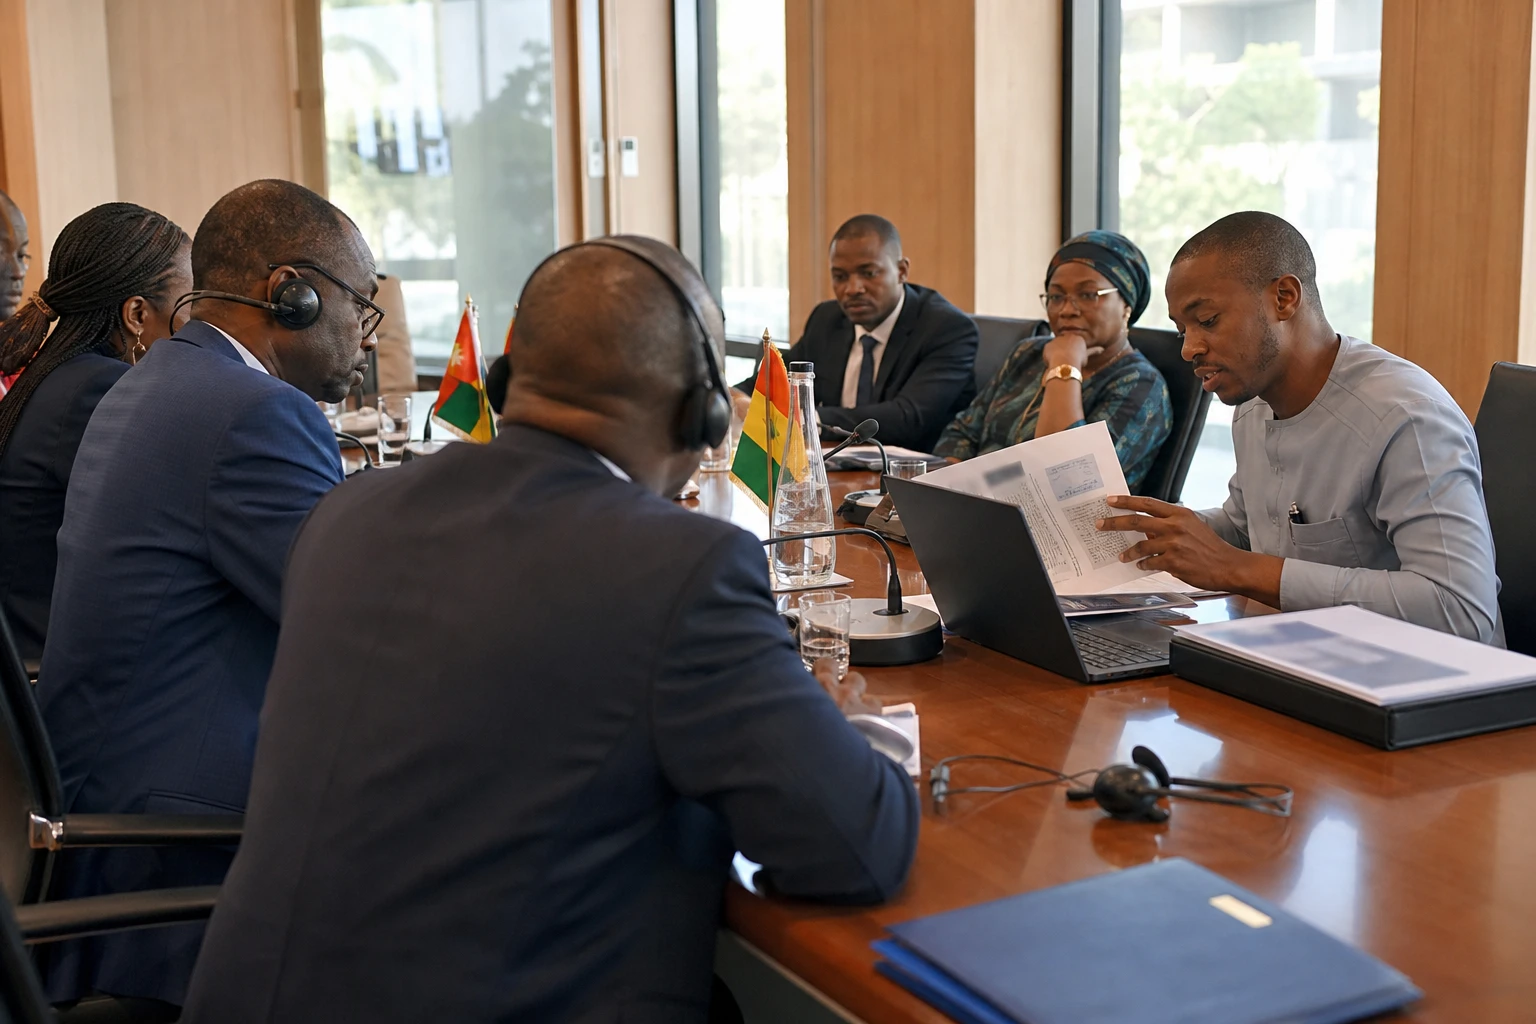
شرع البنك المركزي لجمهورية غينيا (BCRG) في مراجعة الإطار القانوني للتأجير التمويلي. وجاء الإعلان عقب ورشة عمل عُقدت في 23 سبتمبر 2026 مع مؤسسة التمويل الدولية (SFI)، وهي جهة تابعة لمجموعة البنك الدولي ومتخصصة في تمويل القطاع الخاص.
وشارك في اللقاء مؤسسات مالية وممثلون عن الإدارة والشركات والغرف القنصلية وجهات أخرى من القطاع الخاص. والهدف هو جعل النظام أكثر ملاءمة للاحتياجات الحالية للاقتصاد الغيني.
مع ذلك، لدى غينيا قانون خاص بالتأجير التمويلي منذ عام 2012. ويحدد القانون القواعد الرئيسية المنظمة للعقود، وشروط ممارسة النشاط، فضلاً عن حقوق والتزامات المؤجّر والمستأجر.
في هذه الآلية، تستخدم الشركة معدة مقابل دفع أقساط إيجار على مدى فترة محددة. وعند انتهاء العقد، يمكنها عادة شراء الأصل وفق الشروط المحددة منذ البداية. وتتيح هذه الصيغة تجنب حشد كامل رأس المال اللازم للشراء على الفور.
وكان تقييم أُجري عام 2024 بطلب من البنك المركزي لجمهورية غينيا قد أحصى 3 جهات فاعلة في السوق الغينية: مصرفين وشركة متخصصة. ويعكس هذا العدد محدودية عرض الخدمات، بعد أكثر من 10 سنوات على إقرار القانون.
ويرى البنك المركزي لجمهورية غينيا أن البيئة الاقتصادية والمالية والقانونية تغيرت منذ عام 2012. لذا يسعى المنظّم إلى توضيح القواعد ومعالجة أوجه القصور المرصودة وتحقيق مواءمة أفضل بين القانون والنصوص الأخرى المنظمة للمؤسسات المالية.
لماذا تتمحور الإصلاحات حول الشركات الصغيرة والمتوسطة؟
يحظى التأجير التمويلي بأهمية خاصة للشركات الصغيرة والمتوسطة. فكثير منها لديه مشروع قابل للاستمرار، لكنه لا يمتلك الضمانات المطلوبة للحصول على قرض تقليدي. وقد يتيح التمويل التأجيري عندئذ تركيز الاهتمام جزئياً على قيمة المعدات الممولة وقدرتها على توليد الإيرادات.
في قطاعات التصنيع الزراعي الغذائي والنقل والبناء والصحة والخدمات الرقمية، يؤثر الحصول على المعدات مباشرة في الإنتاجية. ويمكن لشركة تقتني مركبة نفعية أو آلة إنتاج أو معدات حاسوبية أن تزيد قدرتها قبل أن تتمكن من تجميع أموال ذاتية كافية.
لكن التأجير التمويلي لا يشكل تمويلاً تلقائياً، ولا يكون بالضرورة أقل كلفة. وينبغي تحديد الأقساط والتأمين والصيانة والضرائب وشروط استرداد الأصل بوضوح. ولذلك، فإن وضوح العقد لا يقل أهمية عن توافر المنتج بالنسبة إلى الشركات.
وعلى الإصلاح أيضاً أن يراعي واقع النسيج الاقتصادي الغيني. فالشركات الرسمية الكبرى أقدر على توفير القوائم المالية واتباع إجراءات محاسبية منتظمة. في المقابل، تعمل أنشطة صغيرة كثيرة بإيرادات غير منتظمة ومحاسبة محدودة وتعرض كبير لتقلبات السوق.
الضرائب والأمان القانوني في صلب النقاشات
وكان التقييم المنجز عام 2024 قد حدد نقاطاً عدة تستدعي دراسة معمقة. ومن بين المسائل الحساسة الضرائب، ولا سيما كيفية تطبيق ضريبة القيمة المضافة على عمليات التأجير التمويلي.
وقد تؤدي القواعد الضريبية غير الواضحة إلى زيادة الكلفة النهائية للتمويل وردع الشركات والجهات المؤجّرة. كما قد تفضي إلى اختلاف المعاملة بين شراء ممول بقرض مصرفي وعملية تأجير مع خيار الشراء. وينبغي للإصلاح المرتقب الحد من أوجه عدم اليقين هذه.
وعلى البنك المركزي لجمهورية غينيا أيضاً ضمان الاتساق بين القانون والتعليمات الفنية السارية. فهناك تعليمة صدرت في ديسمبر 2014 تنظم، على وجه الخصوص، محاسبة عمليات التأجير التمويلي لدى مؤسسات الائتمان. وقد يسهل توحيد القواعد عمل المصارف والمدققين والشركات.
وتشكل حماية الأطراف تحدياً آخر. إذ يجب أن يحدد العقد المسؤوليات المتعلقة بالتأمين والصيانة والأضرار والتأخر في السداد وإعادة الأصل. وهذه الضمانات ضرورية لاجتذاب جهات جديدة من دون تعريض الشركات المستفيدة من التمويل للخطر.
قضية تتجاوز القطاع المصرفي وحده
ويظهر انخفاض عدد الجهات الفاعلة أن الإصلاح لن يقتصر على مضمون القانون. بل سيتعين عليه أيضاً تحديد ما إذا كانت الشروط التنظيمية والضريبية والتجارية تتيح فعلياً لجهات جديدة دخول السوق.
ولا يزال النظام المالي الغيني خاضعاً لهيمنة المصارف التجارية. وقد أحصى تقرير فني لصندوق النقد الدولي نُشر عام 2025 شركة تأجير تمويلي مالية واحدة مرخصة من البنك المركزي لجمهورية غينيا ضمن الوسطاء الماليين العاملين في البلاد. ويؤكد هذا الوضع تركز هذا القطاع والمساحة المتاحة لتنويع الخدمات.
وبالنسبة إلى المصارف، يمكن أن يصبح التأجير التمويلي منتجاً مكملاً للقروض التقليدية. أما المستثمرون المتخصصون، فيمكنه أن يفتح أمامهم سوقاً مرتبطة بتجهيز الشركات. وبالنسبة إلى الدولة، يوفر أداة إضافية لدعم الاستثمار الإنتاجي، شريطة استقرار القواعد وفعالية الرقابة.
غير أن الآثار لن تكون متطابقة في كل المناطق. فالشركات الموجودة في كوناكري تتمتع عموماً بإمكانية أفضل للوصول إلى المصارف والموردين والخدمات القانونية. وفي المناطق، قد تؤثر كلفة النقل وتوافر قطع الغيار والقدرة على صيانة المعدات بدرجة أكبر في قرار تمويلها.
غينيا في مواجهة تحديات التمويل الإقليمي
يأتي الإصلاح في بيئة غرب أفريقية تسعى فيها الشركات إلى الاستثمار رغم كلفة الائتمان ومتطلبات الضمانات. وتعمل المجموعة الاقتصادية لدول غرب أفريقيا (CEDEAO)، التي تضم بلدان المنطقة، منذ سنوات عدة على تعزيز تكامل الأسواق وتدفق رؤوس الأموال.
لكن غينيا لا تخضع للإطار النقدي للاتحاد الاقتصادي والنقدي لغرب أفريقيا. فالفرنك الغيني له قواعده الخاصة، تحت مسؤولية البنك المركزي لجمهورية غينيا. وتجعل هذه الخصوصية استقرار الإطار الوطني أمراً بالغ الأهمية، ولا سيما للعقود المبرمة لعدة سنوات.
لذا ينبغي للقانون المرتقب أن يلبي مطلبين في آن واحد: أن يكون دقيقاً بما يكفي لتوفير الأمان للجهات الفاعلة، ومرناً بما يكفي لمواكبة تطور احتياجات الشركات. وبعد ذلك، ستعتمد فعاليته على قدرة المصارف والشركات المتخصصة والإدارة الضريبية على تطبيق القواعد نفسها.
وتتمثل الخطوة المقبلة في بلورة المضمون الفعلي لمشروع الإصلاح. وينبغي متابعة المقترحات المتعلقة بالضرائب وشروط الترخيص والمحاسبة واسترداد الأصول وإمكانية حصول الشركات الصغيرة والمتوسطة على التمويل. ولن يصبح التأجير التمويلي في غينيا رافعة حقيقية للنمو إلا إذا حوّل الإصلاح الإطار القانوني القائم إلى عرض تمويلي متاح فعلياً.



