الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
حين تلتقي المالية الرقمية بقوة الرمز
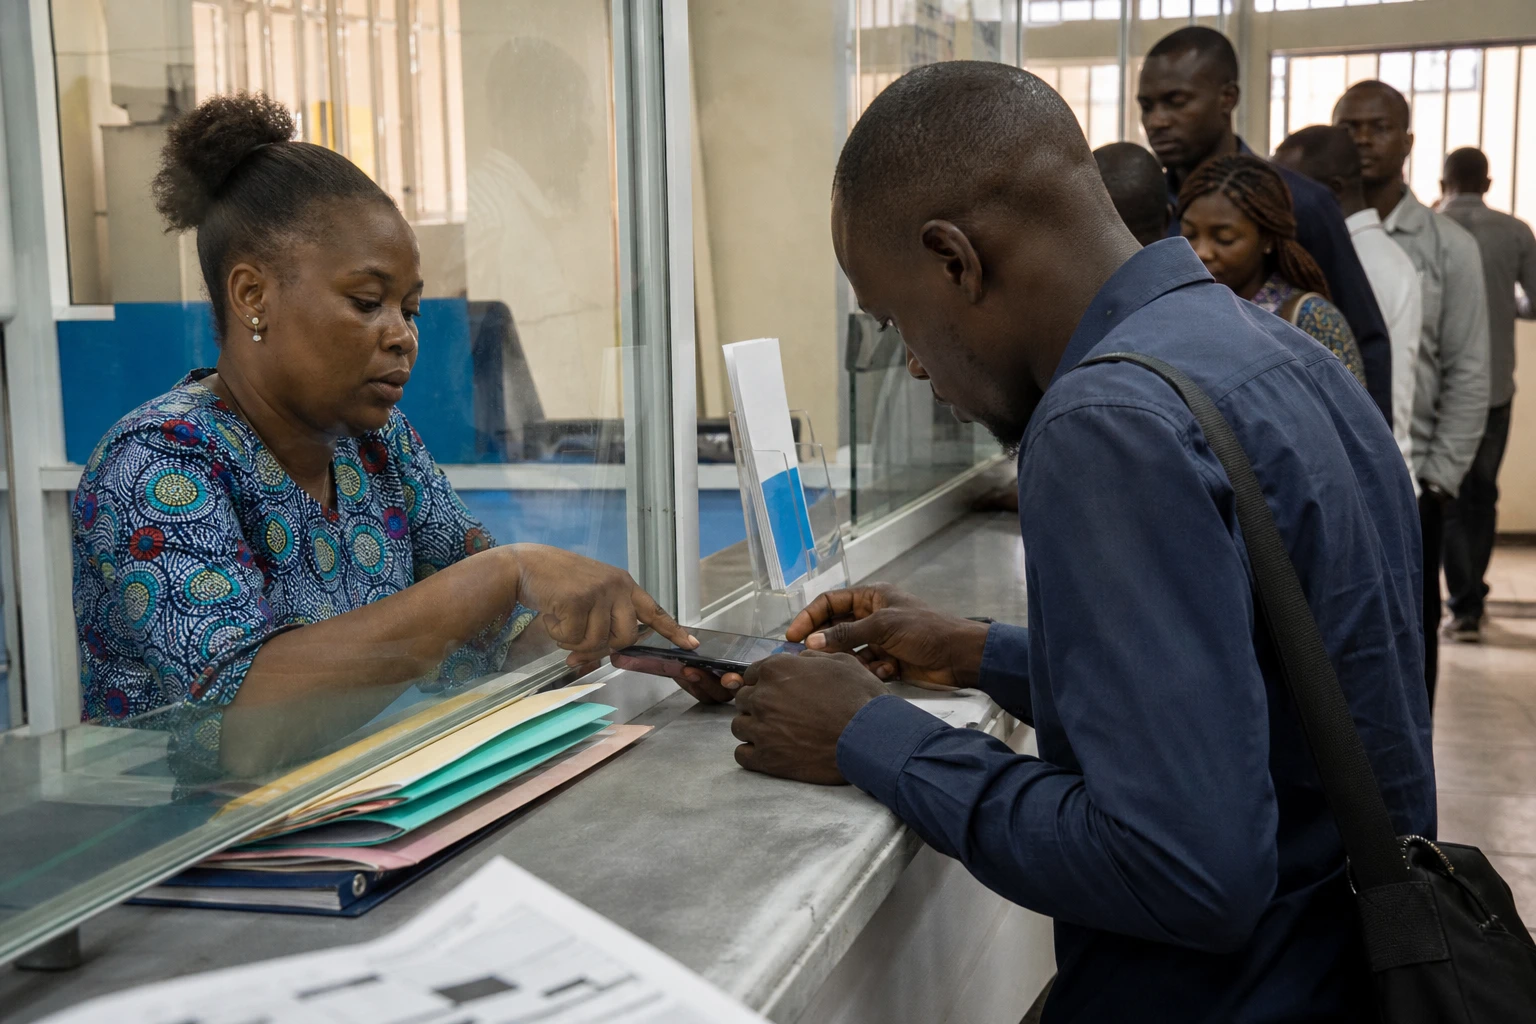
في جمهورية الكونغو الديمقراطية، لا يتحقق انتشار المدفوعات الرقمية في المصارف وحدها، بل يتطلب أيضًا تغيير العادات وتعزيز الثقة والاستناد إلى رموز ثقافية. وهنا تتضح دلالة اختيار فالي إيبوبا: إذ يصبح الفنان وجهًا مألوفًا لتشجيع مزيد من الكونغوليين على استخدام الخدمات المالية الرقمية.
الرهان واضح. ففي بلد لا يزال النقد فيه مهيمنًا، يسعى البنك المركزي للكونغو إلى توسيع الشمول المالي وتحديث المدفوعات وتقليص الاعتماد على النقد في المعاملات. وتحدد الاستراتيجية الوطنية للشمول المالي هدفًا يتمثل في بلوغ نسبة 65 % بحلول عام 2028، فيما يقول البنك المركزي إنه يريد تعزيز استخدام العملة الوطنية والمدفوعات الإلكترونية.
Visa Pay تدخل المنظومة الكونغولية
أُعلن عن الخطوة يوم الاثنين 21 سبتمبر 2026 في كينشاسا. وقدمت Visa فالي إيبوبا سفيرًا رسميًا لخدمة Visa Pay في الكونغو الديمقراطية. والهدف المعلن هو جعل الخدمات المالية الرقمية أكثر سهولة وبساطة وملاءمة لملايين الكونغوليين.
أُطلقت خدمة Visa Pay في الكونغو الديمقراطية في سبتمبر 2025. وتتيح فتح حساب والحصول على بطاقة Visa افتراضية والدفع عبر الإنترنت وإرسال الأموال باستخدام رقم هاتف، وإجراء مدفوعات لا تلامسية في المتاجر عبر هاتف ذكي متوافق. وتشير Visa إلى أن الخدمة متاحة عبر Access Bank وSofibanque وSolidaire Banque وUBA، وكذلك في تطبيق Pepele التابع لـTrust Merchant Bank.
وتندرج الخدمة ضمن بيئة تنظيمية قائمة بالفعل. فالبنك المركزي للكونغو ينظم أنظمة الدفع وإصدار النقود الإلكترونية ومقدمي خدمات الدفع. كما يشدد على الابتكار المالي وحماية المستهلكين وقابلية التشغيل البيني لأدوات الدفع.
لماذا الرهان على فنان بهذه الشعبية؟
لم يكن اختيار فالي إيبوبا اعتباطيًا. فشهرته تتجاوز الكونغو الديمقراطية وتمتد إلى الجاليات، وهي فئة تعيش غالبًا بين أنظمة دفع وعملات وعادات رقمية متعددة. وتقول Visa إنها تريد الاستفادة من هذا الحضور الثقافي لإدخال خدماتها في الحياة اليومية.
وبالنسبة إلى شركة Visa، يتجاوز الرهان حدود الإعلان، إذ يتعلق بتقريب منتج مالي من ممارسة اجتماعية. ففي الكونغو الديمقراطية، لا يزال الدفع أو تلقي الأموال أو تحويلها يعتمد غالبًا على الثقة المباشرة. لذلك يمكن لفنان معروف أن يشكل جسرًا، خصوصًا أمام المستخدمين الأقل إلمامًا بالتطبيقات المصرفية أو البطاقات الافتراضية. ويستند هذا التقييم إلى طبيعة خدمة Visa Pay وأهداف الشمول المالي المعلنة.
أما فالي إيبوبا، فالرسالة تحمل بعدًا ثقافيًا أيضًا. إذ يربط الفنان صورته باقتصاد رقمي آخذ في النمو، في وقت يزداد فيه استهلاك الموسيقى الكونغولية عبر المنصات والاشتراكات والمشتريات الإلكترونية. وهذا رهان ملموس بالنسبة إلى المعجبين والمبدعين والشباب في المدن الذين يستخدمون هواتفهم بالفعل بوصفها أداتهم الاقتصادية الأولى.
اختبار للشمول المالي يتجاوز التسويق
المسألة الحقيقية تكمن في مكان آخر: التبني. فقد يكون حل الدفع متكاملًا من الناحية التقنية، لكنه يظل محدود الانتشار إذا لم تكن الرسوم مناسبة، أو تعذر الوصول إلى الهواتف الذكية، أو ضعف تغطية الشبكة، أو غابت الثقة. ويذكر البنك المركزي للكونغو بأن تحديث المدفوعات يجب أن يترافق مع الأمن وخفض التكاليف وتوسيع نطاق الخدمات في البلاد.
وهذا تحدٍ كبير للأسر في المدن وللشركات الصغيرة على حد سواء. ففي المدن، يمكن للمدفوعات الرقمية تسهيل المشتريات والاشتراكات والتحويلات. أما في المناطق الريفية، فيمكنها خصوصًا تقليص آجال المعاملات، شريطة توافر البنية التحتية. وبالنسبة إلى المصارف وشركات التكنولوجيا المالية ومشغلي الهاتف المحمول، يظل التحدي هو قابلية التشغيل البيني، التي تتيح انتقال الأموال بين منصات متعددة من دون حصر المستخدم في نظام واحد.
ويعمل البنك المركزي أيضًا على تهيئة بيئة أكثر ملاءمة للانتقال إلى المعاملات غير النقدية. وقد ذكّر محافظه مؤخرًا بإجراءات ترمي إلى تعزيز استخدام العملة الوطنية والاستعداد لإنهاء المعاملات النقدية بالدولار الأمريكي اعتبارًا من 9 أبريل 2027. وفي هذا السياق، تبدو Visa Pay أداة خاصة تنسجم مع توجه عام أوسع.
ما الذي تكشفه هذه الشراكة عن الكونغو الديمقراطية ووسط أفريقيا؟
يتجاوز هذا الإعلان حالة كينشاسا وحدها، فهو يعكس حركة أوسع في وسط أفريقيا تتمثل في تنامي المدفوعات الرقمية، ودخول المصارف المركزية تدريجيًا في الإشراف على شركات التكنولوجيا المالية، والسعي إلى أنظمة قابلة للتشغيل البيني على مستوى القارة. وكان البنك المركزي للكونغو قد أكد انضمامه إلى PAPSS، نظام الدفع والتسوية لعموم أفريقيا، في نيروبي يوم 18 سبتمبر 2026.
بعبارة أخرى، لم تعد الكونغو الديمقراطية تتحدث عن الشمول المالي نظريًا فحسب، بل تسعى إلى تسريع حركة المدفوعات داخل البلاد وخارجها. وبالنسبة إلى وسط أفريقيا، حيث لا تزال التحويلات مكلفة ومجزأة في كثير من الأحيان، يمثل ذلك رهانًا استراتيجيًا. فهو يمس السيادة النقدية وتداول دخول الأسر، وكذلك مكانة الصناعات الإبداعية في الاقتصاد الرقمي.
ويبقى السؤال عما سيأتي لاحقًا. فنجاح Visa Pay لن يعتمد بقدر ما يعتمد على شهرة سفيرها على سهولة الخدمة فعليًا وتكلفتها وانتشارها المصرفي وقدرتها على إقناع مستخدمين اعتادوا التعامل النقدي. وهنا سيتحدد في الكونغو الديمقراطية جانب من الانتقال إلى اقتصاد أكثر رقمية وأقل اعتمادًا على النقد.