الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
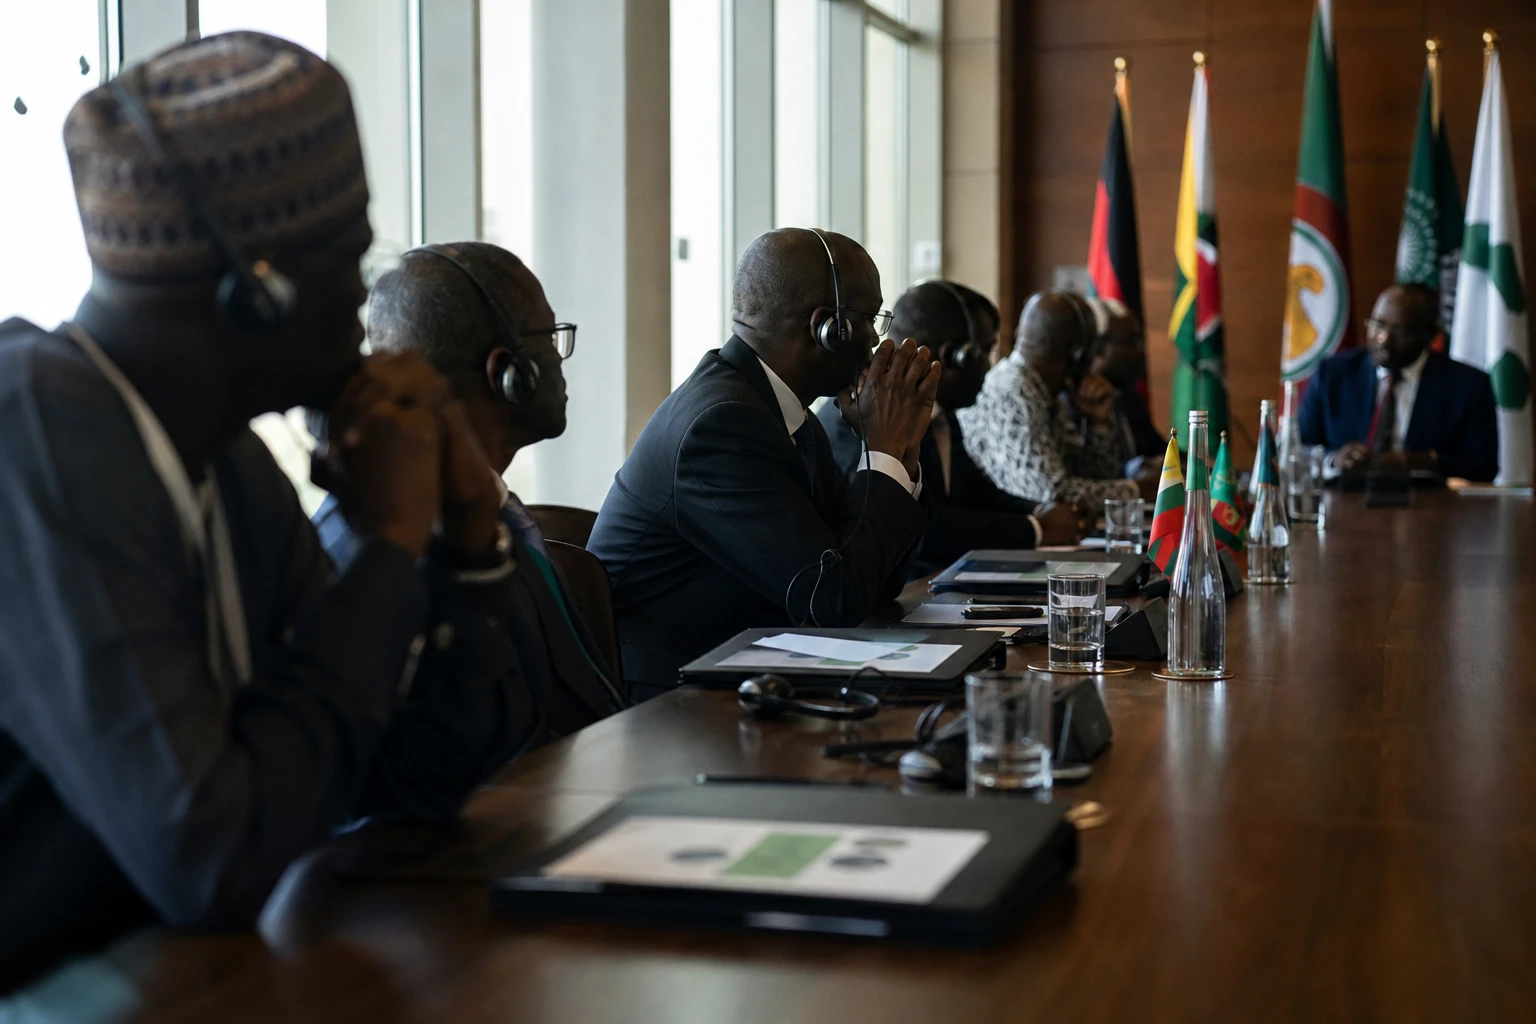
حين يصطدم الاستقلال السياسي بعصب الخدمات اللوجستية
بالنسبة إلى دول الساحل الحبيسة، لا تتوقف السيادة على الخطابات والتحالفات والزي العسكري. فهي تُقاس أيضًا بالقدرة على إيصال الوقود وتخزينه ودفع ثمنه في الوقت المناسب. وهنا تتجدد حقيقة غالبًا ما تُنسى: من دون ممرات آمنة، تظل الدولة عرضة لقرارات جيرانها الساحليين وتقلبات السوق العالمية.
وتجسد مالي وبوركينا فاسو والنيجر هذا الاعتماد البنيوي. فما زالت هذه الدول الساحلية الثلاث تعتمد على موانئ خليج غينيا وشبكات الطرق فيها لاستيراد المنتجات النفطية، رغم إعادة تموضعها الدبلوماسي وإنشاء تحالف دول الساحل، الذي أصبح كونفدرالية في يوليو 2024 بعد إعلان انسحابها من المجموعة الاقتصادية لدول غرب إفريقيا (إيكواس). وعلى الأرض، ترجح كفة الجغرافيا على الخطاب السياسي.
أكرا تحمي سوقها وباماكو وواغادوغو تتحملان الصدمة
منذ أغسطس، خفّضت شركة BOST Energies الحكومية الغانية شحناتها من الديزل والبنزين إلى مالي وبوركينا فاسو، وفقًا لمعلومات نُقلت استنادًا إلى تصريحات مديرها العام، أفِتسي أونوور، على هامش مؤتمر للطاقة في بانكوك. وقالت الشركة إنها أعطت الأولوية للطلب المحلي في غانا، حيث تستحوذ على نحو 30% من السوق، وحيث يشكل الديزل قرابة ثلثي كمياتها.
والأرقام المطروحة لافتة. فلم تتلق بوركينا فاسو سوى 40,000 طن من أصل 80,000 طلبتها لشهري يوليو وأغسطس. أما مالي، فحصلت على 10,000 طن، في حين طلبت باماكو 40,000 طن إضافية لشهري أغسطس وسبتمبر. ولا تعكس هذه الكميات تراجع الصادرات فحسب، بل تكشف الضغوط التي يتعرض لها نظام يوازن فيه طرف ساحلي حكومي بين احتياجات جيرانه واستقراره الداخلي.
ولا تقدم أكرا هذا الخفض بوصفه خطوة سياسية تستهدف دول AES. فالإشارة تجارية ومحلية، لكن آثارها جيوسياسية بالفعل. وتواجه غانا ضغوطًا متزامنة: ارتفاع الاستهلاك، وزيادة أسعار النفط، وتقلب الأسواق، والحاجة إلى كبح الأسعار عند المضخات. وأفادت BOST بأن الوقود ما زال متاحًا، لكن بتكلفة مرتفعة. وفي هذا السياق، أعطت الدولة الغانية الأولوية لمستهلكيها، على نحو منطقي.
بنية تحتية إقليمية لم تكتمل بعد
هذا التناقض معروف في المنطقة. فبوركينا فاسو تعلن رغبتها في تقليص اعتمادها، لكن إمداداتها لا تزال تمر إلى حد كبير عبر البنية التحتية والطرق في البلدان المجاورة. وتتمتع الشركة الوطنية البوركينية للمحروقات SONABHY باحتكار قانوني لاستيراد الوقود وتخزينه في البلاد. غير أن ذلك لا يعفيها من الاعتماد على المحطات الساحلية ومستودعات التخزين العابرة للحدود وشركات النقل الخاصة.
وقد كثفت السلطات الغانية والبوركينية مؤشرات التعاون. وتحدثت هيئة تنظيم النفط في غانا عن مشروع خط أنابيب بين غانا وبوركينا، ونظام سكك حديدية مكمل، وحلول مشتركة للتخزين. كما أعلنت BOST وSONABHY في 2025 تعزيز شراكتهما، مع اعتبار بولغاتانغا في الجانب الغاني ومحطة Blue Ocean في تيما ركيزتين أساسيتين لهذا الترتيب. وهي خطوات مفيدة، لكنها لم تكتمل بعد.
بعبارة أخرى، لا يتحقق أمن الطاقة في الساحل عبر قطيعة مفاجئة بقدر ما يتطلب بنية لوجستية أكثر متانة. فالحاجة قائمة إلى مخزونات ومستودعات وعقود مستقرة وممرات متعددة بدلًا من ممر واحد. ومن دون ذلك، ستظل خيارات أكرا وأبيدجان ولومي وداكار تؤثر في أمن الطاقة في باماكو وواغادوغو.
مالي، الحلقة الأضعف في الوقت الراهن
في مالي، يأتي تراجع الشحنات الغانية في بيئة متدهورة أصلًا. فمنذ 3 سبتمبر 2025، تستهدف جماعة نصرة الإسلام والمسلمين، المرتبطة بتنظيم القاعدة، قوافل الوقود وطرق الإمداد المؤدية إلى باماكو. وأشارت الأمم المتحدة إلى مرافقة شاحنات الصهاريج بين أبيدجان وباماكو وداكار في محاولة لإحباط هذا الحصار الاقتصادي. كما أكدت وكالة أسوشيتد برس احتراق شاحنات قادمة من ساحل العاج وتصاعد الهجمات في جنوب البلاد.
ويؤثر هذا الضغط في الحياة اليومية. فالوقود يشغّل وسائل النقل داخل المدن والمولدات والآلات الزراعية والمستشفيات والشركات الصغيرة وأجهزة الأمن. وعندما ينقص، تطول طوابير الانتظار وترتفع الأسعار ويتباطأ النشاط. وفي المناطق الريفية والعواصم على حد سواء، يختلف الأثر لكنه ملموس بالقدر نفسه: حركة أقل وبضائع أقل وخدمات أقل. وقد وصف مراقبون في الأمم المتحدة ومنظمات إنسانية اضطرابات طالت الحصول على الوقود والغذاء والرعاية الصحية.
ولا تسلم بوركينا فاسو من ذلك، وإن اختلف حجم تعرضها المباشر. فمنذ سنوات، تحافظ واغادوغو على تعاون نشط في مجال الطاقة مع أكرا، إلى حد دعمها مشروعات خطوط الأنابيب وتبادل الكهرباء. وتسعى البلاد إلى تأمين إمداداتها مستفيدة من قربها من شمال غانا. لكن هذا القرب لا يلغي الاعتماد، بل يجعله أسهل في الإدارة حين تكون الظروف مستقرة. وما إن يشتد الضغط على السوق حتى يصبح الجوار عامل هشاشة بقدر ما هو رافعة.
درس أوسع لدول AES ولغرب إفريقيا بأسره
وتذكّر التطورات الراهنة بدرس إقليمي بسيط: السيادة لا تتعارض مع الاعتماد المتبادل، بل ينبغي تنظيمه. وقد بنت دول AES جزءًا كبيرًا من شرعيتها على القطيعة مع أوجه الاعتماد الخارجي وعلى التعهد باستعادة السيطرة على الموارد الاستراتيجية. لكن حقائق الطاقة لا تساير الشعارات. فالعلاقات مع روسيا والصين والجزائر توسع هامش المناورة الدبلوماسية، من دون أن تزيل القيود الجغرافية.
وفي هذا الإطار، تحتل النيجر موقعًا خاصًا. إذ يفتح تقاربها مع الجزائر والمباحثات حول محاور الشمال والجنوب منظورًا آخر لأمن الطاقة في الساحل. ويمكن لممر عابر للصحراء يُنشأ مستقبلًا أن يوفر بديلًا عن الطرق الأطلسية، شريطة أن يُصمم لتلبية الاحتياجات المحلية والتخزين والتبادل الإقليمي. وهنا أيضًا، لا يقتصر الأمر على إيصال الوقود، بل يتعلق ببناء قدرة مستدامة على الصمود.
وسيُظهر الشهر المقبل ما إذا كان خفض الشحنات الغانية مجرد تعديل مؤقت، أم أنه يندرج في إعادة ترتيب أعمق لأولويات الطاقة في غرب إفريقيا. والأكيد أن دول الساحل الحبيسة لا تستطيع بناء استقلالها على الإرادة السياسية وحدها. فعليها تنويع الممرات وتعزيز مخزوناتها الاستراتيجية وتأمين اتفاقات مستدامة مع البلدان الساحلية. وإلا فسيواصل السوق والطريق رسم حدود سيادتها.