الجزائر
 السودان
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
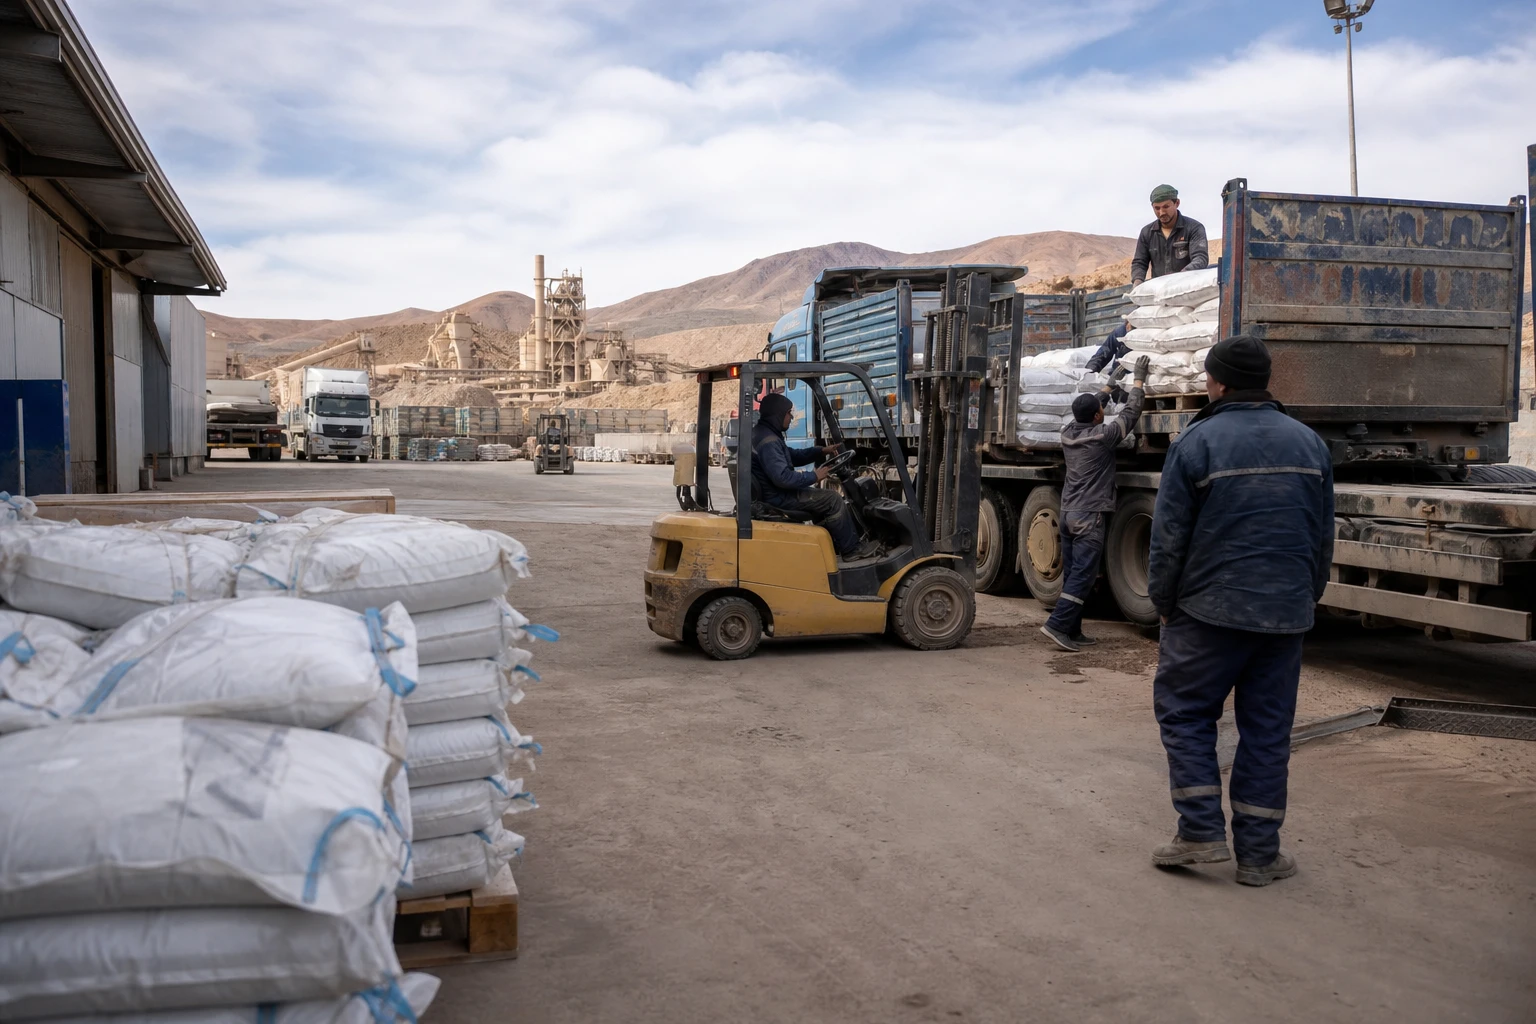
منجم مغربي بات لاعباً مؤثراً في سوق الفضة
في مرتفعات الأطلس الصغير، برز موقع تعدين مغربي في قلب سوق عالمية. لم يعد زغوندر مجرد منجم إضافي، بل أصبح أصلاً استراتيجياً، إذ يستحوذ وحده على حصة حاسمة من إنتاج المملكة من الفضة ومن محفظة مجموعة كندية مدرجة في بورصتي تورونتو وناسداك.
يغيّر هذا الصعود النظرة إلى قطاع التعدين المغربي. فالمغرب لم يعد مجرد بلد للفوسفات والمعادن الأساسية، بل يرسخ مكانته أيضاً مركزاً رئيسياً للفضة في شمال أفريقيا، مع آثار صناعية ومالية وضريبية تتجاوز حدود الموقع نفسه.
الرباط والمكتب الوطني للهيدروكربورات والمعادن وأصل تعديني في قلب سلسلة قيمة دولية
يندرج ملف زغوندر ضمن إطار مغربي واضح المعالم. وقد حافظ المكتب الوطني للهيدروكربورات والمعادن، ومقره الرباط، لفترة طويلة على صلة بالمكمن. وتشير وثائقه المنشورة إلى أنه كان يملك 15% من شركة استغلال المنجم، زغوندر ميلينيوم سيلفر ماينينغ، قبل أن يتنازل عن هذه الحصة لآيا غولد & سيلفر في 2022. ومع ذلك، يحتفظ المكتب بحق في عائد اقتصادي من الإنتاج، ما يميز بين ملكية الأصل والاستحواذ على قيمته.
ويُقرأ هيكل المساهمين في المنجم من خلال آيا غولد & سيلفر، لا من خلال الموقع المغربي مباشرة. وتظهر البيانات التي نشرتها المجموعة أن الشركة الكندية تملك زغوندر بنسبة 100%. لذلك، فإن رأسمال آيا هو المجال الفعلي لتوزيع المخاطر والعوائد. ويتعرض المستثمرون المؤسساتيون الذين تذكرهم بيانات السوق لأداء المجمع المغربي عبر محافظهم، من دون أن يملكوا عملية الاستغلال نفسها.
قفزة في الإنتاج عام 2025
وهنا تكمن النقطة الأبرز. فقد أعلنت آيا غولد & سيلفر إنتاج 4,829,151 أونصة من الفضة في زغوندر عام 2025، أي نحو 4.8 ملايين أونصة. وأوضحت المجموعة أيضاً أن هذا الأداء جاء نتيجة عودة الموقع إلى وتيرة التشغيل المعتادة بعد توسعة مصنع المعالجة، الذي دخل الخدمة في أواخر 2024.
وفي بياناتها الصادرة مطلع 2026، أعلنت الشركة استهداف إنتاج يتراوح بين 5.2 و5.8 ملايين أونصة من الفضة في زغوندر خلال 2026. كما تستهدف، على نطاق أوسع، إنتاجاً موحداً يتراوح بين 6.2 و6.8 ملايين أونصة مكافئة من الفضة، مع إضافة إمكانات بومدين، وهو مشروع مغربي آخر للمجموعة. وأشارت آيا أيضاً إلى أن عمر منجم زغوندر يمتد الآن حتى 2036، بمتوسط سنوي يقارب 6 ملايين أونصة على مدى خطة التعدين.
ويفسر هذا المسار التحول في مكانة زغوندر على خريطة المعدن الأبيض في أفريقيا. إذ يتجاوز إنتاج الموقع في 2025 الكميات المعلنة لمنجم إيميتير، الاسم المغربي الكبير الآخر في قطاع الفضة، الذي تستغله ماناجيم عبر شركتها التابعة إس إم آي. وتؤكد وثائق ماناجيم أن إيميتير لا يزال مركزاً تاريخياً للإنتاج، لكن ترتيب عام 2025 يضع زغوندر في المقدمة.
ما الذي يغيره هذا التحول للمغرب؟
بالنسبة إلى الاقتصاد المغربي، تتجاوز الرهانات حجم الاستخراج وحده. فزيادة إنتاج المنجم تعني مزيداً من المبيعات والعملات الأجنبية والإيرادات الضريبية، لكنها تزيد أيضاً الضغط على الطاقة والمياه والخدمات اللوجستية واستقرار العمليات. وفي بلد لا تزال سلاسل التعدين فيه متركزة إلى حد كبير حول عدد محدود من الأحواض، يعزز أداء زغوندر مكانة الأطلس الصغير منطقة تعدين ذات أهمية وطنية.
أما بالنسبة إلى الدولة المغربية، فالملف يتعلق أيضاً بالسيادة الاقتصادية. لا تزال مجموعة أجنبية تسيطر على المنجم، لكن المنظومة المحلية تستفيد من الوظائف والتعاقدات من الباطن والريع غير المباشر عبر العائد الذي يحتفظ به المكتب الوطني للهيدروكربورات والمعادن. ويجسد هذا النموذج واقعاً شائعاً في الصناعات الاستخراجية الأفريقية: قد يكون الأصل خاصاً، فيما يظل الارتباط الإقليمي والإطار التنظيمي والضريبي في يد القطاع العام.
وتكتسب هذه الإشارة أهمية أيضاً بالنسبة إلى السكان والمناطق المجاورة. فالتسارع في الإنتاج يعود أولاً بالنفع على المساهمين وميزانيات المجموعة، لكنه قد يدعم لاحقاً الخدمات المحلية والنقل ومشتريات السلع ونشاط مقدمي الخدمات المغاربة. لذا، لا يقتصر الرهان على المنجم نفسه، بل يشمل قدرته على توزيع قيمة مستدامة خارج نطاق المنشأة الصناعية.
مؤشر ينبغي متابعته خارج المغرب
لمنجم زغوندر أهمية قارية لأنه يقع عند تقاطع عدة تحولات أفريقية: تنامي نفوذ مشغل كندي في المملكة، وتعزيز مكانة مجموعة تعدين مغربية رائدة، وإعادة تموضع شمال أفريقيا على خريطة الفضة العالمية. وكان معهد الفضة قد أشار إلى ارتفاع إنتاج أفريقيا من الفضة في 2025، مدفوعاً أساساً بالمغرب.
وعلى مستوى المنطقة، يوضح هذا الملف واقعاً معروفاً لكنه غالباً ما يُستهان به: إذ باتت رؤوس الأموال العابرة للحدود تؤدي دوراً متزايداً في هيكلة مشاريع التعدين الكبرى في أفريقيا، مع بقائها مرتبطة بمؤسسات وطنية قوية. وفي المغرب، يمر هذا التوازن عبر الرباط والمكتب الوطني للهيدروكربورات والمعادن وقواعد قطاع التعدين. وخلال الأشهر المقبلة، سيكون الأهم متابعة مدى تحقيق أهداف 2026، والتنفيذ الصناعي في زغوندر، وتعاظم قيمة بومدين، بما قد يوسع أكثر حضور المغرب في محفظة آيا.