الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
حين تصبح العودة إلى المدارس مسألة سيولة أيضًا
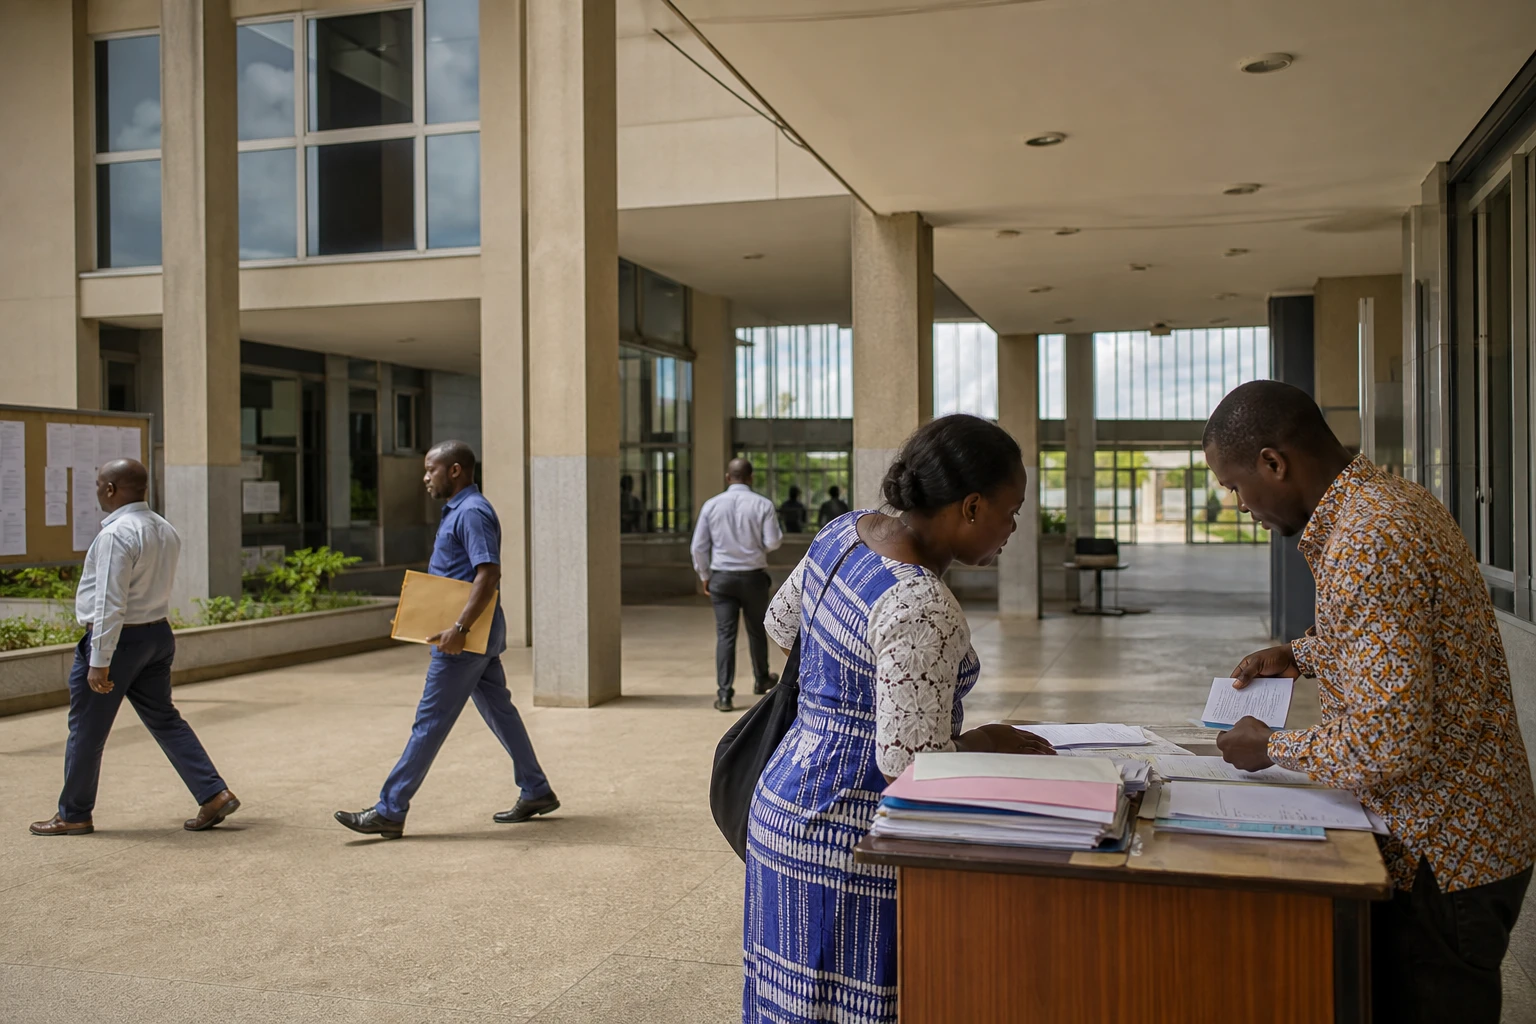
قبل أسابيع قليلة من استئناف الدروس، لم يعد الأمر مقتصرًا على الدفاتر والزي المدرسي. ففي كوت ديفوار، غالبًا ما تمثل العودة إلى المدارس نفقات إضافية للأسر المثقلة أصلًا بتكاليف تعليمية متعددة، من النقل إلى رسوم التسجيل. وفي هذا السياق، يصبح قرض العودة إلى المدارس منتجًا مصرفيًا عمليًا يهدف إلى تحويل النفقة الفورية إلى أقساط موزعة على مدى زمني.
اختار بنك NSIA في كوت ديفوار هذا المجال بعرض أطلق عليه اسم قرض الدراسة، وأعلن توافره من 28 يوليو إلى 28 أكتوبر 2026. وقال البنك إن العرض يستهدف عملاءه من الأفراد، بتمويل لا يتجاوز 5 ملايين فرنك أفريقي، وسداد خلال 12 شهرًا كحد أقصى، وبمعدل ترويجي قدره 0% قبل الضرائب.
أداة خاصة في إطار عام منخرط بالفعل
تأتي المبادرة في بيئة لا يزال فيها التعليم عنوانًا سياسيًا بارزًا في كوت ديفوار، وعاصمتها ياموسوكرو. وتذكّر وزارة التربية الوطنية ومحو الأمية بأن الدولة تخصص نحو 22,4% من ميزانيتها الوطنية لهذا القطاع، مع الإشارة أيضًا إلى أن ذلك يعادل 4% من الناتج المحلي الإجمالي. وقد سبق إبراز هذا الرقم في التواصل الرسمي بشأن تمويل التعليم، في سياق الإصلاحات المنبثقة عن المشاورات العامة حول التعليم ومحو الأمية، المعروفة باسم EGENA.
ولا يقتصر الأمر على ذلك. ففي عام 2024، جعل الاتحاد الأفريقي التعليم موضوعه السنوي، واضعًا خارطة طريق بالتعاون مع الدول الأعضاء والمجموعات الاقتصادية الإقليمية، ومنها المجموعة الاقتصادية لدول غرب أفريقيا في غرب القارة. وأبرزت كوت ديفوار حينها استراتيجيتها الخاصة للإصلاح، التي تركز على المهارات الأساسية ومهنة التدريس والتحول الرقمي.
وفي هذا المشهد، تحتل المصارف التجارية موقعًا إلى جانب الدولة. وليس من دورها أن تحل محل الإنفاق العام، بل أن تخفف الصدمة المالية للعودة إلى المدارس عن الأسر ذات الدخل الثابت والقدرة الكافية على السداد.
ما يقدمه بنك NSIA ولمن
عمليًا، يظل عرض بنك NSIA محدد الفئة. فالقرض متاح لعملاء البنك فقط. وتتراوح قيمته بين 200,000 و5,000,000 فرنك أفريقي، بحسب الحصة القابلة للحجز من دخل طالب القرض، أي الجزء من دخله الذي يمكنه تخصيصه قانونيًا للسداد. ويُعلن البنك إنجاز الإجراءات خلال 48 ساعة عمل. كما يحدد البنك شروطًا للتأمين، ويطلب مستندات معتادة: كشف الراتب، وطلبًا مكتوبًا بخط اليد، ووثيقة هوية، وبالنسبة إلى بعض الفئات، شهادة لقرض مصرفي أو تحويل الراتب إلى البنك.
والرسالة التسويقية واضحة: تمويل الرسوم الدراسية والتسجيل واللوازم المدرسية والزي المدرسي والنقل. لذا تستهدف الآلية أساسًا الأسر ذات العاملين بأجر في المدن أو ضواحيها، والقادرة على التعامل ضمن النظام المصرفي الرسمي. أما أسر القطاع غير الرسمي، الذي يشكل غالبية في جزء من الاقتصاد الإيفواري، فيظل وصولها أصعب، لأن الأهلية تستند إلى معايير مصرفية صارمة. وهنا يتحدد الحد الفاصل الاجتماعي لقروض التعليم.
ويأتي العرض أيضًا عقب محطة مؤسسية أوسع. ففي 4 أغسطس 2026، وقعت وزارة التربية الوطنية ومحو الأمية والتعليم التقني مع مجموعة NSIA شراكة استراتيجية لمدة 3 سنوات قابلة للتجديد. وتشمل هذه الشراكة البنية التحتية المدرسية، وتعليم الفتيات، ومحو الأمية، وتعليم الكبار، والتمكين الاقتصادي للنساء والشباب. وبذلك، تمنح حملة القرض طابعًا مصرفيًا لعلاقة قائمة بالفعل بين المجموعة وقطاع التعليم.
إشارة إلى سوق التعليم الإيفواري والمنطقة
وبعيدًا عن العرض الترويجي المؤقت، يكشف هذا النوع من المنتجات الكثير عن سوق العودة إلى المدارس في كوت ديفوار. فهو يبين أولًا أن النفقات التعليمية قابلة للتوقع بما يكفي لإدراجها ضمن الخدمات المصرفية. كما يبين أن الجهات الخاصة تسعى إلى ترسيخ موقع لها في سياسة عامة تظل الدولة فيها محورية، فيما تتحمل الأسر غالبًا العبء الأكبر عند حلول موعد الدفع.
وبالنسبة إلى الأسر، الفائدة مباشرة: كسب الوقت، وتجنب دفع مبلغ كبير دفعة واحدة، وضمان الاستعداد للعودة إلى المدارس. أما بالنسبة إلى البنك، فالرهان تجاري وكذلك متعلق بالسمعة. فهو يرسخ موقعه في شريحة حساسة وذات فائدة اجتماعية، بمنتج واضح وسهل التسويق. وبالنسبة إلى الدولة، يختلف التحدي: فكلما اتسع دور التمويل المدرسي الخاص، عاد السؤال عن إمكانية الوصول الفعلية إلى التعليم إلى الواجهة، ولا سيما في بلد يعلن طموحًا كبيرًا لتحسين الجودة وتعزيز الشمول.
وعلى مستوى غرب أفريقيا، تعكس التجربة الإيفوارية توجهًا أوسع. فدول المجموعة الاقتصادية لدول غرب أفريقيا تسعى إلى تحسين فرص الوصول إلى التعليم وجودته واستمراريته، في حين لا تزال الأسر تتحمل تكاليف اللوازم المدرسية والنقل ومساهمات متنوعة. ولا تحل آليات الائتمان قصيرة الأجل، مثل قرض الدراسة هذا، المشكلة الأساسية. لكنها تكشف واقعًا في القارة: بات يُنظر إلى التعليم في آن واحد بوصفه خدمة عامة واستثمارًا أسريًا وسوقًا مالية. وهذا المثلث هو ما ينبغي متابعته مع اقتراب العام الدراسي 2026/2027.