الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
نتائج تتجاوز حدود البنك الكيني
في نيروبي، لا تكشف النتائج النصف سنوية لمجموعة مصرفية كبرى عن وضع شركة فحسب، بل تلقي الضوء أيضًا على سرعة تداول الائتمان، وثقة الأسر، ومكانة الأسواق المجاورة في التوازن الاقتصادي الكيني. وفي حالة إيكويتي غروب، تبدو الصورة أوضح: لا تزال كينيا مركز ثقل المجموعة، لكن جزءًا متزايدًا من زخمها يأتي الآن من شرق أفريقيا وجمهورية الكونغو الديمقراطية.
هذا التحول مهم لكينيا، وكذلك لمجموعة شرق أفريقيا، المنصة الإقليمية التي تنظم جانبًا كبيرًا من التبادل ورؤوس الأموال وطموحات التكامل في التكتل. وفي سياق لا تزال فيه شرق أفريقيا واحدة من أكثر المناطق الفرعية حيوية في القارة، تكشف أداء مؤسسة مثل إيكويتي عن مواضع تركز الطلب والهوامش والمخاطر.
الودائع والقروض والمنطقة تدفع النتائج
أعلنت إيكويتي غروب في النصف الأول من 2026 عن صافي أرباح بلغ 45,5 مليار شلن كيني، بزيادة 32% على أساس سنوي. وارتفعت أرباحها قبل الضرائب 39% لتصل إلى 57,8 مليار شلن. أما صافي الإيرادات المصرفية فزاد 25% إلى 124,9 مليار شلن. وتستند هذه الأرقام إلى البيانات المالية المرحلية المنشورة في نيروبي في 19 أغسطس 2026.
وجاء النمو مدفوعًا أولًا بصافي دخل الفوائد، الذي ارتفع 17% إلى 69,3 مليار شلن. كما ازدادت حصة الإيرادات من غير الفوائد من الإجمالي، لتبلغ 44,5% من صافي الإيرادات المصرفية، مقابل 40,8% قبل عام. وبعبارة أخرى، بات اعتماد المجموعة أقل قليلًا على النشاط التقليدي المتمثل في تحويل الودائع إلى قروض، فيما زادت مساهمة العمولات والخدمات والأنشطة المرتبطة بها.
كما نمت الميزانية العمومية، لتبلغ 2,16 تريليون شلن، بزيادة 20%. وارتفعت ودائع العملاء 21%، وزاد رصيد القروض 19%. وفي الوقت نفسه، تراجعت القروض المتعثرة إلى 9,5%، مقابل 13,7% سابقًا، فيما تحسنت نسبة التكاليف إلى الإيرادات إلى 48,6%. وتشير هذه المؤشرات الثلاثة إلى اتساع النشاط، مع مزيد من الانضباط أيضًا.
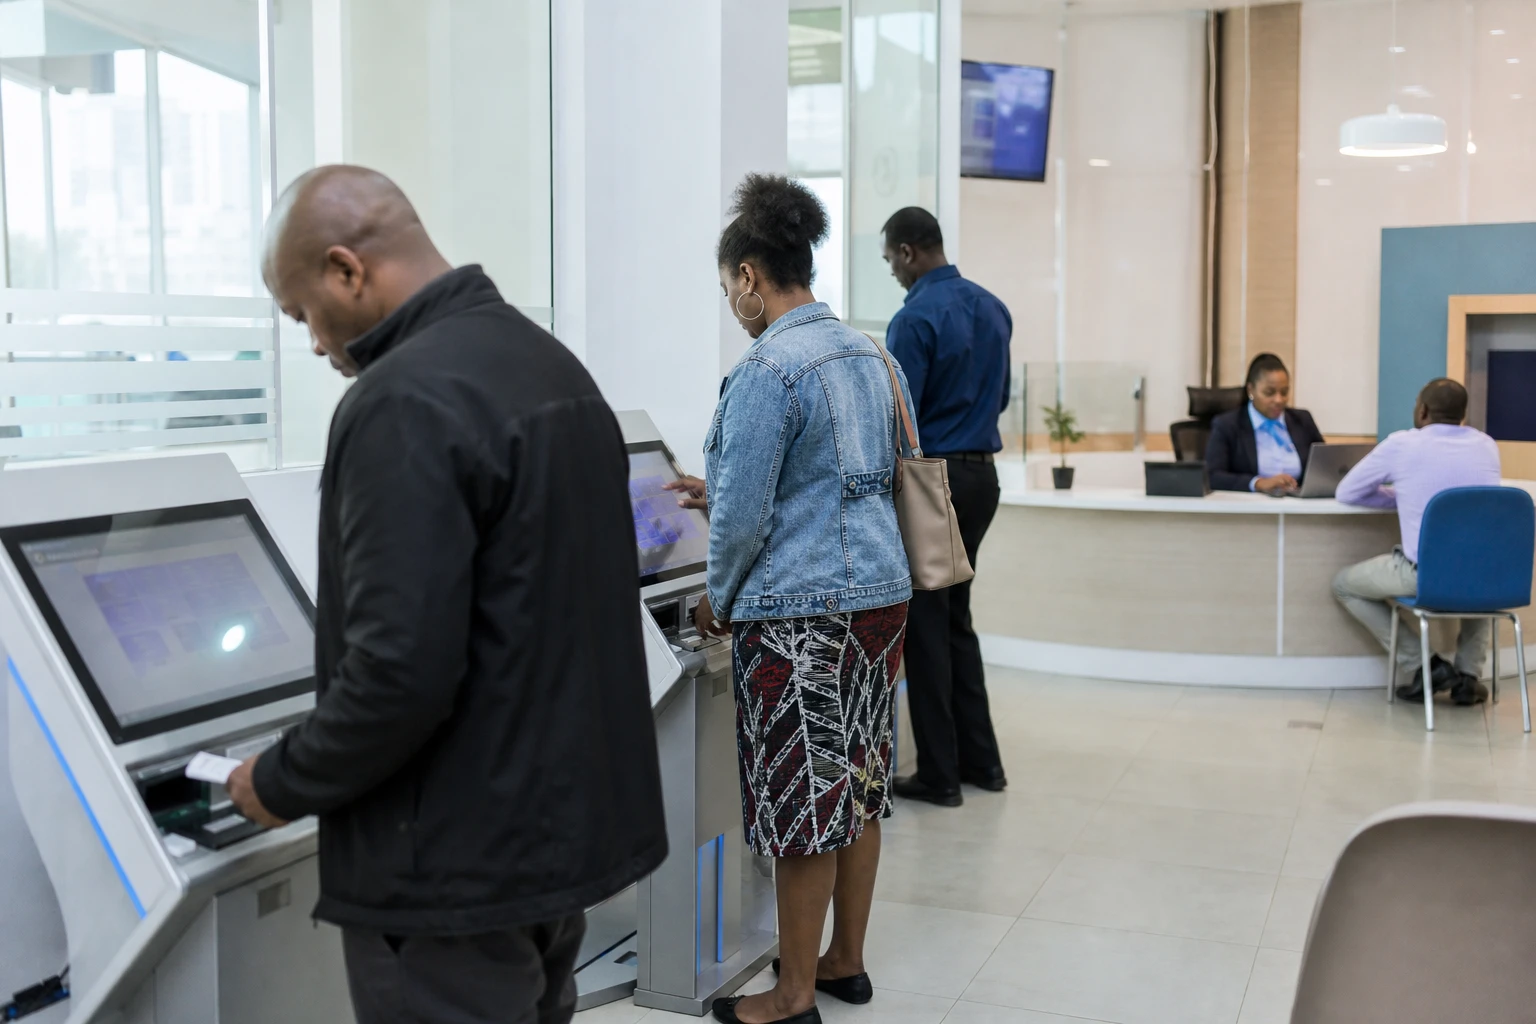
وتسلط المجموعة الضوء كذلك على تحول رقمي بلغ مرحلة متقدمة. ووفقًا لبياناتها، تُجرى 98,3% من المعاملات خارج الفروع، فيما تمر 89,7% منها عبر القنوات الرقمية. وبالنسبة إلى مؤسسة ذات حضور قوي في الخدمات المصرفية للأفراد ولدى الشركات الصغيرة، يغير ذلك هيكل التكاليف وسرعة إنجاز المعاملات. كما يوسع إمكانية الوصول إلى الخدمات أمام العملاء البعيدين عن المراكز الحضرية الكبرى.
تزايد وزن الفروع الإقليمية
لكن الجديد الأبرز يظهر في التوزيع الجغرافي للأرباح. فقد أسهمت الفروع الإقليمية بنسبة 42% من ربحية المجموعة المصرفية و47% من إيراداتها المصرفية خلال الفترة. كما استحوذت على 51% من الودائع و54% من القروض و52% من الأصول المصرفية للمجموعة. ويمثل ذلك تحولًا استراتيجيًا مهمًا لبنك تأسس في كينيا، وظل يُنظر إليه طويلًا على أنه محلي الطابع إلى حد كبير.
وتكشف الفوارق بين الأسواق الكثير. ففي جمهورية الكونغو الديمقراطية، ارتفع صافي أرباح إيكويتي بي سي دي سي 30% إلى 11,8 مليار شلن. وفي تنزانيا، بلغت الزيادة 82%، لتصل الأرباح إلى 2 مليار. أما في رواندا، فارتفع صافي الأرباح 12% إلى 2,9 مليار. وتندمج أوغندا وجنوب السودان أيضًا في هذه الشبكة، التي تتيح للمجموعة توزيع إيراداتها بين اقتصادات عدة بدلًا من الاعتماد على دورة وطنية واحدة.
ويستند هذا التنويع إلى منطق إقليمي واضح. فما زالت معدلات النمو في شرق أفريقيا والبلدان المجاورة أعلى من المتوسط الأفريقي. وترى اللجنة الاقتصادية لأفريقيا أن شرق أفريقيا لا تزال من أسرع المناطق الفرعية نموًا في القارة، بنحو 5,8% في 2026، فيما يشير البنك الأفريقي للتنمية إلى أن المنطقة قادرة على مواصلة هذا المسار إذا وُجه التمويل على نحو أفضل إلى الاستثمارات الإنتاجية. ومن جهته، يتوقع صندوق النقد الدولي نموًا بنسبة 4,9% لكينيا في 2026.
دلالات النتائج على كينيا والاقتصاد الإقليمي
تحمل هذه النتائج بالنسبة إلى السلطات الكينية دلالات تتجاوز السوق المصرفية وحدها. فهي تؤكد أن جزءًا من نمو المجموعات المالية الوطنية بات يأتي من قدرتها على دعم التجارة الإقليمية، والشركات الصغيرة والمتوسطة العابرة للحدود، والتأمين، والمدفوعات الرقمية. ولم تعد المنظومة الاقتصادية في نيروبي تعمل بمعزل عن محيطها، بل تمتد إلى كمبالا وكيغالي ودار السلام وغوما وجوبا وما وراءها.
أما بالنسبة إلى العملاء، فالمسألة أكثر مباشرة. إذ تقلل الرقمنة طوابير الانتظار، وتوسع نطاق الوصول إلى الخدمات، وقد تخفض بعض التكاليف. لكنها تزيد أيضًا الاعتماد على البنية التحتية التكنولوجية وجودة الشبكة والأمن السيبراني. فالمصرف الأكثر اعتمادًا على التكنولوجيا الرقمية أسرع، لكنه يصبح أيضًا أكثر عرضة للأعطال التقنية وأخطاء المعالجة. وتقول إيكويتي إنها استثمرت في الذكاء الاصطناعي والأنظمة المصرفية الأساسية؛ وهو خيار يجعل الموثوقية، إلى جانب الأسعار، ميدانًا للتنافس.
وتؤكد المجموعة أيضًا ارتباطها بالشركات الصغيرة والمتوسطة. وتقول إنها عززت ريادتها في تمويل هذه الشركات في كينيا. وهذا عنصر أساسي في بلد توفر فيه الشركات الصغيرة جزءًا كبيرًا من الوظائف الحضرية وغير الرسمية. فعندما يتدفق الائتمان بسلاسة أكبر، غالبًا ما تكون المخزونات والنقل والإمدادات والأجور أول ما يستفيد من ذلك.
قراءة قارية تستحق المتابعة عن كثب
وعلى المستوى الأفريقي، تجسد حالة إيكويتي اتجاهًا أوسع: إذ تبني المجموعات المالية في القارة نماذج إقليمية تجمع بين المصارف والتأمين والمدفوعات والخدمات الرقمية. وتواكب هذه الحركة التكامل الاقتصادي الذي تقوده منطقة التجارة الحرة القارية الأفريقية، رغم استمرار العقبات اللوجستية والتنظيمية والنقدية. وتسعى المجموعات الرائدة إقليميًا إلى اقتناص النمو حيث يتحقق، لا في الأماكن التي توجد فيها مقارها الرئيسية فحسب.
وسيتوقف المسار المقبل على عاملين رئيسيين. أولهما قدرة كينيا على الحفاظ على نمو متين من دون إضعاف القدرة الشرائية أو الائتمان الخاص. وثانيهما استقرار الأسواق التي تعمل فيها إيكويتي، ولا سيما تنزانيا وجمهورية الكونغو الديمقراطية ورواندا. وإذا حافظت هذه الاقتصادات على زخمها، فقد تواصل المجموعة نقل مركز نموها إلى خارج نيروبي، مع الإبقاء على العاصمة الكينية قاعدةً لاتخاذ القرار والتنظيم والتمويل.