الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
تعافٍ يتجاوز مجرد انتعاش عابر
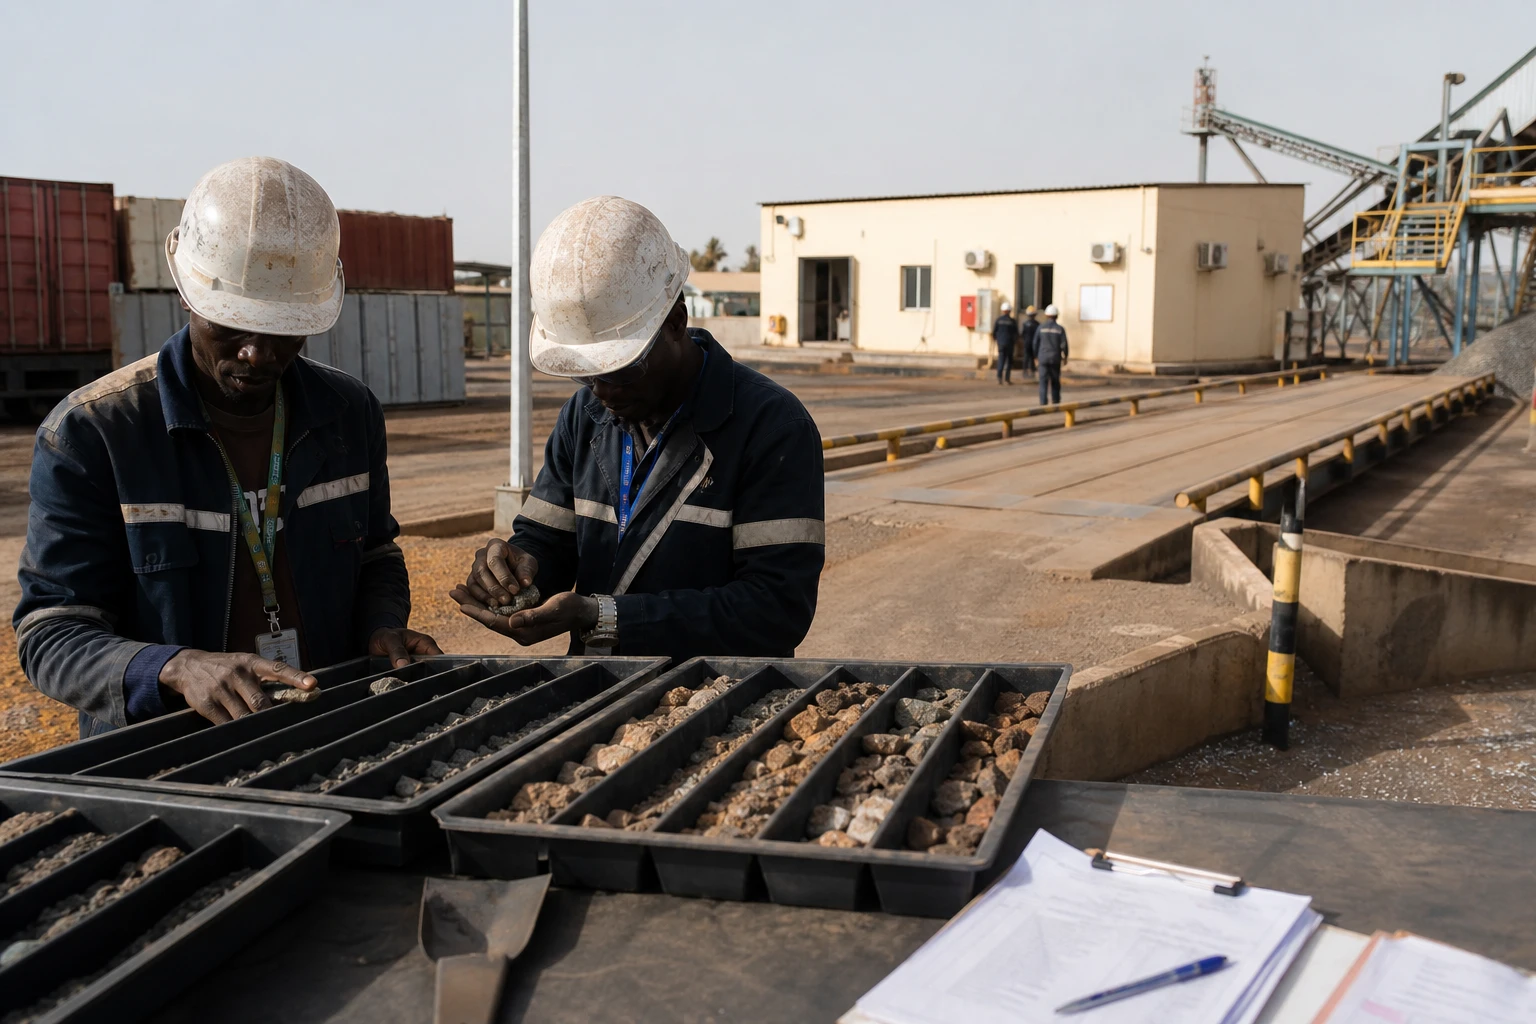
في باماكو، لا يُعد استئناف إنتاج الذهب الصناعي مجرد خبر سار في الحسابات. فهو يكشف، قبل كل شيء، الطريقة التي تسعى بها الدولة المالية الآن إلى استعادة زمام المبادرة في مورد يمول، بصورة مباشرة أو غير مباشرة، جانبًا كبيرًا من الاقتصاد الوطني. ففي بلد لا يزال الذهب فيه أهم صادراته، تؤثر كل طنٍّ منتج في الإيرادات العامة والتوظيف المحلي وثقة المستثمرين.
كما تتجاوز المسألة مالي وحدها. ففي منطقة غرب أفريقيا، حيث تتعايش المناجم الصناعية والتعدين الأهلي غالبًا في ظروف غير منسجمة، تظل مسألة تحصيل عائدات التعدين محورية. وقد شددت مالي إطارها القانوني عبر قانون التعدين لعام 2023، الذي يعزز حصة الدولة في المشاريع، فيما أظهرت المفاوضات مع المجموعات الكبرى حدود علاقة استندت طويلًا إلى توازنات قديمة.
ارتفاع الإنتاج، لكن التعافي لا يزال موضع متابعة
وفقًا لبيانات وزارة المناجم، بلغ إنتاج الذهب الصناعي 23.5 طنًا في النصف الأول من 2026. وهذا يزيد بنحو 30% على مستواه قبل عام، ويتجاوز 21.2 طنًا كانت الحكومة تتوقعها للفترة نفسها. وبذلك يظل هدف الإنتاج السنوي البالغ 43.2 طنًا في متناول القطاع حتى الآن.
ويشكل هذا التحسن تناقضًا واضحًا مع عام 2025، الذي شهد تراجعًا حادًا في الإنتاج الصناعي إلى 42.2 طنًا، مقابل 54.8 طنًا في 2024 و66.5 طنًا في 2023. والفارق كبير، ويظهر مدى استمرار اعتماد قطاع التعدين المالي على عدد قليل من المواقع الكبرى، واستقرار عملياتها، والبيئة القانونية التي تعمل في ظلها.
ويجسد مجمع لولو-غونكوتو، أحد أهم أصول الذهب في البلاد، هذه الهشاشة. فبعد أشهر من الخلاف حول الإطار الضريبي وقانون التعدين لعام 2023، استأنف الموقع أنشطته تدريجيًا في أواخر 2025. وفي النصف الأول من 2026، أنتج 6.9 أطنان، متجاوزًا بالفعل إنتاجه البالغ 5.5 أطنان في عام 2025 بأكمله. ومع ذلك، تظل فيكولا، التي تديرها شركة B2Gold، المساهم الأكبر بإنتاج بلغ 8.85 أطنان.
استراتيجية باماكو: مزيد من السيطرة ومزيد من الإيرادات
منذ 2023، جعلت السلطات المالية السيادة على قطاع التعدين محورًا سياسيًا معلنًا. ورفع القانون الجديد متطلبات المشاركة العامة، ومهّد الطريق لإعادة التفاوض مع الشركات المشغلة بصرامة أكبر. كما سلطت الحكومة الضوء على تدقيق القطاع واسترداد متأخرات قُدرت بـ761 مليار فرنك أفريقي، وفق معلومات أوردتها رويترز استنادًا إلى خطة وزارية.
وتستجيب هذه الاستراتيجية لحاجة ملموسة، هي تأمين الإيرادات العامة. ففي 2024، بلغت إيرادات الصناعات الاستخراجية المحصلة في الميزانية 978.29 مليار فرنك أفريقي، أي نحو 1.7 مليار دولار. وبالنسبة إلى دولة تعتمد بشدة على صادرات الذهب، فإن أي تغير في الإنتاج يبدل المعادلة المالية. فارتفاع الأسعار لا يكفي إذا تراجعت الكميات.
لذلك يأتي انتعاش 2026 في توقيت مناسب للمالية العامة، لكنه لا يعالج أي مشكلة هيكلية. فما زالت مالي تواجه قطاعًا يسير بسرعتين: مناجم صناعية كثيفة رأس المال ومتركزة من جهة، والتعدين الأهلي الأكثر انتشارًا من جهة أخرى. وكانت الحكومة قد أنشأت في يوليو 2026 كيانًا جديدًا مكلفًا بتحسين تنظيم تجارة الذهب المستخرج بالتعدين الأهلي، بعدما رصدت تفاوتًا بين الصادرات المعلنة والكميات التي تشير إليها الدول المستوردة.
ما الذي يغيره هذا الانتعاش للشركات والدولة والعاملين؟
بالنسبة إلى الدولة المالية، يوسع ارتفاع الإنتاج هامش التحرك. ويمكن أن يدعم الإيرادات الضريبية وأرباح التعدين واحتياطيات النقد الأجنبي. أما المجموعات العاملة على الأرض، فيعيد إليها قدرًا من الوضوح بعد فترة من التوتر السياسي والقانوني. وبالنسبة إلى المتعاقدين من الباطن والعاملين في المواقع، تبقى الأولوية لاستقرار العمليات والصادرات والمدفوعات.
كان لولو-غونكوتو في قلب هذه المرحلة. فقد أثر توقفه بشدة في الإنتاج الوطني، كما أظهرت أرقام 2025. ولذلك كان لاستئناف أنشطته تدريجيًا أثر مباشر في حجم الإنتاج على مستوى البلاد. لكنه يذكر أيضًا بأن جانبًا كبيرًا من أداء الذهب المالي يعتمد على عدد قليل من المجمعات الصناعية، ما يجعل القطاع عرضة للخلافات الضريبية والعراقيل الإدارية والتوترات المتعلقة بالصادرات.
ويضيف السياق الإقليمي بعدًا آخر إلى الصورة. ففي غرب أفريقيا، تسعى دول منتجة عدة إلى استعادة حصة أكبر من القيمة المستخرجة من أراضيها. لذا فمالي ليست وحدها في إعادة التفاوض على قواعد اللعبة. لكن مسارها يحظى بوضوح خاص، لأنه يجمع بين مرحلة انتقال سياسي والحاجة إلى الموارد وإعادة تموضع الدولة في مواجهة كبار المشغلين الأجانب.
عام 2026 حاسم لمسار التعدين في مالي
بات السؤال المحوري بسيطًا: هل يمكن أن يستمر التعافي المسجل في النصف الأول حتى نهاية العام؟ تستهدف الوزارة إنتاج 43.2 طنًا من الذهب الصناعي في 2026 بأكمله. أما خطة الإدارة فتشير إلى طموح معتدل على مدى عدة أعوام، إذ سيظل الإنتاج دون 60 طنًا حتى 2029. وبعبارة أخرى، فإن الانتعاش قائم، لكنه يأتي ضمن مسار لا يزال حذرًا.
لا يقتصر التحدي أمام باماكو على زيادة الإنتاج، بل يتمثل أساسًا في إنتاج أكثر استقرارًا وخضوعًا للرقابة وتحقيقًا للعائدات للميزانية العامة. وهنا تتحدد مصداقية إصلاح التعدين. فإذا تحققت الإيرادات المرجوة، ستتمكن الدولة من تمويل أولوياتها على نحو أفضل. أما إذا تجددت التوترات، فسرعان ما ستعود البلاد إلى اعتمادها على عدد قليل جدًا من المواقع بحيث لا تستطيع امتصاص الصدمة.
وعليه، فإن الانتعاش الحالي ليس محطة نهائية، بل اختبار. وسيكشف ما إذا كانت مالي قادرة على تحويل التعافي الفني إلى مكاسب مستدامة لماليتها والعاملين فيها ومكانتها في اقتصاد الذهب بغرب أفريقيا.