الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
حين تتحرك الأموال أسرع من القواعد
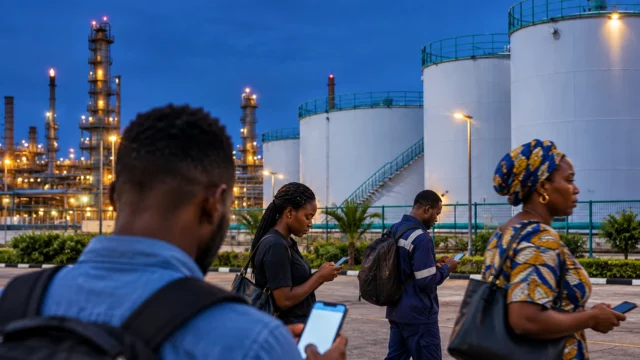
تتقدم الخدمات المالية الرقمية في نيجيريا بسرعة كبيرة. فقد أصبحت المدفوعات عبر الهاتف ومنصات التداول والتحويلات العابرة للحدود جزءًا ملموسًا من حياة الأسر والشركات الصغيرة. لكن كلما اتسع السوق، ازدادت أهمية الثقة. وفي أبوجا، اختارت السلطات تشديد الرقابة على الأصول الافتراضية، أي الأصول المشفرة وغيرها من الرموز الرقمية.
ويأتي هذا التحول ضمن مسار تنظيمي بدأ بالفعل. فـ«هيئة الأوراق المالية والبورصات» النيجيرية، ومقرها أبوجا، تشرف على سوق رأس المال، وسبق أن أصدرت قواعد بشأن الأصول الرقمية في عام 2022. وفي عامي 2024 و2025، عززت الهيئة منظومتها ببرنامج احتضان سريع لمقدمي خدمات الأصول الافتراضية، ثم بمتطلبات رأسمالية معدلة نُشرت في يناير 2026. وتمتد مهلة الامتثال حتى 30 يونيو 2027 لبعض فئات المشغلين.
نيجيريا تريد الانتقال من سوق متسامح معها إلى سوق واضح المعالم
لا تقتصر المسألة على الجوانب التقنية. فقد كانت نيجيريا لفترة طويلة ساحة اختبار لاستخدامات العملات المشفرة، مدفوعة بسكان شباب ومتصلين بالإنترنت على نطاق واسع ومعتادين على التحويلات الرقمية. أما الآن، فتريد الدولة وضع قواعد أكثر وضوحًا. وتؤكد هيئة الأوراق المالية والبورصات أن المشغلين المسجلين وحدهم يحق لهم جمع الأموال أو تقديم خدمات استثمارية في السوق النيجيرية. كما أصدرت تحذيرًا من مخططات الاستثمار عبر الإنترنت غير المسجلة، في إشارة واضحة إلى المنصات التي تجتذب مدخرات الناس من دون رقابة حقيقية.
وهذا التطور ليس معزولًا. فقد أدرج قانون الاستثمارات والأوراق المالية النيجيري لعام 2025 الأصول الافتراضية والرقمية ضمن الإطار القانوني لسوق رأس المال. وعمليًا، يقرّب ذلك الأصول المشفرة من منظومة رقابية أكثر صرامة، تتضمن التزامات بالترخيص والحد الأدنى لرأس المال والرقابة. والهدف مزدوج: حماية المدخرين ومنع استخدام الابتكارات المالية غطاءً للاحتيال أو غسل الأموال.
وفي الوقت نفسه، عمل البنك المركزي النيجيري على الجانب الآخر من المسألة، أي المدفوعات. وأطلق في مايو 2025 منصة NRBVN، وهي معرّف مصرفي مخصص للنيجيريين غير المقيمين، وقال إنه يريد جعل تحويلات الأموال أكثر شفافية وتوجيهها عبر قنوات أفضل. والرسالة واضحة: ينبغي أن تدخل التدفقات المالية من المغتربين في قنوات رسمية قابلة للتتبع وأقل كلفة.
لماذا يهم هذا الإصلاح الشركات والأسر؟
قد يغير الإطار الواضح قواعد اللعبة بالنسبة إلى الشركات الناشئة وشركات التكنولوجيا المالية والتجار. ولا تزال المدفوعات العابرة للحدود الأسرع والأقل كلفة من أكثر استخدامات تقنية البلوك تشين الواعدة. وفي بلد تستورد فيه الشركات وتصدر وتدفع غالبًا بعملات أجنبية، يمكن لتقليص آجال التحويل وتكاليفه أن يحسن السيولة النقدية، ويسهل المبيعات الإقليمية، وينشط التبادل مع المجموعة الاقتصادية لدول غرب أفريقيا (إيكواس).
أما بالنسبة إلى الأفراد، فالمسألة أكثر ملموسية. يستخدم كثيرون الأصول المشفرة مدخلًا إلى الادخار، أو وسيلة للدفع، أو حلًا للتحوط من تقلبات النايرا. لكن غياب إطار متين يعرضهم أيضًا للاحتيال والمنصات التي تختفي وخسارة الأموال. ومن هنا يأتي سعي السلطات إلى الجمع بين الانفتاح والرقابة. وهذا التوجه لا يقتصر على نيجيريا، بل يندرج ضمن حركة أوسع في أفريقيا، حيث تسعى الهيئات التنظيمية إلى إفساح المجال للابتكار من دون التخلي عن حماية الجمهور.
ويتجاوز النقاش أيضًا سوق العملات المشفرة وحده. فتحويلات المغتربين مصدر أساسي للاستقرار في بلدان أفريقية كثيرة. وقدرت الأمم المتحدة في عام 2024 أن التحويلات إلى أفريقيا بلغت 100 مليار دولار في عام 2023، أي ما يقارب 6% من الناتج المحلي الإجمالي للقارة، وهو مبلغ يفوق المساعدات الإنمائية الرسمية المسجلة في العام نفسه. وعلى الصعيد العالمي، أفاد البنك الدولي بأن التدفقات إلى أفريقيا جنوب الصحراء بلغت 54 مليار دولار في عام 2023.
أما نيجيريا، فتسعى إلى استقطاب حصة أكبر من هذه الأموال عبر القنوات الرسمية. وأفاد البنك المركزي النيجيري بأن التحويلات الشخصية ارتفعت في عام 2024، وأن أموال المغتربين ظلت مصدرًا مهمًا للعملات الأجنبية. ومن جانبها، تدفع اللجنة الوطنية المعنية بشؤون المغتربين نحو رؤية أكثر طموحًا، تقوم على تحويل الأموال المرسلة إلى البلاد من مجرد دعم أسري إلى رأس مال للتنمية.
من تحويل الأموال إلى الاستثمار المنتج
هنا تكتسب المسألة طابعًا استراتيجيًا. فالتحويلات تُستخدم أولًا لدفع الإيجار وتكاليف الرعاية الصحية والتعليم وشراء الطعام. وهذه وظيفتها الأساسية، ولا تزال حيوية. لكن السلطات النيجيرية، مثل عدد من المؤسسات الأفريقية، تسعى الآن إلى توفير أدوات ادخار واستثمار ملائمة للمغتربين. وقد اعتمدت نيجيريا بالفعل سياسة وطنية للمغتربين تنص، خصوصًا، على حوافز ضريبية وبرامج مخصصة لاستثمار النيجيريين في الخارج.
وقد جمع مؤتمر المغتربين النيجيريين الذي عُقد في عام 2025 أكثر من 1,000 مشارك، وفقًا للجنة المختصة، حول خلاصة مشتركة: يمكن للأموال المرسلة من الخارج أن تمول ما هو أبعد من الاستهلاك الفوري، شريطة توفير أدوات استثمار موثوقة وبسيطة وآمنة. وهذه أيضًا مسألة ثقة. فمن دون سجل موثوق وقواعد واضحة ووسيط خاضع للرقابة، تظل مدخرات المغتربين حذرة. أما الأدوات الأكثر تنظيمًا فيمكنها تمويل الشركات الصغيرة والمتوسطة والإسكان والتعليم والمشروعات الإنتاجية.
تقف نيجيريا إذن عند نقطة توازن. فمن جهة، تريد تأمين سوق للعملات المشفرة راسخ بالفعل في الاستخدامات. ومن جهة أخرى، تسعى إلى تحويل أموال مغتربيها إلى رافعة أكثر استدامة للنمو. ويلتقي المساران عند هدف واحد: نقل الأموال من المنطقة الرمادية إلى قنوات رسمية وخاضعة للرقابة ومفيدة للاقتصاد الحقيقي.
معركة نيجيرية، لكنها قضية أفريقية
لهذا المسار أهمية على مستوى القارة. فنيجيريا ذات ثقل كبير في الخدمات المالية الرقمية في غرب أفريقيا. وإذا نجحت أبوجا في التوفيق بين الابتكار والرقابة والشمول المالي، فستتابع عواصم أخرى التجربة عن كثب. وتكتسب المسألة أهمية خاصة في منطقة لا تزال المدفوعات العابرة للحدود فيها مكلفة، وتحتاج فيها منطقة التجارة الحرة القارية الأفريقية إلى أدوات تسوية أكثر سلاسة لدعم التجارة داخل القارة.
وستكشف الأشهر المقبلة ما إذا كانت نيجيريا ستحول هذا الإطار إلى ميزة تنافسية أم إلى مجرد حاجز إداري. وسيكون الاختبار عمليًا: كم عدد الجهات التي ستسجل؟ وكم عدد التحويلات التي ستمر عبر القنوات الرسمية؟ وهل ستنجح الأدوات الجديدة فعلًا في جذب مدخرات المغتربين؟ وعلى مستوى أفريقيا، بات هذا سؤالًا محوريًا: كيف يمكن جعل الأموال التي تتحرك بالفعل داخل القارة وإليها أكثر إسهامًا في تنميتها؟