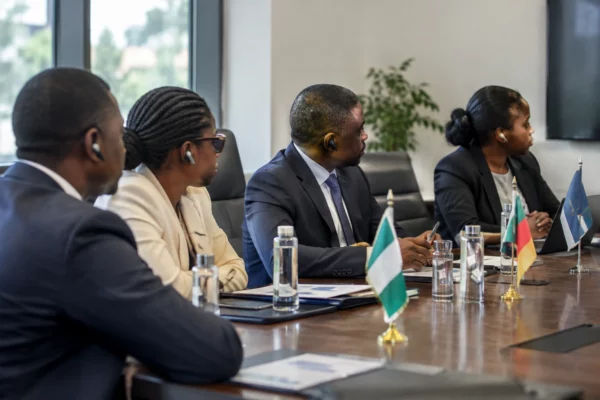
Quand un État africain emprunte sur les marchés, sa note de crédit peut peser sur le taux qu’il devra payer. Le 7 octobre 2026, à Port-Louis, l’Union africaine a lancé l’Agence africaine de notation de crédit (AfCRA), destinée à apporter une évaluation supplémentaire des États, des entreprises et d’autres emprunteurs du continent.
La nouvelle agence entend enrichir l’analyse du risque grâce à des données et à une expertise ancrées dans les réalités africaines. Mais son lancement ne modifie pas, à lui seul, le coût des emprunts. Sa portée dépendra de la qualité de ses évaluations et de la confiance que leur accorderont les marchés.
Une initiative continentale, désormais lancée
Le projet s’inscrit dans un chantier engagé depuis plusieurs années par l’Union africaine. L’Assemblée de l’UA a soutenu la création d’AfCRA en 2018. En février 2024, le Conseil exécutif a confié au Mécanisme africain d’évaluation par les pairs (MAEP) un rôle central dans sa mise en place. L’agence a été officiellement lancée à Port-Louis, capitale de Maurice, le 7 octobre 2026.
Le MAEP, mécanisme de l’Union africaine consacré notamment à l’examen des politiques publiques et de la gouvernance, a conduit les travaux préparatoires. L’UA présente AfCRA comme une agence indépendante et complémentaire des acteurs internationaux. Elle doit couvrir les emprunteurs souverains — les États —, les collectivités et les entreprises.
La notation de crédit estime la capacité d’un emprunteur à rembourser ses dettes. Les investisseurs s’en servent parmi d’autres indicateurs pour apprécier le risque d’un prêt ou d’une obligation. Une note jugée plus risquée peut contribuer à renchérir le financement, sans en déterminer seule le prix.
Le débat porte aussi sur les méthodes
Standard & Poor’s, Moody’s et Fitch occupent une place dominante sur le marché mondial de la notation. Des responsables africains et des économistes contestent certaines évaluations du risque sur le continent. Ils estiment que des modèles ou des comparaisons internationales peuvent négliger des données locales et contribuer à une perception trop défavorable de certains emprunteurs.
Cette critique ne règle pas la question de la solvabilité. La dette publique, les recettes de l’État, les réserves de change et la capacité à rembourser restent des éléments essentiels pour évaluer le risque. Les agences internationales défendent leurs méthodes, tandis que les critiques africaines réclament davantage de transparence et une meilleure prise en compte des contextes nationaux. L’enjeu est donc de confronter les méthodes aux faits, plutôt que de remplacer une note par une autre jugée plus favorable.
Les situations varient fortement d’un pays à l’autre. Les besoins de financement, les ressources disponibles, les échéances de dette et les perspectives de croissance ne sont pas les mêmes au Ghana, en Afrique du Sud ou au Sénégal. Une analyse continentale utile devra rendre compte de ces différences, sans traiter les économies africaines comme un ensemble uniforme.
La crédibilité se jouera dans les décisions
AfCRA arrive avec une attente forte : élargir le regard porté sur les économies africaines et améliorer l’information disponible pour les investisseurs. Toutefois, une agence liée à une initiative politique de l’Union africaine devra établir clairement comment elle préserve son indépendance, qui finance ses activités et comment elle gère d’éventuels conflits d’intérêts.
La gouvernance ne sera pas le seul test. Les investisseurs examineront la solidité des données, la cohérence des critères, la qualité des analyses et la constance des décisions. Une agence crédible devra pouvoir publier une appréciation défavorable lorsqu’elle est justifiée, même si elle déplaît à un gouvernement. À l’inverse, une divergence avec les grandes agences ne prouvera pas automatiquement qu’une évaluation est plus juste.
Pour les États, une couverture plus large pourrait apporter une source d’analyse supplémentaire. Pour les entreprises et les collectivités, l’enjeu est aussi d’être mieux connues des prêteurs lorsque leur profil de risque est peu documenté. Mais une notation ne garantit ni l’accès au crédit ni une baisse des taux : les conditions de financement dépendent également des marchés, des politiques économiques et de la situation financière de chaque emprunteur.
Une pièce parmi d’autres de l’architecture financière
Le lancement d’AfCRA prend place dans un débat plus vaste sur le financement du développement et la représentation des économies africaines dans les institutions financières mondiales. L’agence ne remplacera ni les banques centrales, ni les autorités budgétaires, ni les institutions régionales. Elle pourrait plutôt compléter les informations utilisées par les prêteurs et contribuer, si ses travaux sont jugés fiables, à approfondir les marchés de capitaux africains.
La prochaine étape sera opérationnelle : l’Union africaine indique que les premiers travaux techniques visent des notations souveraines en 2026. Le calendrier et le contenu de ces évaluations permettront de mesurer concrètement la capacité de l’agence à couvrir des pays différents et à justifier ses conclusions.
Pour les gouvernements, le défi sera de fournir des données publiques régulières et comparables. Pour les investisseurs, il s’agira de confronter ces nouvelles analyses aux autres éléments disponibles. Et pour les populations, l’enjeu reste indirect mais réel : le coût auquel les États empruntent peut peser sur les budgets publics, sans déterminer à lui seul les choix de dépenses ni leurs effets.