Algérie
 Égypte
 Libye
 Maroc
 Soudan
 Tunisie
 Bénin
 Burkina Faso
 Cap-Vert
 Côte d'Ivoire
 Gambie
 Guinée
 Guinée-Bissau
 Libéria
 Mali
 Mauritanie
 Niger
 Nigeria
 Sénégal
 Sierra Leone
 Togo
 Cameroun
 Centrafrique
 Congo
 Gabon
 Guinée équatoriale
 RD Congo
 Sao Tomé-et-Principe
 Tchad
 Burundi
 Comores
 Djibouti
 Érythrée
 Éthiopie
 Kenya
 Madagascar
 Malawi
 Maurice
 Mozambique
 Ouganda
 Rwanda
 Seychelles
 Somalie
 Soudan du Sud
 Tanzanie
 Afrique du Sud
 Angola
 Botswana
 Eswatini
 Lesotho
 Namibie
 Zambie
 Zimbabwe
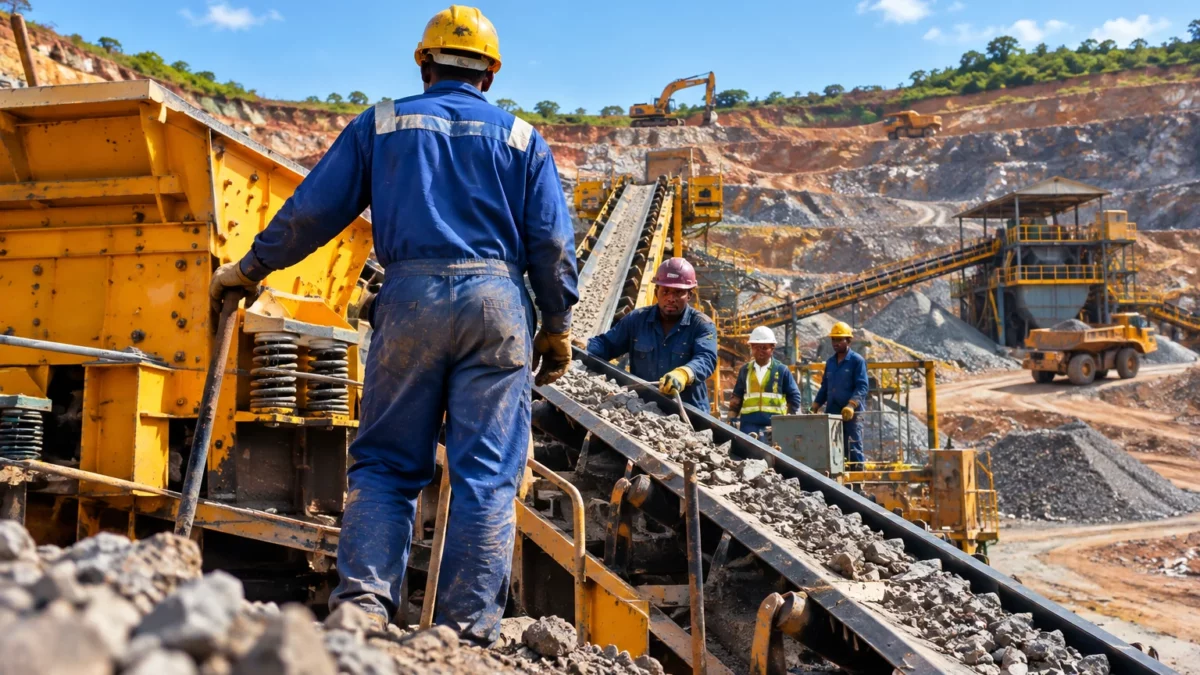
Dans l’ouest du Ghana, deux mines d’or proches l’une de l’autre concentrent désormais un même enjeu : remettre la production sur une trajectoire viable sans retarder davantage les échéances financières de leur propriétaire. Asante Gold cherche à la fois un redressement opérationnel et des options stratégiques. Pour les communautés riveraines, les salariés et les fournisseurs, la suite se jouera aussi dans le maintien de l’activité sur le terrain.
Deux mines dans un bassin minier ghanéen
Bibiani et Chirano se trouvent dans le nord-ouest du Ghana, à proximité l’une de l’autre et à environ 250 kilomètres d’Accra, la capitale. Ce bassin minier s’inscrit dans une économie où l’or contribue fortement aux exportations et aux recettes publiques. Il rappelle aussi que les volumes extraits ne disent pas, à eux seuls, si une exploitation est rentable ou financièrement solide.
Asante, société canadienne cotée au Ghana et au Canada, a acquis Bibiani en 2021, puis Chirano en 2022. Le groupe présentait ces actifs comme un ensemble capable de soutenir sa croissance. Mais leur rapprochement n’efface pas les difficultés propres à chaque site : les problèmes d’équipement et de traitement signalés à Bibiani pèsent aujourd’hui sur les résultats consolidés, tandis que Chirano a enregistré une hausse de production au troisième trimestre.
Le sujet dépasse l’entreprise. Au Ghana, les mines industrielles côtoient l’exploitation artisanale et une politique publique plus attentive à la gestion de l’or. Dans ce contexte, les autorités, les collectivités et les habitants ont des intérêts distincts : recettes et emplois comptent, mais aussi la continuité des activités, les engagements envers les riverains et la maîtrise des impacts locaux.
Un examen stratégique, sans transaction annoncée
Le 18 novembre 2026, le conseil d’administration d’Asante a annoncé une revue stratégique de ses activités, parallèlement à un plan de redressement opérationnel pour Bibiani et Chirano. La société a indiqué avoir reçu des manifestations d’intérêt spontanées et non contraignantes. Elle n’en a pas révélé l’origine ni la nature, et précise qu’aucune décision n’a été prise.
Une telle revue peut servir à examiner différentes options, mais elle ne signifie pas qu’une vente ou une autre opération est conclue. Asante a indiqué qu’elle devait désigner des conseillers. L’entreprise prévoit aussi de détailler les causes des difficultés et ses mesures correctives lors d’une présentation avancée au 20 novembre, plutôt que prévue initialement en janvier 2027.
La décision intervient après le retrait, le 13 novembre, des prévisions de production et de coûts pour 2026. La société visait auparavant une production annuelle de 275 000 à 300 000 onces équivalent or. Elle reconnaît désormais ne plus pouvoir confirmer cet objectif. Ce retrait est un signal concret d’incertitude opérationnelle, mais ne signifie pas que les deux mines ont cessé de produire.
À Bibiani, Asante cite plusieurs facteurs : disponibilité insuffisante des équipements du principal sous-traitant minier, coupures d’électricité, baisse de récupération de l’or dans l’usine et retards du programme de réinstallation des riverains. Une revue technique indépendante de l’usine, achevée en septembre, a identifié le concassage et le broyage comme principaux freins au fonctionnement. La société a également annoncé l’arrivée d’un second prestataire pour accélérer le dégagement de stériles dans la fosse principale.
Le chiffre d’affaires progresse, la trésorerie reste sous tension
Les comptes du troisième trimestre montrent une situation contrastée. Selon les résultats publiés par Asante, la production consolidée des neuf premiers mois de 2026 a augmenté de 41 % sur un an, à 165 594 onces équivalent or. Chirano a produit 34 420 onces au troisième trimestre, en hausse de 34,4 % sur un an. Bibiani, elle, en a produit 14 097 sur la période.
Les revenus des neuf mois ont atteint 756,7 millions de dollars, contre 372,1 millions pour la période comparative retenue par la société. Cette progression s’explique par davantage d’or vendu et un prix moyen plus élevé. Pourtant, elle n’a pas suffi à compenser les coûts et les obligations de court terme. À Bibiani, le coût de maintien global communiqué pour le trimestre s’élevait à 7 681 dollars l’once, tandis que le prix moyen de vente indiqué était de 3 873 dollars.
Ces chiffres sont ceux que l’entreprise a publiés et doivent être lus dans leur périmètre comptable. Ils éclairent néanmoins la différence entre chiffre d’affaires, marge et liquidités disponibles : une hausse des ventes n’apporte pas automatiquement les fonds nécessaires au paiement des créanciers, des fournisseurs et des dépenses de fonctionnement.
Au 30 septembre, les dettes et autres obligations à régler à court terme dépassaient de 309,7 millions de dollars les actifs à court terme, selon les données rapportées par l’entreprise. Asante doit aussi réunir au moins 100 millions de dollars de nouveaux financements dans le cadre de ses accords financiers. Après plusieurs reports, l’échéance a été fixée au 30 novembre 2026. Les prêteurs ont accepté de prolonger certaines dérogations et ont approuvé un plan technique de mesures opérationnelles, mais le financement attendu n’est pas pour autant acquis.
Les économies annoncées plus tôt en 2026, dont le report ou l’annulation d’environ 50 millions de dollars d’investissements prévus pour 2026, illustrent le dilemme. Réduire les dépenses peut préserver la trésorerie à court terme. Mais différer des investissements indispensables à l’usine ou à l’accès au minerai peut aussi ralentir le redressement si les équipements restent un goulot d’étranglement.
Des conséquences au-delà des marchés financiers
Pour les investisseurs, la revue stratégique et l’échéance de financement constituent deux repères immédiats. Pour les salariés, les entreprises sous-traitantes et les fournisseurs locaux, la priorité est plus concrète : savoir si les opérations peuvent retrouver un rythme régulier et si les paiements et contrats seront maintenus. Dans les localités concernées, les retards de réinstallation à Bibiani donnent également une dimension sociale à un problème décrit d’abord en termes de production.
Le Ghana est membre de la CEDEAO, la Communauté économique des États de l’Afrique de l’Ouest, qui favorise la coopération régionale. La situation d’Asante n’est pas un indicateur de l’ensemble du secteur aurifère ou des économies ouest-africaines. Elle met toutefois en lumière un enjeu partagé par les pays producteurs : attirer des capitaux et développer l’extraction tout en s’assurant que les opérations, les emplois et les engagements locaux restent soutenables.
Les prochaines étapes sont désormais datées : présentation du plan de redressement annoncée pour le 20 novembre, puis échéance de financement au 30 novembre. Il faudra vérifier si Asante sécurise les fonds, si les travaux sur la chaîne de traitement de Bibiani améliorent effectivement les résultats et si la revue stratégique débouche sur une proposition précise. Pour l’heure, l’entreprise a annoncé un processus et des mesures ; elle n’a pas annoncé d’accord de cession ni de solution financière définitive.