Algérie
 Égypte
 Libye
 Maroc
 Soudan
 Tunisie
 Bénin
 Burkina Faso
 Cap-Vert
 Gambie
 Ghana
 Guinée
 Guinée-Bissau
 Libéria
 Mali
 Mauritanie
 Niger
 Nigeria
 Sénégal
 Sierra Leone
 Togo
 Cameroun
 Centrafrique
 Congo
 Gabon
 Guinée équatoriale
 RD Congo
 Sao Tomé-et-Principe
 Tchad
 Burundi
 Comores
 Djibouti
 Érythrée
 Éthiopie
 Kenya
 Madagascar
 Malawi
 Maurice
 Mozambique
 Ouganda
 Rwanda
 Seychelles
 Somalie
 Soudan du Sud
 Tanzanie
 Afrique du Sud
 Angola
 Botswana
 Eswatini
 Lesotho
 Namibie
 Zambie
 Zimbabwe
Pour financer ses priorités sans laisser filer le déficit, la Côte d’Ivoire cherche à mieux capter les revenus de ressources déjà exploitées et à contrôler davantage les produits vendus sur son marché. Deux mesures fiscales ciblant l’or et certaines boissons pourraient rapporter ensemble 111,3 milliards de FCFA en 2027, selon les prévisions présentées au Parlement.
Un budget en hausse, sous contrainte régionale
Le projet de budget ivoirien pour 2027 atteint 18 466,1 milliards de FCFA, soit 6,4 % de plus que celui de 2026. Le gouvernement prévoit de ramener le déficit public à 3,5 % du produit intérieur brut, contre 3,8 % en 2026, puis de rejoindre le plafond communautaire de 3 % en 2028. Cette norme est celle de l’UEMOA, l’Union économique et monétaire ouest-africaine, dont la Côte d’Ivoire est membre.
Le budget et son annexe fiscale sont examinés par les députés à Abidjan, centre politique et économique du pays. Yamoussoukro demeure la capitale politique et administrative. Le texte fiscal compte 41 mesures, réparties entre mobilisation des recettes, soutien à l’investissement et à la compétitivité, simplification et dispositions techniques.
Ce cap budgétaire s’inscrit dans le Plan national de développement 2026-2030. Les autorités tablent sur une croissance économique de 6,6 % en 2027. Mais l’écart entre la hausse des dépenses prévues et la réduction du déficit rendra déterminants le rendement réel des nouveaux prélèvements et la capacité de l’administration à les recouvrer.
Or et boissons : deux leviers fiscaux
La commission des affaires économiques et financières de l’Assemblée nationale a adopté l’annexe fiscale le 13 novembre 2026, selon l’Agence ivoirienne de presse. Le ministre de l’Économie, des Finances et du Budget, Adama Coulibaly, a présenté les mesures et leurs rendements prévisionnels. Cette adoption en commission ne signifie pas, à elle seule, que toutes les étapes législatives et la promulgation sont achevées.
Le premier levier concerne l’or. Le projet révise progressivement la taxe ad valorem, calculée en proportion de la valeur du produit. Les taux annoncés s’échelonnent de 5 % lorsque l’once se vend à 1 000 dollars ou moins, jusqu’à 12 % au-delà de 6 000 dollars. Le rendement additionnel attendu est de 69 milliards de FCFA. Il dépendra donc des cours internationaux et des volumes déclarés et exportés.
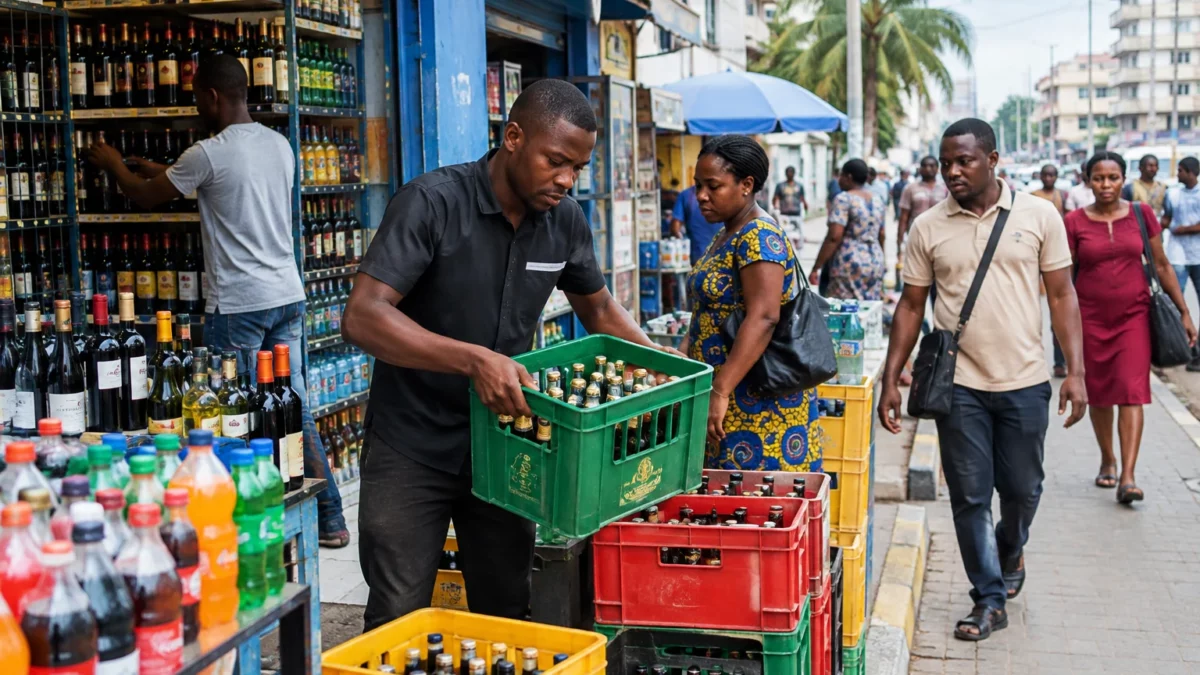
La seconde mesure étend aux vins, spiritueux, bières et boissons gazeuses le marquage fiscal et le dispositif d’authentification jusque-là appliqués au tabac. L’eau est exclue. Le gouvernement en attend 42,3 milliards de FCFA supplémentaires. Le marquage doit faciliter l’identification des produits soumis aux taxes et renforcer les contrôles contre les contrefaçons, la contrebande et la fraude.
Les deux montants totalisent bien 111,3 milliards de FCFA. Ce chiffre est une prévision de recettes, non une somme déjà perçue. Son niveau final dépendra de la mise en œuvre des règles, du suivi des opérateurs et de l’évolution des marchés.
Qui supportera le coût, qui bénéficiera du contrôle ?
Pour les producteurs et exportateurs d’or, le barème progressif lie davantage la charge fiscale au prix de vente. Quand les cours montent, la part prélevée augmente aussi. Cette formule peut accroître les recettes publiques lors des périodes favorables, mais elle rend leur prévision plus sensible aux variations du marché mondial. Les petites et grandes entreprises ne disposent pas nécessairement des mêmes moyens pour suivre les obligations déclaratives et documenter leurs opérations.
Dans le secteur des boissons, le marquage ajoute une exigence de traçabilité aux fabricants, importateurs et distributeurs. Un dispositif efficace peut réduire l’avantage des acteurs qui échappent aux taxes et améliorer la concurrence pour les entreprises en règle. En revanche, ses modalités pratiques et son coût de mise en conformité compteront pour les producteurs locaux, les petites structures et les détaillants. À terme, toute hausse de coûts répercutée dans les prix pourrait aussi concerner les consommateurs ; le texte disponible ne permet pas d’en mesurer l’ampleur.
La question est aussi celle de l’exécution. Le marquage ne réduit la fraude que si les contrôles couvrent les circuits formels et informels, des lieux d’importation aux points de vente. De même, un barème sur l’or ne garantit pas à lui seul le rendement annoncé : l’administration doit pouvoir vérifier les valeurs déclarées. Les recettes nouvelles seront donc autant un test de capacité fiscale qu’un effet mécanique des taux.
Recettes naturelles et investissement public
Une autre disposition prévoit d’affecter une partie des revenus tirés des ressources naturelles revenant à l’État au Fonds souverain stratégique pour le développement de la Côte d’Ivoire (FSD-CI). Créé par ordonnance en avril 2026, ce fonds a vocation à gérer et valoriser des actifs publics et à contribuer au financement de projets d’infrastructures et d’investissements jugés stratégiques.
Le lien entre fiscalité et investissement devient ainsi central : les recettes supplémentaires peuvent soutenir les priorités publiques, tandis que l’affectation d’une partie des revenus extractifs vise à inscrire cette richesse dans des projets de long terme. Pour les Ivoiriens, l’enjeu sera de savoir comment les sommes sont collectées, affectées et contrôlées, et quels projets en bénéficient concrètement.
À l’échelle ouest-africaine, le calendrier budgétaire ivoirien s’inscrit dans l’objectif partagé par les membres de l’UEMOA de contenir les déficits. La trajectoire annoncée vers 3 % du PIB en 2028 sera à surveiller, de même que le passage de l’annexe fiscale de l’examen parlementaire à son application. Le rendement effectif des taxes sur l’or et les boissons permettra alors de mesurer si ces nouveaux outils renforcent durablement les recettes sans alourdir de manière disproportionnée les activités conformes.