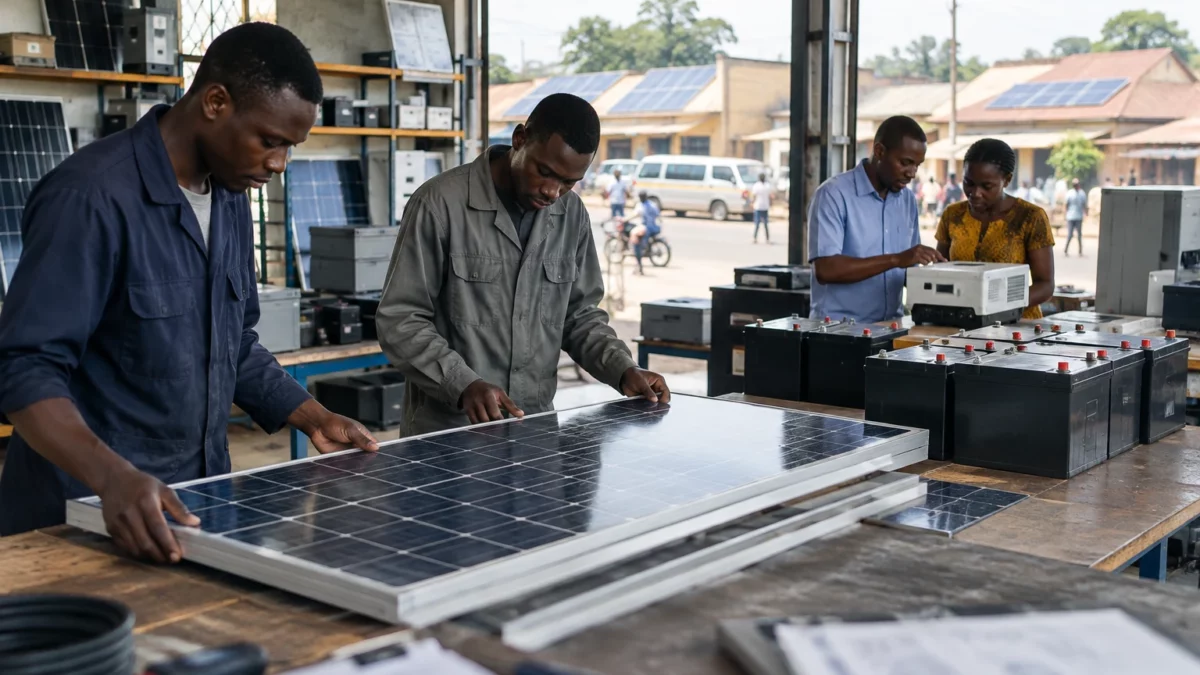
Quand le réseau électrique ne suit pas la demande, les ménages et les entreprises ne peuvent pas attendre la prochaine grande centrale. En Afrique subsaharienne, cette réalité pousse le solaire installé sur les toits et hors réseau au premier plan des nouvelles prévisions de capacité.
Le solaire décentralisé change l’échelle des prévisions
Dans son rapport publié le 6 novembre 2026, l’Agence internationale de l’énergie (AIE) relève de 54 % sa prévision de croissance des capacités renouvelables en Afrique subsaharienne pour la période 2026-2031. Selon l’agence, le photovoltaïque devrait représenter plus de 80 % des nouvelles capacités renouvelables ajoutées dans la région. Ces chiffres sont des projections, pas des installations déjà réalisées.
La révision s’explique surtout par le développement d’équipements décentralisés : panneaux sur les toits, systèmes autonomes et installations qui ne dépendent pas entièrement du réseau national. L’AIE prévoit une hausse de 42 gigawatts de la capacité photovoltaïque distribuée sur la période. Ce changement l’amène à augmenter d’environ 36 gigawatts sa prévision totale pour le solaire régional.
La distinction compte. Un système autonome peut alimenter une maison, une boutique ou une activité agricole sans attendre le raccordement d’une nouvelle ligne. Une installation en toiture peut aussi aider une entreprise à réduire les coupures et le recours à des générateurs. Toutefois, ces solutions ne remplacent pas à elles seules un réseau capable de fournir une électricité fiable à grande échelle.
Le rapport de l’AIE attribue cette accélération attendue aux difficultés d’approvisionnement électrique et au manque de fiabilité de certains réseaux. Mais l’agence réduit d’environ 7 gigawatts ses prévisions pour les grandes centrales solaires. Leur développement se heurte notamment au financement et aux infrastructures nécessaires pour transporter l’électricité jusqu’aux consommateurs.
Un essor réel, mais encore inégal
Les données publiées par l’Agence internationale pour les énergies renouvelables (IRENA) confirment la progression récente des capacités sur le continent. En 2025, l’Afrique a ajouté 11,3 gigawatts de capacités renouvelables, sa plus forte hausse annuelle enregistrée, soit une progression de 15,9 %. Le total atteint environ 82 gigawatts. À l’échelle mondiale, les nouvelles capacités se sont élevées à 692 gigawatts : la part africaine reste donc limitée, autour de 1,6 %.
Ces chiffres continentaux ne doivent pas masquer les différences entre pays. L’IRENA indique que l’Éthiopie, l’Afrique du Sud et l’Égypte ont porté une part importante de la progression de 2025. Les projections de l’AIE pour l’Afrique subsaharienne citent, elles, l’Afrique du Sud et le Nigeria comme devant concentrer ensemble près de la moitié des ajouts attendus. L’Égypte, située en Afrique du Nord, n’entre pas dans ce périmètre régional.
La composition de l’électricité devrait aussi évoluer progressivement. D’après les projections de l’AIE, le solaire photovoltaïque passerait d’environ 3 % de la production électrique régionale aujourd’hui à 11 % en 2031. L’éolien atteindrait 7 %, tandis que l’hydroélectricité conserverait une part proche d’un tiers. Le solaire gagnerait donc du terrain sans évincer rapidement les autres sources renouvelables.
Des solutions utiles, avec des limites concrètes
Pour les ménages et les petites entreprises, un équipement solaire autonome peut apporter une réponse immédiate aux coupures, à condition de pouvoir financer l’installation, les batteries et leur entretien. Les bénéfices ne se répartissent pas automatiquement de façon égale : un foyer capable d’acheter son système peut gagner en autonomie, tandis qu’un ménage sans crédit ni épargne risque de rester dépendant d’un service incertain.
Les entreprises peuvent également sécuriser une partie de leur alimentation électrique. Cependant, des panneaux seuls ne garantissent pas une fourniture continue : le stockage, l’entretien et les règles de raccordement ont aussi leur importance. Pour les réseaux nationaux, le défi consiste à intégrer une production plus variable, à renforcer les lignes et à maintenir des moyens d’équilibrer l’offre et la demande.
Les grandes centrales, de leur côté, peuvent produire à une échelle utile aux villes et aux industries. Mais leur intérêt dépend de la capacité à acheminer l’électricité et à rémunérer les producteurs. Quand les lignes manquent ou que le financement coûte cher, une centrale achevée ne suffit pas à assurer une alimentation fiable aux consommateurs éloignés.
Le contraste entre la hausse attendue du solaire distribué et la baisse des prévisions pour les grandes centrales montre ainsi deux réalités du secteur. Les équipements individuels peuvent progresser rapidement là où les réseaux sont fragiles. En revanche, l’extension d’une fourniture collective exige des investissements coordonnés dans la production, le transport et la distribution.
Le financement et les réseaux, prochains tests
La prévision de l’AIE s’inscrit dans une accélération mondiale des renouvelables : l’agence anticipe près de 4 800 gigawatts de capacités nouvelles entre 2026 et 2031, soit 57 % de plus que pendant les six années précédentes. Cette dynamique ne garantit pas que les investissements se répartiront de manière équilibrée entre pays ou entre populations.
Pour les gouvernements d’Afrique subsaharienne, l’enjeu est donc double. Il faut faciliter l’adoption de solutions décentralisées sans perdre de vue l’extension des réseaux qui relient les régions, les villes et les sites de production. Il faut aussi rendre les projets finançables et clarifier les conditions de raccordement, afin que les équipements installés alimentent effectivement ménages, services publics et activités productives.
Les chiffres de 2025 de l’IRENA attestent d’une progression déjà mesurable à l’échelle continentale. La hausse de 54 % annoncée par l’AIE concerne, elle, les perspectives régionales jusqu’en 2031. La différence entre ces deux repères rappelle le principal point de vigilance : la réalisation des capacités prévues dépendra de décisions nationales, du financement et des infrastructures, et non du seul potentiel solaire.
Pour l’Afrique du Sud et le Nigeria, dont les projets devraient peser lourd dans les ajouts régionaux, le suivi portera sur la concrétisation des investissements et leur raccordement. Pour les autres pays, l’essor des systèmes autonomes peut élargir l’accès à l’électricité, mais il ne dispense pas de bâtir des réseaux robustes. La trajectoire dépendra de la capacité à faire avancer ces deux chantiers ensemble.